Zwei Systeme, eine Welt: Der Kampf um die Zukunft der globalen Währungsordnung
„It’s two systems. China’s got one system with a few allies in there, America will be in another system and most of the rest of the world will have to be in that system… within that, it’s highly unlikely that we can expect the free movement of capital to be taken for granted.“
Russell Napier
- China hat vier Jahrzehnte damit verbracht, eine parallele Finanzinfrastruktur aufzubauen. Der 15. Fünfjahresplan verankert die Währungsunabhängigkeit als Priorität der nationalen Sicherheit.
- Das größte Militärbudget garantiert keine monetäre Hegemonie mehr. Billige Drohnen und Raketen untergraben den Sicherheitsschirm, der bislang den Reservewährungsstatus des US-Dollars gestützt hat.
- Die Gegenoffensive von Team USA ist umfassend: ein US-Dollar-Squeeze, der das iranische Bankensystem noch vor dem ersten Bombentreffer zum Einsturz brachte, ein Stablecoin-Markt von über 300 Mrd. USD, der die Dominanz des digitalen US-Dollars erwarten lässt, und eine mit 200 Mrd. USD Feuerkraft ausgestattete Economic Defense Unit des Pentagons.
- Die Krise in der Straße von Hormus zeigt, dass jedes Land, das in der Lage ist, die Energieflüsse zu stören, ölimportierende Gläubiger zum Verkauf von USStaatsanleihen zwingen kann.
- Gold bewegt sich von der Akkumulations- in die Einsatzphase und wird zur aktiven Settlement-Ebene zwischen Blöcken, die weder den Währungen noch den Zentralbanken des jeweils anderen vertrauen.
- Welches Team auch immer sich durchsetzt, Gold wird gewinnen. Es erfordert keine Loyalität, keine Gegenpartei und kein Vertrauen in den Plan eines einzelnen Staates.
Selbst die kleinste Störung kann sich mitunter zu einer signifikanten Disruption auswachsen. Das globale Währungssystem erlebt gerade eine solche Störung – nicht durch ein einzelnes, sondern durch eine Kaskade von Ereignissen, von denen jedes das vorherige verstärkt und es schwieriger macht, zur alten Zeitlinie zurückzukehren.
Vor unseren Augen laufen in Echtzeit spieltheoretische Dynamiken ab, die sich seit Jahren aufgebaut haben, während die Welt von einer Positivsummenlogik (Handel), über eine Nullsummenlogik (systemischer Wettbewerb), zu einer Negativsummenlogik (Konflikt) übergeht. „In a negative-sum world, you not only pay to gain, you also pay to punish“, schreibt Alexander Campbell.
Bedenken Sie, wo wir noch vor zwölf Monaten standen, als wir „Dollar-Milkshake trifft auf Goldenen Anker: Mar-a-Lago und die neue Weltwirtschaftsordnung“ in unserem In Gold We Trust-Report 2025 „The Big Long“ veröffentlichten. Die Straße von Hormus war für den globalen Handel geöffnet. Das Mar-a-Lago-Abkommen stand gerade erst am Anfang seiner Umsetzung. Heute prallen die Maßnahmen sowohl des Teams USA als auch des Teams China aufeinander und treiben bedeutende makroökonomische Ereignisse voran.
Die institutionelle Ordnung der Nachkriegszeit – Bretton-Woods, SWIFT, die Vereinten Nationen, die NATO und seit dem überraschenden und umgehenden Austritt der VAE auch die OPEC – steht zunehmend unter Druck. An ihrer Stelle entsteht in Echtzeit eine parallele Architektur. So ist Chinas Yuan-zu-Gold-Konversionsmechanismus über die Shanghai Gold Exchange bereits in Betrieb. Das erweiterte Cross-border Interbank Payment System (CIPS), ein SWIFT-Konkurrent, verbindet nun Tausende von Institutionen über Kontinente hinweg. Der trilaterale Pakt zwischen Russland, China und dem Iran, der Wochen vor den Militärschlägen unterzeichnet wurde, legt den Grundstein für eine alternative Finanzordnung.
Unterdessen sind Stablecoins – US-Dollar, die nicht über Zentralbankmechanismen, sondern über Distributed Ledger ausgegeben werden – zum wirksamsten Hebel von Team USA geworden, um monetären Einfluss auf Märkte auszuüben, die der traditionelle US-Dollar nicht ohne Weiteres erreichen kann.[1] Während manche Allianzen klar sind, erfordern andere eine differenziertere Betrachtung. Luke Gromen bemerkt: „[W]e have told Russia, China, and Iran that, if they don’t hang together, they will surely hang separately.“
Wie üblich konzentrieren wir uns im diesjährigen Kapitel nicht nur darauf, ob der US-Dollar schwächer wird, sondern auch darauf, welche Institutionen und welche monetären Anker die kommende Ära prägen werden.
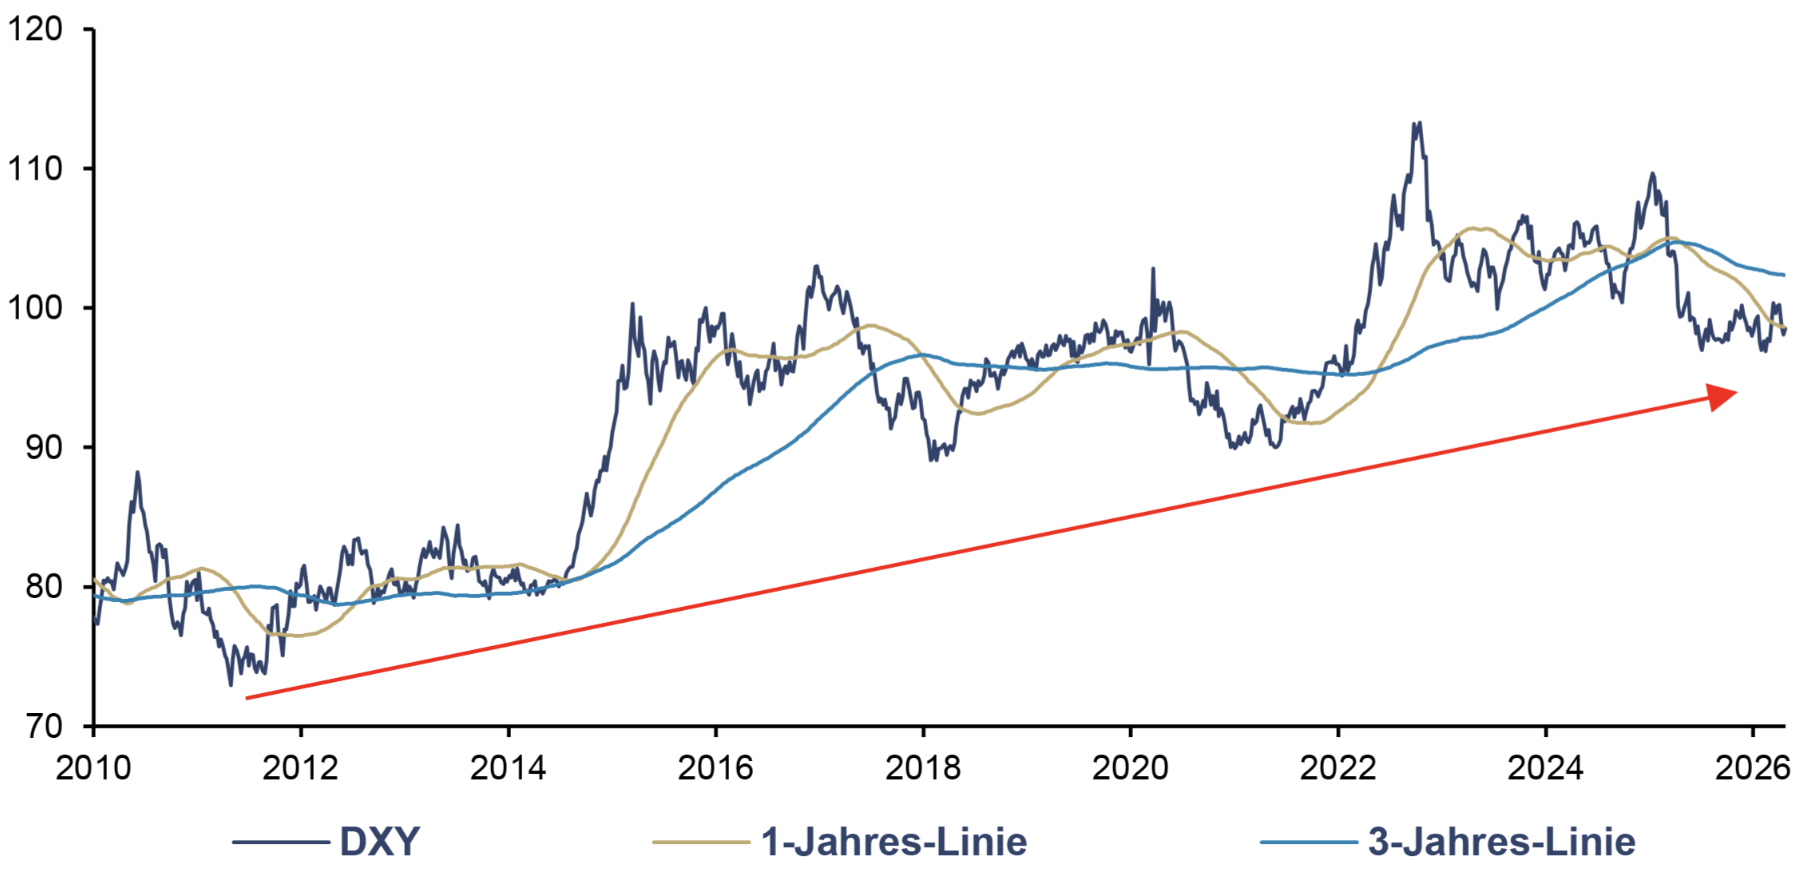
Eine Warnung vorab: Ein schwacher US-Dollar ist nicht zwangsläufig gleichbedeutend mit einer systemischen De-Dollarization. Der US-Dollar kann einen Bärenmarkt durchleben, während das Reservesystem mechanisch intakt bleibt. Das wahre Tauziehen wird von politischen, militärischen, demografischen und technologischen Kräften geprägt – von künstlicher Intelligenz, die die Arbeitswelt umgestaltet, über Drohnenkriegsführung, die die Militärdoktrin revolutioniert, bis hin zur anhaltenden Neuordnung von Allianzen.
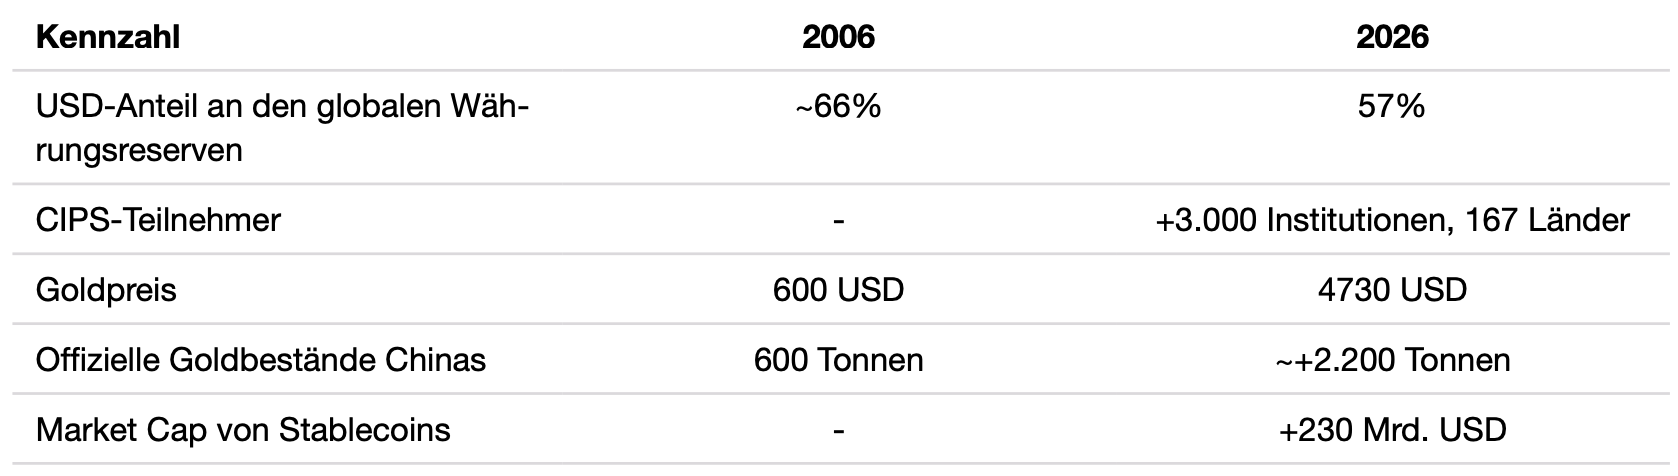
Kennzahlen für globale Reserven, 2006–04/2026
Quelle: DeFiLlama, IWF, PBoC, Incrementum AG
Da der diesjährige In Gold We Trust-Report den Titel „Back to the Monetary Future“ trägt, lautet die entscheidende Frage: Auf welche monetäre Zukunft steuern wir zu? Und was vielleicht noch wichtiger ist: Wer kontrolliert das Gold?
DXY, 01/2010–04/2026
Quelle: LSEG, Incrementum AG
Die Offensive des Teams China: Das langfristige Spiel des Drachen
Eine globale Neuordnung ist im Gange – und kein Land hat zielstrebiger in den Aufbau dieser Alternative investiert als China. Was passiert, wenn sich eine Zivilisation, die Edelmetalle seit Jahrtausenden als Zahlungsmittel nutzt, auf die nächste Währungsordnung vorbereitet?
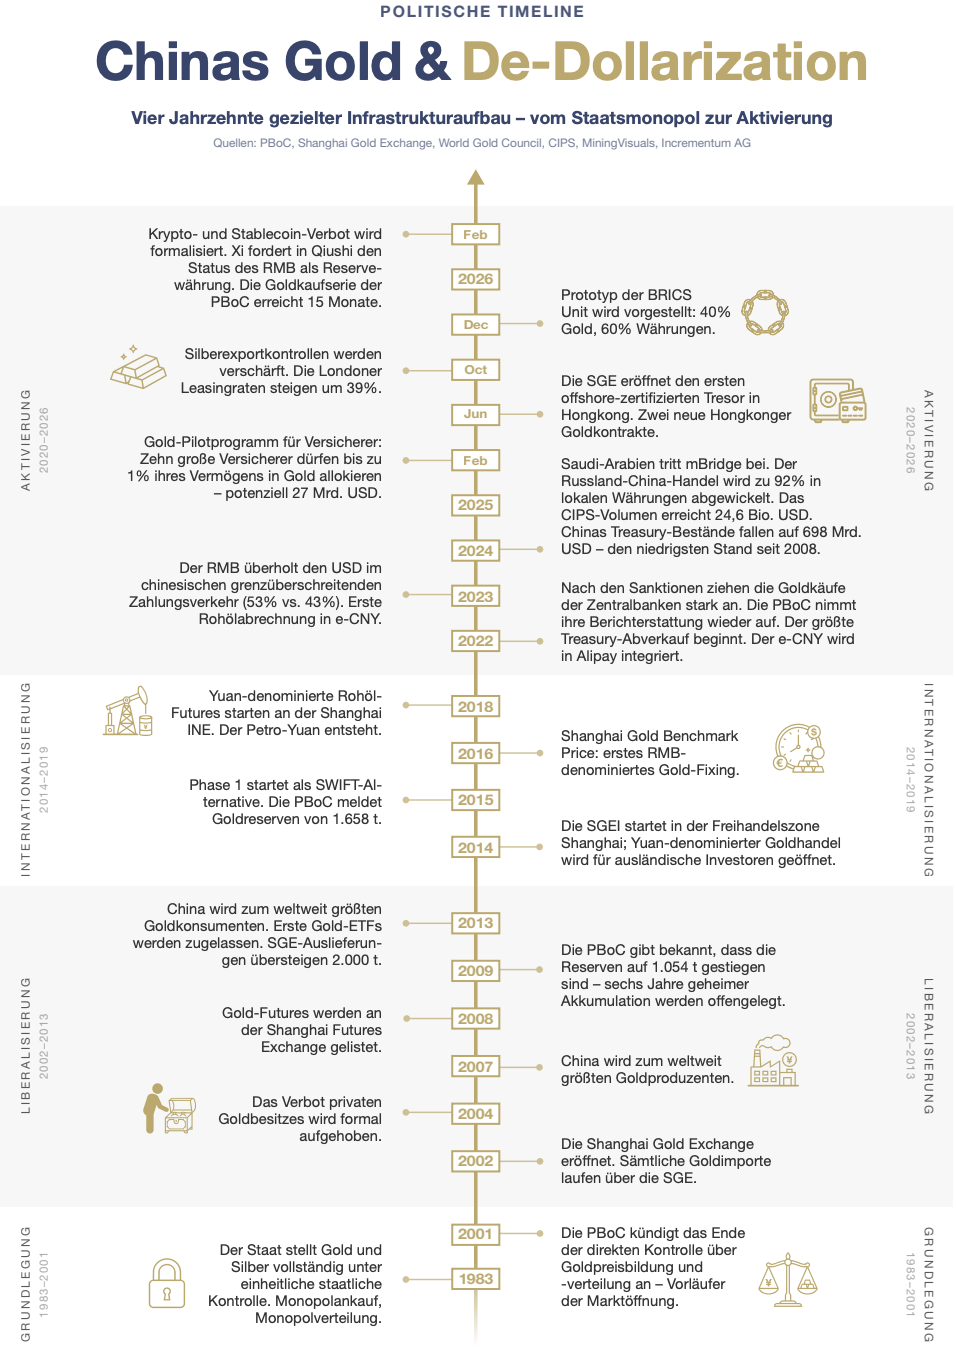
Was westliche Kommentatoren als reaktiv darstellen – nämlich, dass China auf Sanktionen „reagiere“ – lässt sich besser als Fortsetzung einer seit vier Jahrzehnten bestehenden Strategie verstehen. Ähnlich wie die jahrhundertelange Anhäufung von Silberreserven durch die Qing-Dynastie, zeugt Pekings Goldstrategie, die auf chinesischer Staatskunst basiert, von einer Geduld, die westliche Politiker nur schwer nachvollziehen können.
Wie Alasdair Macleod hervorhebt, begann dies 1983, als Deng Xiaoping das gesamte Gold und Silber unter staatliche Kontrolle stellte. Die anschließende Akkumulation wurde bewusst auf die chinesische Zentralbank (PBoC), das Militär und staatliche Unternehmen verteilt, weshalb die Reserven der PBoC, wie Macleod anmerkt, „the small tip of a far larger iceberg“ darstellen. Das wahre Ausmaß der chinesischen Bestände an Währungsmetallen bleibt unbekannt, eine Asymmetrie, die Peking einen erheblichen Verhandlungsvorteil verschafft.
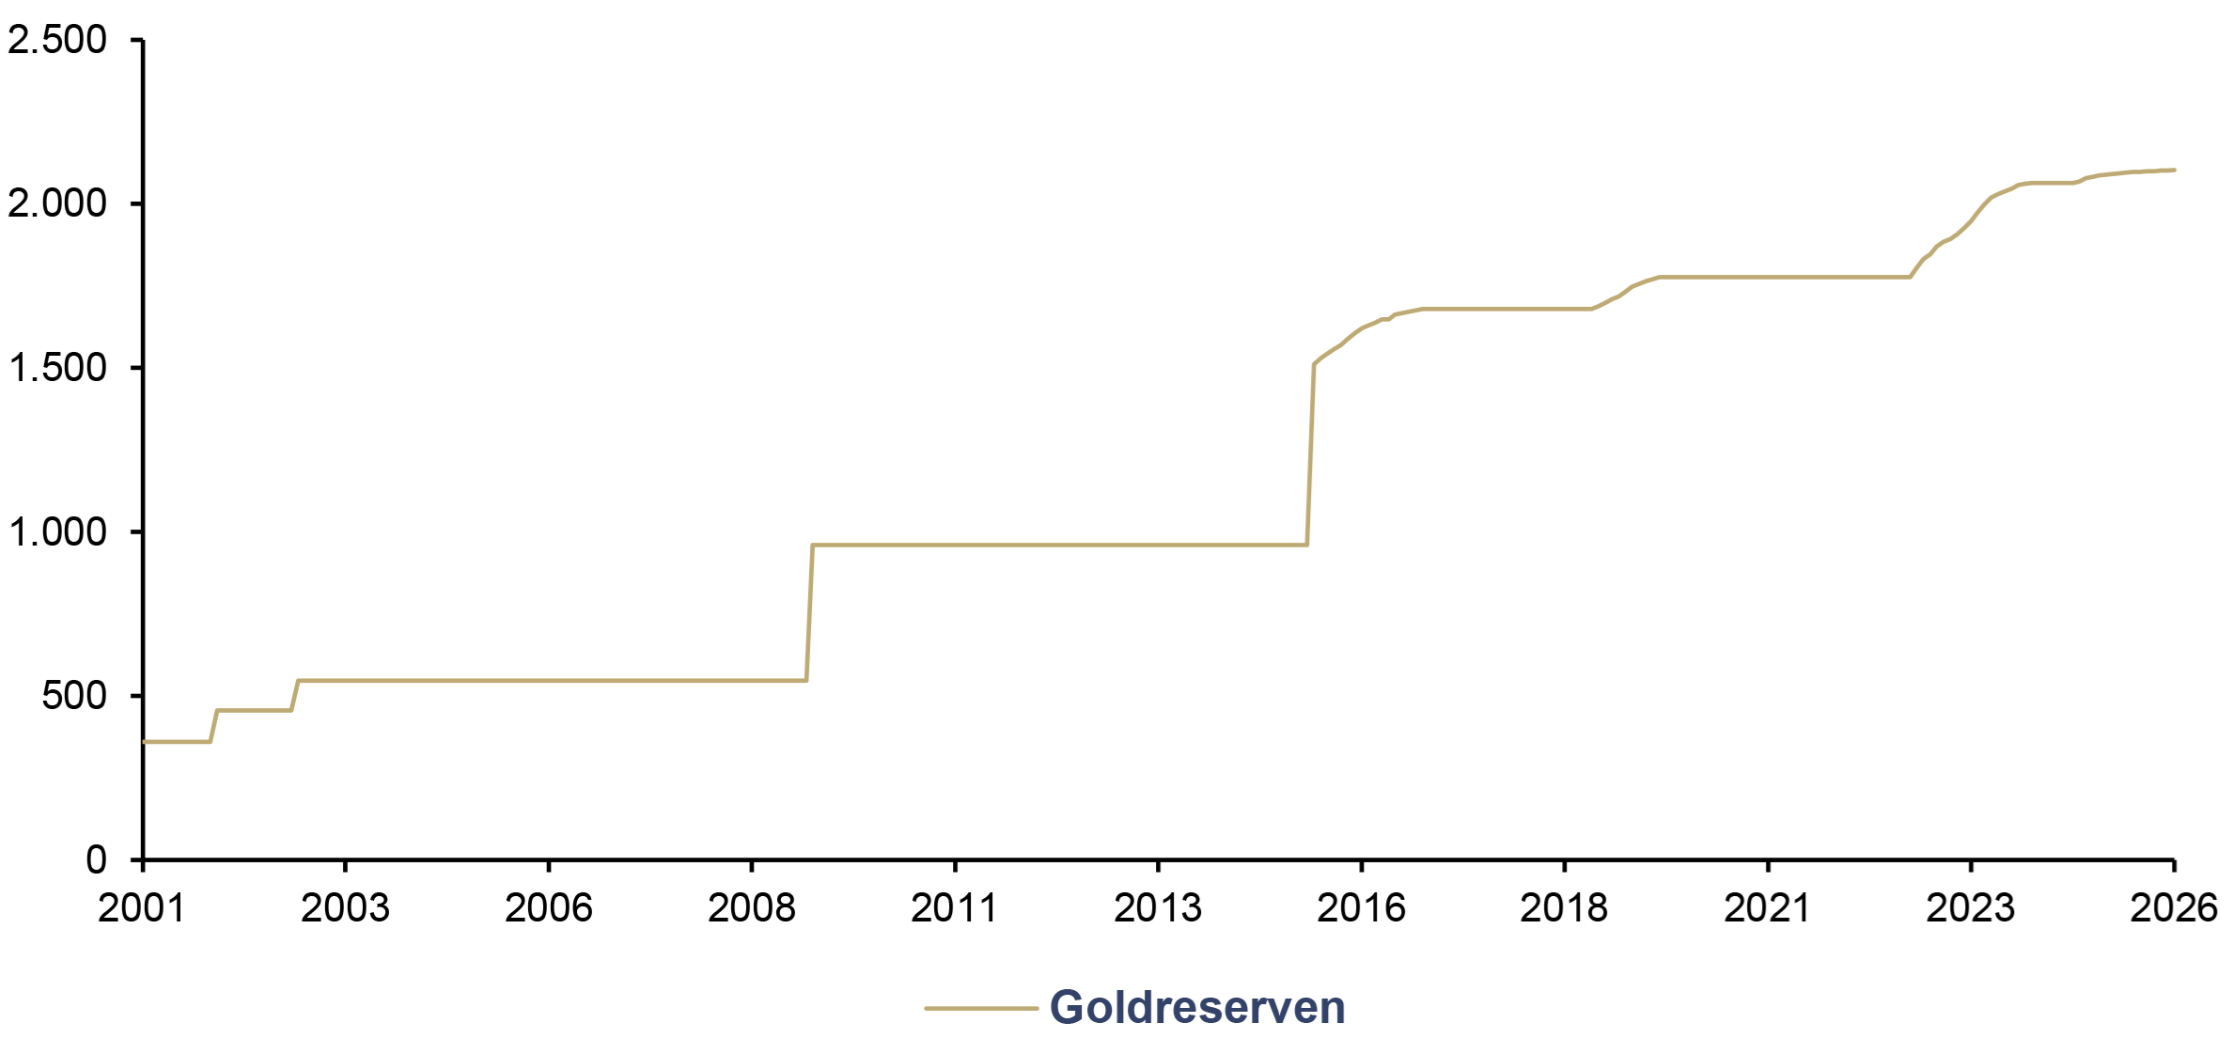
Die Shanghai Gold Exchange (SGE) wurde 2002 eröffnet; seitdem hat die chinesische Öffentlichkeit etwa 28.000 t Gold über sie bezogen – eine Übertragung von Edelmetall in private Hände, die in der modernen Geschichte einzigartig ist. Gleichzeitig wurde China zum weltweit größten Goldförderland und zu einem bedeutenden Importeur von Golddoré.
Offizielle Goldreserven der PBoC, in Tonnen, 01/2001–01/2026
Quelle: IWF, Incrementum AG
Für Kenner der Währungsgeschichte ist das Muster unverkennbar: Nationen, die in diesem Tempo Gold anhäufen, befinden sich in der Regel mitten in einer Neugestaltung der Währungsordnung – oder bereiten sich aktiv darauf vor: Rom häufte Edelmetalle an, um seine imperiale Macht zu untermauern, Großbritannien sammelte Gold, um seine Hegemonie im 19. Jahrhundert zu festigen, und die Vereinigten Staaten gingen mit rund 20.000 t Gold – fast zwei Dritteln der damaligen weltweiten Währungsgoldreserven – in die Bretton-Woods-Konferenz von 1944.
Hat die Aktivierungsphase bereits begonnen? Xi Jinpings Vorgehen nach dem Liberation Day – Reisen in ASEAN-Länder, während Washington diese sanktionierte – ist ein wichtiges Signal. Darüber hinaus kündigte China die Einrichtung von SGE-Tresoren in Hongkong und die Planung eines Tresors in Saudi-Arabien für den Gold-Yuan-Umtausch an. Mittlerweile bedient CIPS über 3.000 Institute in 167 Ländern. Der Anteil des Renminbi an Chinas grenzüberschreitenden Zahlungen stieg von 17 % im Jahr 2010 auf 53 % im Jahr 2025 – eine strukturelle Verschiebung der Zahlungsströme, die von einer monetären Neupositionierung zeugt.
Anfang 2026 wiesen die Regulierungsbehörden chinesische Finanzinstitute an, ihre Bestände an US-Staatsanleihen zu reduzieren – eine diplomatische Tarnung für eine offenbar bewusste Neuausrichtung der Politik. Gleichzeitig verbot Peking Stablecoins – die es als Ausläufer der US-Dollar-Hegemonie betrachtet –, während Hongkong sich als Drehscheibe für digitale Vermögenswerte etablierte. Das Prinzip „Ein Land, zwei Systeme“ funktioniert weiterhin, nun jedoch mit einem einheitlichen strategischen Ziel: ein System zur Sicherung der Kapitalströme und eines zur Ermöglichung neuer Währungsvereinbarungen.
Belege aus dem 15. Fünfjahresplan
Die Vorschläge für Chinas 15. Fünfjahresplan (2026–2030), welcher im März dieses Jahres offiziell vorgestellt wurde, verankern, was die Entwicklungen bei Gold und Währungen bereits deutlich machen. Folgende drei Säulen bilden den Kern des Plans: Entwicklung, Sicherheit und Binnennachfrage. Die Ziele Pekings für jede dieser Säulen beinhalten folgende Maßnahmen zur Abkehr vom US-Dollar:
- „Entwicklung“ umfasst technologische Selbstversorgung, worunter Xi Produktivkräfte der nächsten Generation versteht. Der Plan beschleunigt die Entkopplung der chinesischen Technologie-Lieferkette von der Abhängigkeit vom Westen, insbesondere in den Bereichen Halbleiter, KI und kritische Mineralien.
- „Sicherheit“ wird ganzheitlich definiert und bezieht neben dem militärischen Bereich auch Finanzmärkte und die Gesamtwirtschaft mit ein. Damit wird die Abhängigkeit vom US-Dollar als Schwachstelle der nationalen Sicherheit dargestellt.
- „Binnennachfrage“ bezeichnet die Neuausrichtung der chinesischen Wirtschaft weg von der Exportabhängigkeit und hin zum Binnenkonsum, wodurch der Bedarf an Handel in US-Dollar sinkt.
Diese drei Säulen beschreiben Chinas institutionelle De-Dollarization. Sie spiegeln jedoch auch die Dringlichkeit wider, die aus innerer Fragilität entsteht. Chinesische Regierungsvertreter haben öffentlich einen Zustand anerkannt, den sie als „Involution“ bezeichnen: Unternehmen betreiben mehr Aufwand, schaffen aber dennoch keinen neuen Wert. Diese Dynamik ist jedem vertraut, der die Wirtschaftslage im Sowjetblock der späten 1980er-Jahre miterlebt hat.
Pekings Einführung eines Nationalen M&A-Fonds im Jahr 2026 – de facto ein staatlich verordneter Fonds zur Übernahme und Abwicklung notleidender Unternehmen – signalisiert, dass die De-Dollarization-Offensive mit einer schmerzhaften innerstaatlichen Umstrukturierung einhergeht. Die Zahlen sprechen eine unerbittliche Sprache: Ein dramatisch unterbewerteter RMB und ein Warenüberschuss von über 1 Bill. USD lassen Peking keine andere Wahl, als die Produktion weiter nach außen zu verlagern – und genau deshalb wird die parallele Architektur nun von der Planung in die Umsetzung überführt.
BRICS+ und UNIT
Xi, Putin und Modi stehen Seite an Seite, händeschüttelnd – ein Bild, das eine ganze Generation von Analysten diskreditierte. Diese waren bisher davon ausgegangen, Indien würde sich niemals auf die Seite Chinas stellen. Doch diese drei Nationen teilen keine gemeinsamen Werte. Sie vertrauen einander nicht wirklich. Was sie verbindet, ist die Erkenntnis, dass eine von den USA dominierte Finanzarchitektur ein größeres existenzielles Risiko für ihre Souveränität darstellt als ihre gegenseitigen Rivalitäten. Das ist keine Ideologie, sondern Realpolitik. Wie Matthew Piepenburg es ausdrückt: Die „BRICS… don’t all trust each other…but they do trust gold.“
Der in den Landeswährungen abgewickelte Handel zwischen Russland und China hat einen Anteil von 99,1 % erreicht – eine nahezu vollständige De-Dollarization des bilateralen Handels. Mit dem Besuch des russischen Außenministers Sergej Lawrow am 15. April in Peking wurde ein weiterer Schritt unternommen: Moskau versprach öffentlich, die durch die Blockade der Straße von Hormus entstandene „Ressourcenlücke“ zu schließen, und bot an, Energieexporte umzuleiten, um den Rückgang der Lieferungen aus dem Nahen Osten auszugleichen. Dieser Schritt festigt eine strukturelle Energiepartnerschaft, die auf Rubel-Yuan-Schienen läuft – ein bilateraler Kreislauf, der nun vollständig außerhalb des US-Dollar-Systems operiert.
Saudi-Arabien trat im Juni 2024 dem Projekt mBridge bei, und Gerüchten zufolge hat die SGE dort ein Lieferanten-Treasury für die Umwandlung von Yuan in Gold eingerichtet. Dies könnte möglicherweise den Kreislauf eines Öl-Yuan-Gold-Settlements schließen und die zentrale Einschränkung des Renminbi als Reservewährung lösen: seine geschlossene Kapitalbilanz. Wenn Öl in Yuan bewertet und über einen vertrauenswürdigen Vermittler in Gold umgetauscht werden kann, erhält der Renminbi die Deckung und Flexibilität, die ihm zuvor fehlten.
US-Staatsanleihenbestände ausländischer Zentralbanken (lhs), in Bill. USD, und DXY (rhs), 01/2015–04/2026
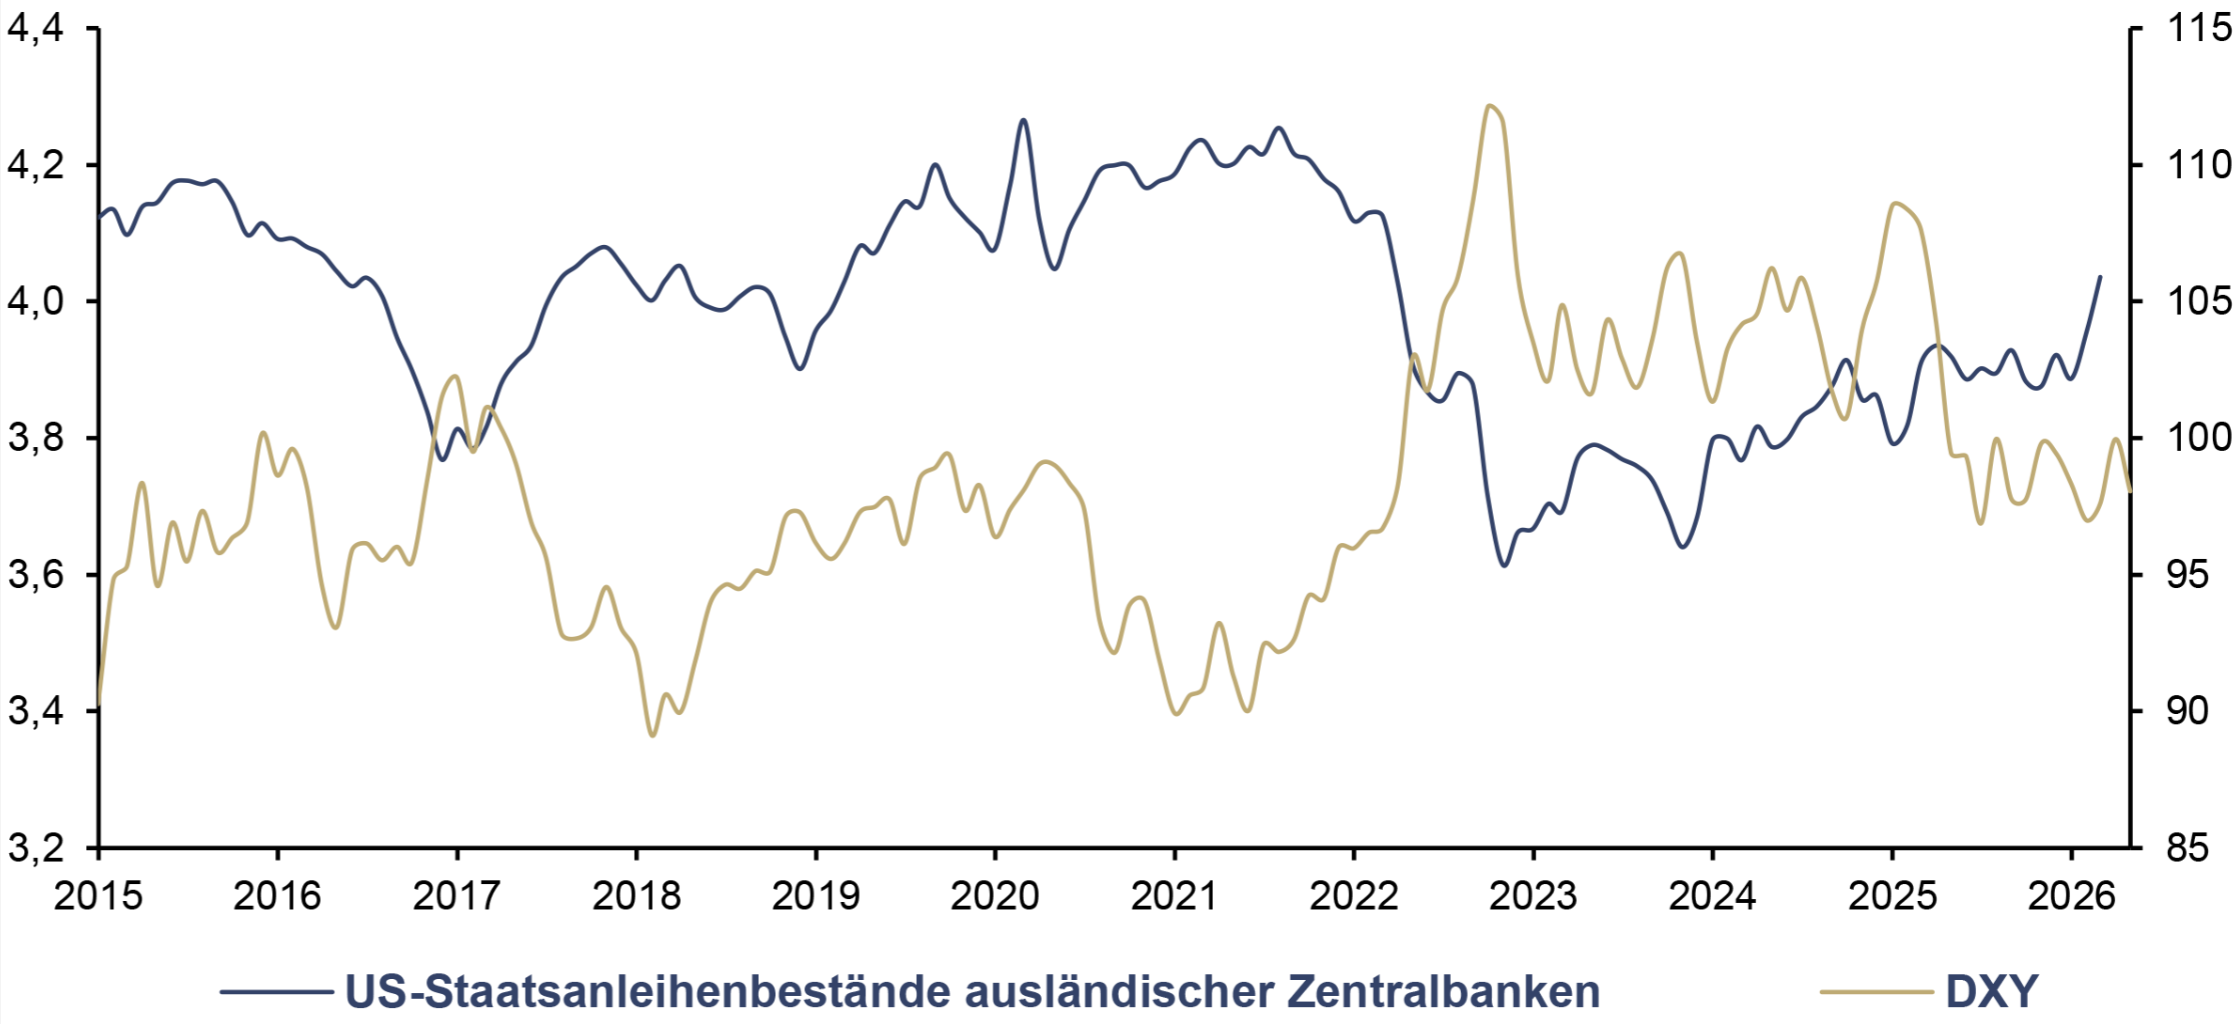
Quelle: Federal Reserve St. Louis, LSEG, Incrementum AG
Die Währungsinitiative UNIT
Die ehrgeizigste Währungsinitiative der BRICS+ ist UNIT: eine geplante Handelsabwicklungswährung, die zu 40 % durch Gold und zu 60 % durch Währungen der BRICS+-Staaten gedeckt ist. Das Währungskorbkonzept erinnert an Keynes’ BANCORVorschlag auf der Bretton-Woods-Konferenz und stellt sicher, dass keine einzelne nationale Währung die neue Architektur dominiert. Eine Analyse von JP Morgan kommt zu dem Schluss, dass die strukturellen Hindernisse überwindbar sind; bislang war die eigentliche Einschränkung nur der politische Widerstand. Dies ändert sich nun, da sich die BRICS-Staaten weiter von westlichen Institutionen entfernen und die Beständigkeit goldgedeckter Alternativen erkennen.
Chinas langfristige Strategie ist beeindruckend – doch sie ist nicht unbeantwortet geblieben. Während Peking vier Jahrzehnte damit verbracht hat, eine Alternative aufzubauen, hat Washington die letzten Monate damit verbracht, sich zur Verteidigung des bestehenden Systems zu mobilisieren.
Die Gegenoffensive von Team USA
Das Mar-a-Lago-Abkommen, Fortsetzung
Nachdem die Trump-Regierung im Jahr 2025 die erste Welle der im Mar-a-Lago-Abkommen vorgesehenen Maßnahmen umgesetzt hat – Zölle, höhere Verteidigungsausgaben, Ausbau der heimischen Energieproduktion und gezielte Abwertung des US-Dollars –, treibt sie nun die nächste Phase von Stephen Mirans Plan voran: koordinierte Währungsinterventionen, eine formelle Partnerschaft zwischen dem Finanzministerium und der Federal Reserve zur Unterdrückung langfristiger Renditen sowie Besteuerungsmechanismen, die auf ausländische Kapitalströme abzielen.
DXY, 01/1971–04/2026
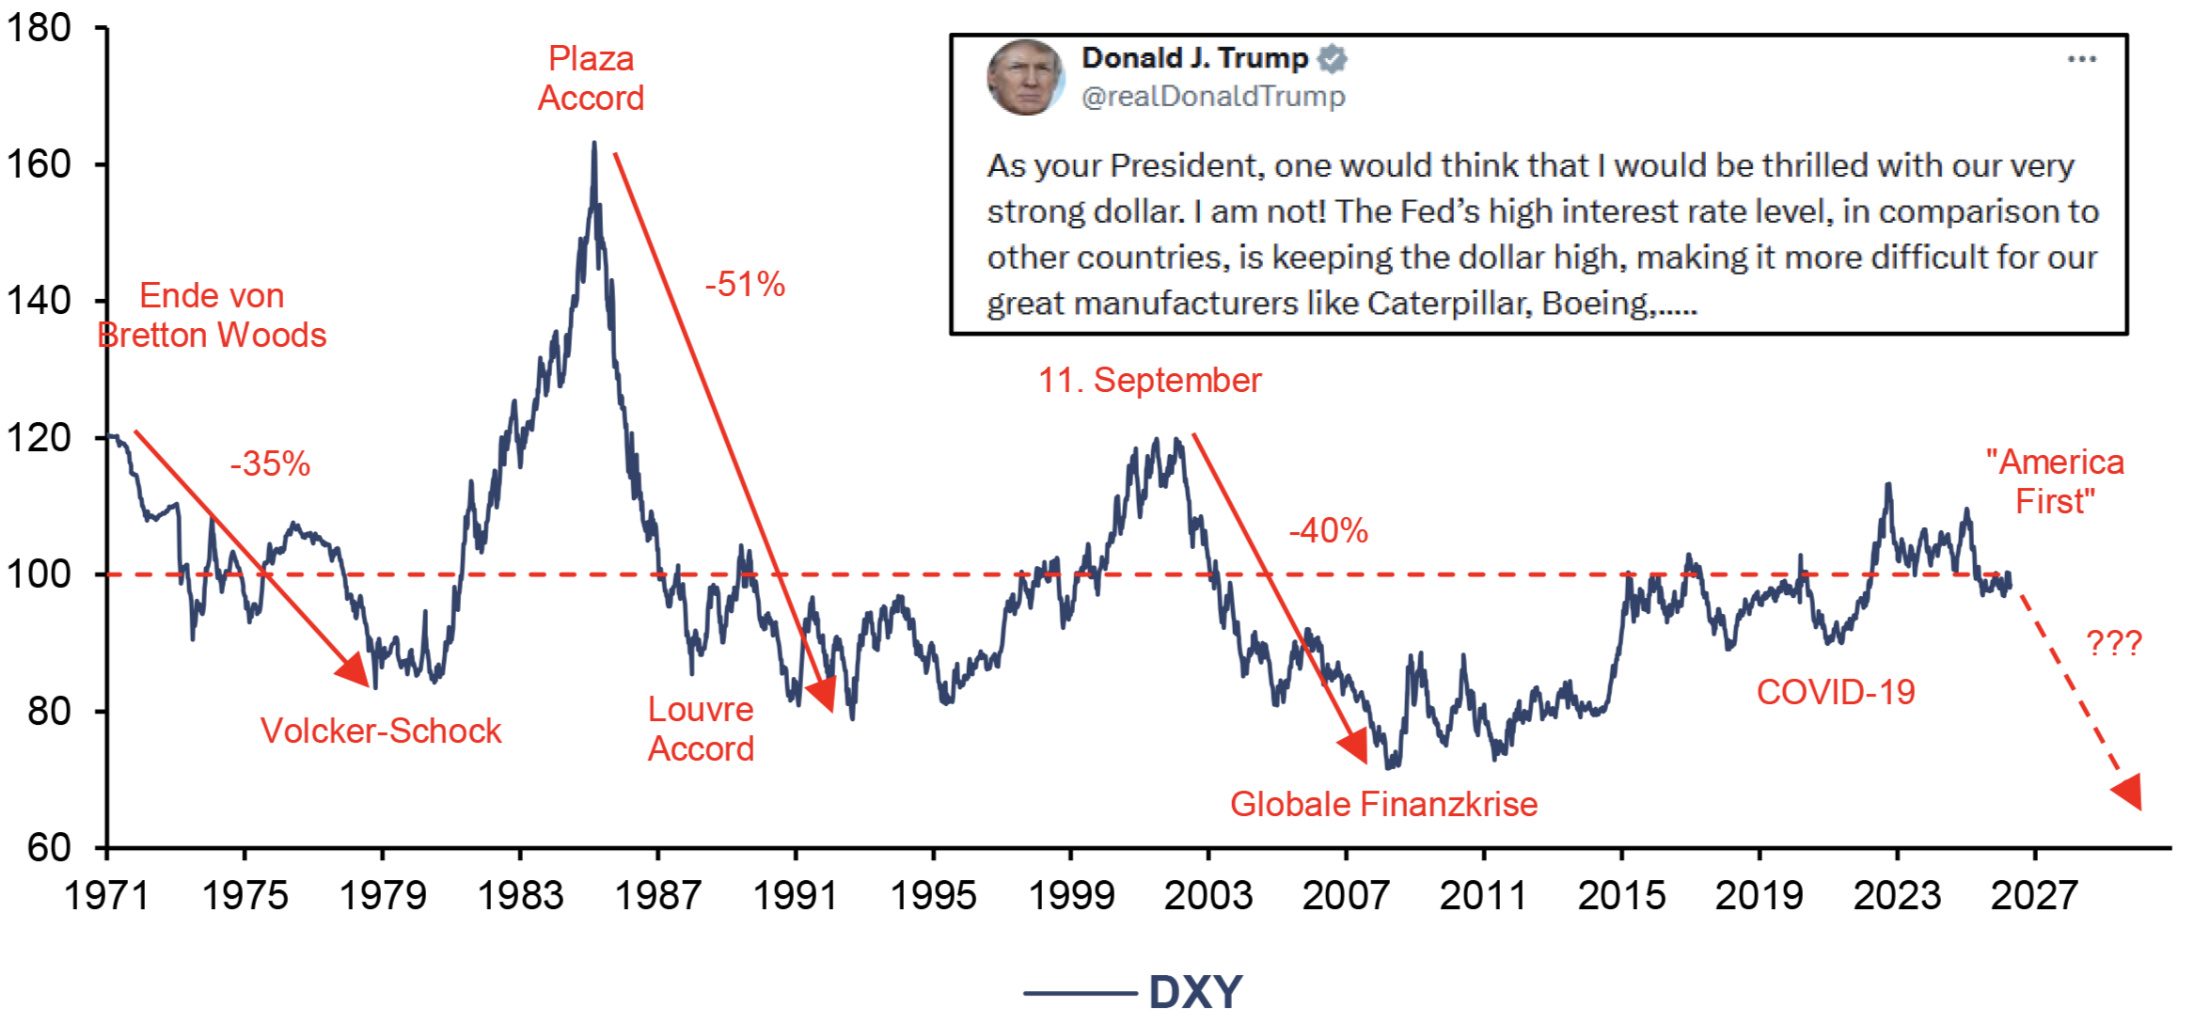
Quelle: LSEG, Incrementum AG
Diese Vorschläge lassen sich am besten im theoretischen Rahmen von Michael Everys „Reverse Perestroika“ verstehen: der gezielten Transformation der US-Wirtschaft weg von Konsum und Finanzialisierung hin zu Kapitalinvestitionen und militärisch-industrieller Produktion. Während Gorbatschow den sowjetischen militärisch-industriellen Komplex abbauen wollte, baut diese Regierung den US-amerikanischen aktiv wieder auf.
Die am 23. Jänner 2026 von der New Yorker Federal Reserve durchgeführte „Kursüberprüfung“ des USD-JPY-Wechselkurses – das erste derartige Signal seit der US-amerikanischen Intervention zum Yen-Verkauf im März 2011 – deutet darauf hin, dass eine direkte Währungsintervention bevorstehen könnte, wenngleich Bessent dies dementiert hat. Die Nominierung von Kevin Warsh als Vorsitzenden der Federal Reserve und Mirans Beförderung in den Gouverneursrat der Federal Reserve untermauern diesen Kurs. Im Bereich der Besteuerung stellt der vom IRS im Dezember 2025 vorgeschlagene Neufassungsentwurf von Section 892 einen Schritt in Richtung Mirans Konzept einer „Nutzungsgebühr“ für ausländische Inhaber von US-Dollar-Vermögenswerten dar. Wie Miran anmerkt: „Tariffs provide revenue, and if offset by currency adjustments, present minimal inflationary or otherwise adverse side effects.“ Dennoch räumt er auch die historische Last ein: „Historically, the United States has pursued multilateral approaches to currency adjustments.“ – Der gegenwärtige Augenblick scheint jedoch ein völlig anderes Vorgehen zu erfordern.
Die Risiken sind beträchtlich und den Kennern der Währungsgeschichte wohlbekannt. Währungsinterventionen haben eine durchwachsene Erfolgsbilanz, wenn wirtschaftliche Fundamentaldaten fehlen. Das Plaza-Abkommen von 1985 war teilweise deshalb erfolgreich, weil es auf einem echten multilateralen Konsens beruhte;[2] heute besteht unter den Großmächten jedoch kein solcher Konsens. Dennoch ist eine Reverse Perestroika strukturell bullish für Gold – unabhängig davon, ob sie gelingt oder scheitert. Erfolg bedeutet eine kontrollierte Abwertung und künstlich gedrückte Realzinsen – das Lehrbuchumfeld für eine Goldaufwertung. Scheitern bedeutet einen Vertrauensverlust in die US-Währungsinstitutionen und ihre Glaubwürdigkeit, was Kapital in die einzige Anlage treibt, die sich der Kontrolle oder Manipulation durch irgendeine Gruppe entzieht. Gold profitiert wie immer von der Unsicherheit selbst.
Mirans Rahmenkonzept befasst sich mit der strukturellen Verteidigung der US-Dollar-Hegemonie durch Zölle, Währungsinterventionen und Renditemanagement. Doch Team USA verfügt über eine zweite Waffe, die nicht über staatliche Politik, sondern über Marktakzeptanz und technologische Infrastruktur wirkt.
Dollar-Milkshake und Stablecoins
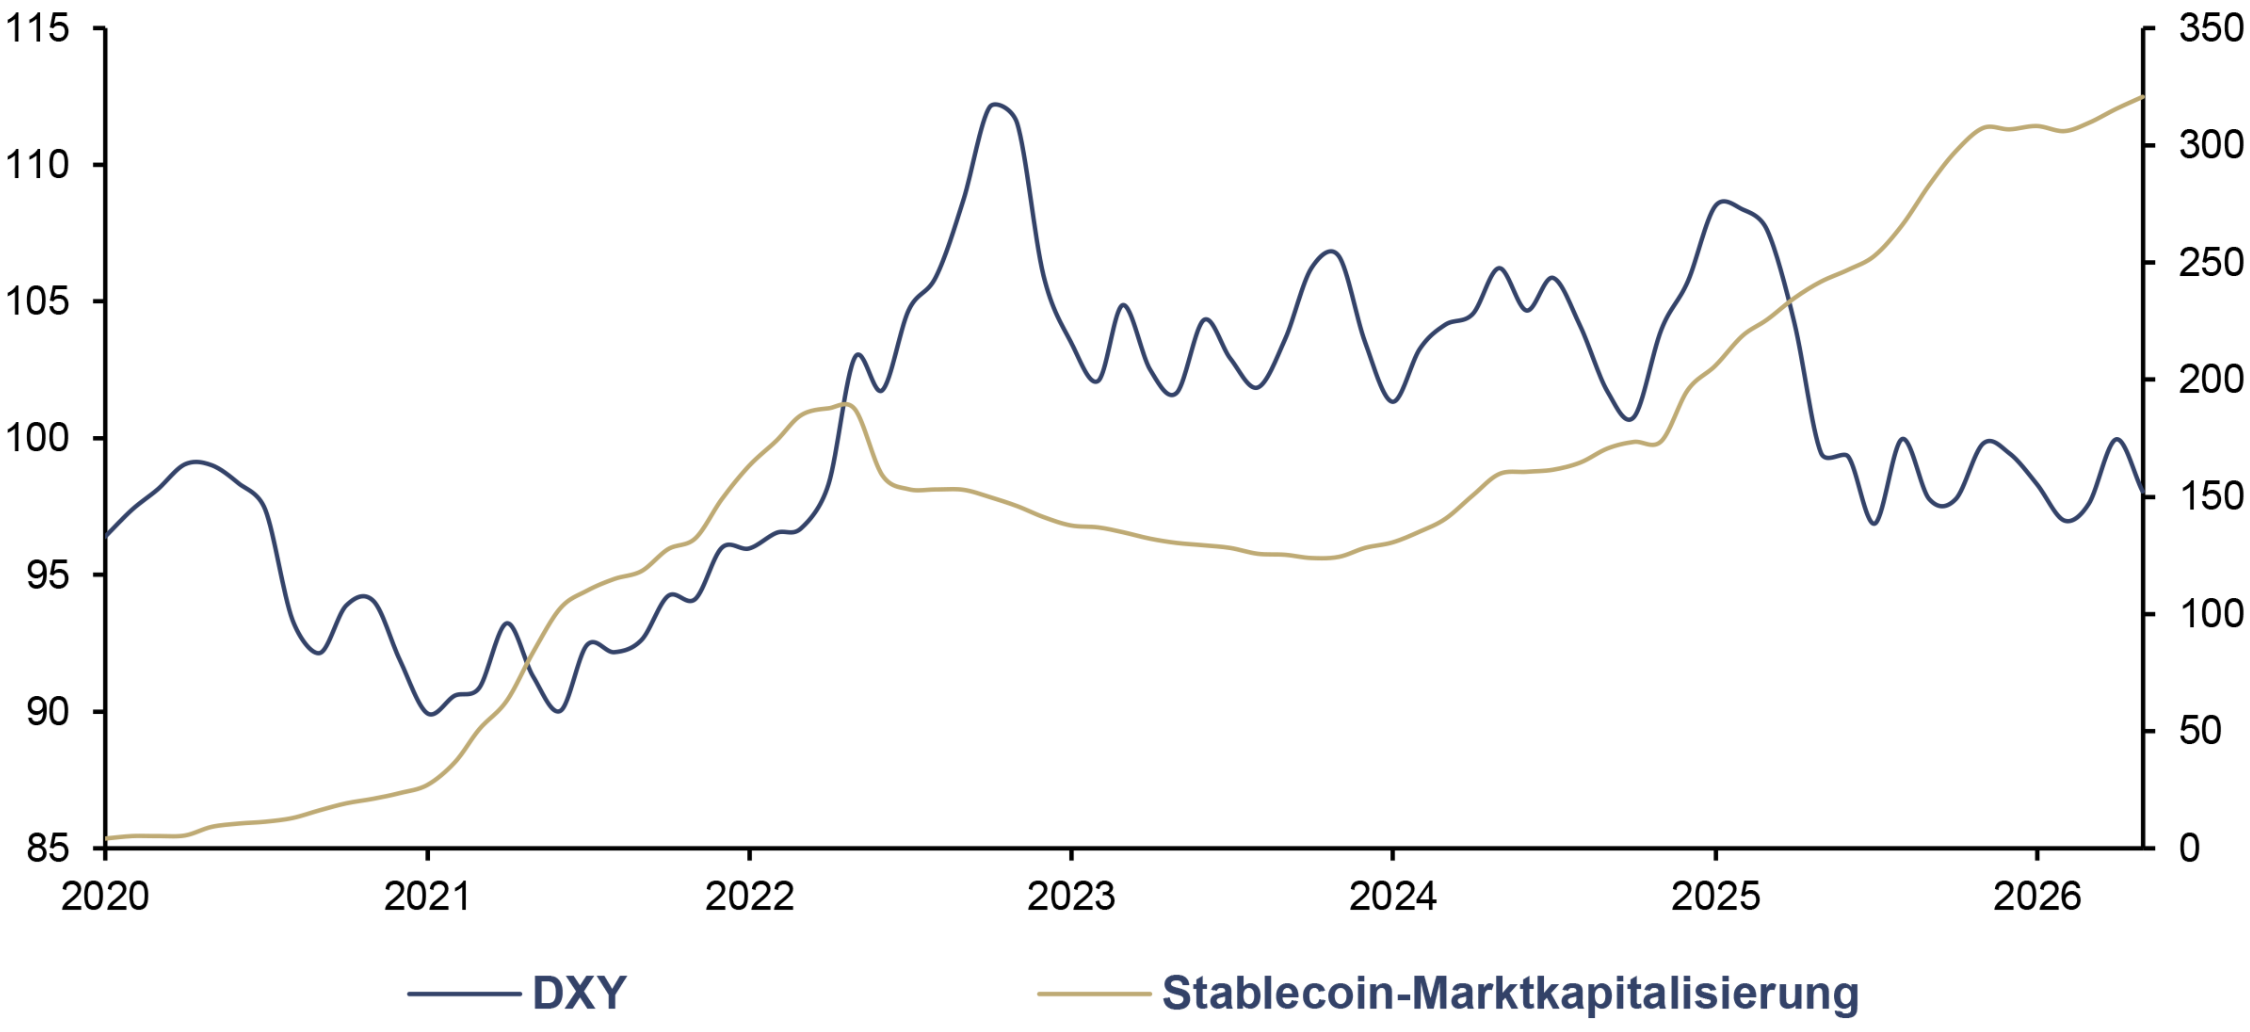
Brent Johnsons „Dollar-Milkshake-Theorie“ – die These, dass der US-Dollar durch die Absorbierung globaler Liquidität an Stärke gewinnt – ist in ihrer Kernlogik weiterhin gültig.[3] Allerdings sorgte die Einführung der Zölle im April 2025 für den ersten sichtbaren Riss im System: Die freiwillige Nachfrage nach US-Dollar, also die diskretionären Entscheidungen der Anleger zur Kapitalallokation, schwand, während die unfreiwillige Nachfrage, also die Schuldendienstverpflichtungen ausländischer Schuldner, bestehen blieb. Das System beginnt sich aufzuspalten.
DXY (lhs), und Stablecoin-Marktkapitalisierung (rhs), in Mrd. USD, 01/2020–04/2026
Quelle: DeFiLlama, Incrementum AG
Wie Johnson kürzlich formulierte, ist das Eurodollar-System „a prison that everyone built around themselves“. Es funktioniert aufgrund von Massenträgheit und dem Fehlen von Alternativen, nicht aufgrund einer echten Präferenz.[4]
Stablecoins sind für das Team USA zum wirksamsten Instrument geworden, um die Dominanz des US-Dollars auf Märkte auszuweiten, in die die bestehende USDollar-Infrastruktur nicht ohne Weiteres vordringen kann. Die gesamte Marktkapitalisierung beträgt mittlerweile über 300 Mrd. USD; allein Tether hält mehr US-Staatsanleihen, die als Sicherheit für seine US-Dollar-Stablecoins dienen, als die überwiegende Mehrheit der souveränen Staaten. Citi prognostiziert für 2030 eine Gesamtkapitalisierung des Stablecoin-Markts in Höhe von 1,9 Bill. USD im Basisszenario.
Izabella Kaminska sieht Stablecoins als potenziellen Migrationspfad weg von der veralteten Eurodollar-Infrastruktur – den Banken und SWIFT-Kanälen, über die seit Jahrzehnten US-Dollar-Ströme fließen – hin zu neuen Distributed-Ledger-Kanälen, über die die Vereinigten Staaten weitaus größere Kontrolle ausüben würden.[5] Dies kommt einer Neugestaltung der Währungsinfrastruktur für das 21. Jahrhundert gleich.
Wie Peter Earle anmerkt, geht es bei dem, was Asien durch regulierte Stablecoin-Rahmenwerke in Hongkong und Singapur aufbaut, möglicherweise „less about displacing the dollar as reserve money than about disaggregating the mechanisms whereby dollar liquidity is accessed, transferred, and rehypothecated“ – eine wettbewerbsorientierte Pluralisierung der Fiat-Währungen unter Schatten-US-Dollar-Preisen, die die Kanäle der US-Dollar-Dominanz verändert, ohne ihr direkt entgegenzutreten.
Im Regulierungsstreit um Stablecoins sind die Fronten gezogen. Die USA haben Gesetze zur Förderung der Nutzung und Einbindung von Stablecoins in das Finanzsystem erlassen. China hingegen hat Stablecoins vollständig verboten und betrachtet sie als Trojanische Pferde für die Hegemonie des US-Dollars. Peking liegt mit dieser Einschätzung nicht falsch: Jedes Smartphone, das Transaktionen mit beliebten Stablecoins wie USDT oder USDC durchführt, ist ein Knotenpunkt in einem US-Dollar-Netzwerk, das außerhalb der Reichweite der lokalen Währungsbehörden und ihrer Kapitalkontrollen operiert. China baut CIPS, Gold-für-Yuan-Tresore und die UNIT auf, um die US-Dollar-Infrastruktur von oben durch staatliches Handeln zu verdrängen.
Doch wie Izabella Kaminska aufzeigt, stößt Chinas Gegenstrategie auf eine strukturelle Einschränkung. Peking kann seine Abhängigkeit vom US-Dollar nicht einfach durch den Verkauf von Staatsanleihen verringern, da groß angelegte Verkäufe den Renminbi nach oben treiben würden. China ist in gewisser Weise stärker vom US-Dollar-System abhängig, als es der Iran jemals war. Genau deshalb verdienen Gerüchte, dass Peking möglicherweise digitale Vermögenswerte entwickelt, die durch Gold statt durch den Renminbi gedeckt sind, Beachtung. Diese Gerüchte wurden von Scott Bessent persönlich gegenüber Abgeordneten bestätigt. Ein goldgebundenes Instrument würde grenzüberschreitende Abwicklungen außerhalb des US-Dollar-Raums ermöglichen und gleichzeitig die Liberalisierung des Kapitalverkehrs umgehen, die sich die KPCh politisch nicht leisten kann.
Stablecoins verdrängen lokale Währungen durch die Präferenz der Konsumenten und die Akzeptanz seitens der Händler. Jeder bezeichnet sie als „Gamechanger“, welche „completely change the geometry and geography of how the financial system works“. Der Wettstreit zwischen Top-down-De-Dollarization und Bottom-up-Dollarisierung wird eine der prägenden monetären Dynamiken der kommenden zwei Jahrzehnte sein.
Monetäre Instrumente allein – seien es Zölle, Stablecoins oder Währungsinterventionen – wirken nicht in einem Vakuum. Sie werden in einem geopolitischen Wettstreit eingesetzt, der über die Wirtschaft hinausgeht. Um zu verstehen, wohin sich das US-Dollar-System entwickelt, müssen wir das breitere strategische Schachbrett betrachten, auf dem diese monetären Instrumente eingesetzt werden.
Der Eagle gegen den DragonBear
Die Politik der Trump-Regierung ist keine Ansammlung unzusammenhängender Provokationen, sondern eine einheitliche, kohärente Kampagne. Marco Rubios Rede in München beschrieb einen zivilisatorischen Rahmen. Michael Every nutzt das Brettspiel „Risiko“ als Analogie: Kontrolliere deinen eigenen Kontinent, verwehre dem Gegner sein entscheidendes regionales Territorium. In Asien bleibt Taiwan das umkämpfte Terrain, in Europa ist es die Ukraine.
Washington weist die Verbündeten an, die Hauptverantwortung für ihre eigene regionale Sicherheit zu übernehmen, während sich die Vereinigten Staaten auf die westliche Hemisphäre konzentrieren – und die Monroe-Doktrin von Grönland bis Argentinien durchsetzen. Die Rekrutierung von Bankern von Goldman Sachs und JPMorgan durch das Pentagon für eine neue Economic Defense Unit, deren Aufgabe es ist, über einen Zeitraum von drei Jahren 200 Mrd. USD zu investieren, ist ein weiterer Beweis für den Plan von Team USA. Dabei erfordert die Wirtschaftspolitik neben militärischer Hardware nun auch die Feuerkraft der Wall Street.
Die Absetzung des venezolanischen Präsidenten Nicolás Maduro. Verstärkter Druck auf Kuba, das vor kurzem seine eigene Perestroika eingeleitet hat und damit kubanischen US-Amerikanern die Rückkehr und die Eröffnung privater Unternehmen erlaubt. Die Ankündigung einer militärischen Kooperation mit Indonesien – der viertgrößten Nation der Welt und Wächterin der Straße von Malakka, Chinas zweitem kritischen Energieengpass – am selben Tag wie die Blockade von Hormus. Diese Schritte lassen sich am besten als koordinierte Maßnahmen innerhalb eines größeren strategischen Rahmens verstehen.
Militärschläge gegen den Iran sind ein bedeutender Schritt gegen einen wichtigen Verbündeten der DragonBear-Allianz.[6] Modis Treffen mit der israelischen Führung wenige Tage vor diesen Schlägen deutet auf eine Abfolge hin, die den Aufbau von Allianzen über das Hub-and-Spoke-Modell der Ära des Kalten Krieges hinaus erweitert. Washington gestaltet die geopolitische Landkarte sowohl durch Gewalt als auch durch Staatskunst neu.
Der Iran-Konflikt hat jedoch auch eine Verschiebung im Wesen der militärischen Machtprojektion offengelegt, welche Auswirkungen auf die finanziellen Vereinbarungen hat. Wie sich während des Ukraine-Kriegs gezeigt hat, steht außer Zweifel, dass Drohnen und Raketen, die nur wenige tausend US-Dollar kosten, nun Kriegsschiffe im Wert von mehreren Milliarden US-Dollar ausschalten können. Erik Prince hat dies als die bedeutendste Veränderung in der Kriegsführung, „since Genghis Khan put stirrups on horses“, bezeichnet. Zum ersten Mal seit dem Zweiten Weltkrieg war die US-Marine nicht in der Lage, die Freiheit der Schifffahrt durch die Straße von Hormus zu garantieren. Das gesamte Konstrukt der amerikanischen Machtprojektion, das auf Flugzeugträgerkampfgruppen und der Vorherrschaft auf hoher See basiert – derselbe militärische Schutzschirm, der den US-Dollar seit 1945 implizit gestützt hat –, sah sich einer konkreten Herausforderung durch Schwärme billiger, leicht ersetzbarer Waffen gegenüber. Wenn die Sicherheitsgarantie nicht mehr mit absoluter Gewissheit gilt, wird auch der damit verbundene Währungsaufschlag infrage gestellt.
Der kinetischen Konfrontation ging eine finanzielle Kriegsführung voraus. Wie Izabella Kaminska dokumentiert hat, orchestrierte Washington eine gezielte Verknappung des US-Dollars im Iran, indem es die irakischen Bankverbindungen – die das iranische Finanzsystem am Leben gehalten hatten – abwürgte. Es verschärfte die Sanktionen, um eine unmittelbare maximale Wirkung zu erzielen und eine Kettenreaktion auszulösen. Diese reichte von Bankenzusammenbrüchen – wie dem der Ayandeh Bank im Umfang von 5 Mrd. USD – über eine Währungskrise bis hin zu Protesten auf dem Großen Basar. Finanzminister Bessent bestätigte, dass diese Kausalkette bekannt und zu einem erheblichen Teil beabsichtigt war. Im April 2026 ließ das US-Finanzministerium die Situation weiter eskalieren und verschickte im Rahmen der „Operation Epic Fury“ Schreiben, in denen es mit Sekundärsanktionen gegen jede Institution drohte, die iranische Geldströme an Banken in den Vereinigten Arabischen Emiraten, Oman, Hongkong und China abwickelte. Mit dieser Maßnahme hat das Team USA das Spielbuch der USDollar-Knappheit vom Bankensystem des Ziels auf die gesamte Transitarchitektur um es herum ausgeweitet.
Der Fall Iran liefert ein aktuelles Beispiel dafür, wie die Einschränkung des Zugangs zu US-Dollar nicht nur Märkte, sondern auch politische Verhältnisse destabilisieren kann. Er wirft die Frage auf, ob eine ähnliche, wenn auch ausgefeiltere Strategie nicht auch an anderer Stelle angewendet wird.
Luke Gromen skizziert die gefährliche Dynamik, die hier am Werk ist: Der Iran muss nicht das US-Militär besiegen, um strategischen Schaden anzurichten, sondern lediglich den Markt für US-Staatsanleihen. Wenn der Ölpreis aufgrund von Versorgungsengpässen in die Höhe schnellt, müssen größere Gläubigerländer Staatsanleihen verkaufen, um die höheren Energieausgaben zu finanzieren. Die Strategic Petroleum Reserve verfügt nur über eine begrenzte Menge an Öl. Hedgefonds halten 37 % der Nettoemissionen von US-Staatsanleihen (UST) über gehebelte Basis-Trades – eine prekäre strukturelle Situation. Dieser Mechanismus ist nicht mehr nur theoretisch: Anfang April 2026 sanken die Bestände der Federal Reserve innerhalb von fünf Wochen um 82 Mrd. USD auf 2,7 Bill. USD – der niedrigste Stand seit 2012 –, während die Renditen 10-jähriger US-Staatsanleihen von 3,9 % auf über 4,4 % stiegen – das Gegenteil des typischen Verhaltens eines „sicheren Hafens“ und ein Zeichen für Zwangsverkäufe durch ölimportierende Gläubiger, die ihre Währungen verteidigen. Dies ist eine systemische Schwachstelle, die jeder Gegner ausnutzen kann.
Jeder stellt Hormus als ein „Kobayashi Maru“ dar – das No-Win-Szenario aus Star Trek. Ende April lag der Brent-Rohölpreis um mehr als 50 % über dem Vorkriegsniveau und der Waffenstillstand war weiterhin fragil. Ein Rückzug hätte das bedeutet, was Daniel Oliver als „an American Suez crisis, precipitating the final demise of the US dollar“ bezeichnete. Eine Eskalation versetzte die Energiemärkte zusätzlich in Panik, als der Iran Ölfelder im Upstream-Bereich ins Visier nahm, was nicht nur die laufende Energieversorgung, sondern auch die längerfristige Verfügbarkeit bedroht. Katar erklärte nach Angriffen auf Ras Laffan force majeure für LNG-Exporte.
Alexander Campbell bietet einen Gegenpol, eine Sichtweise, die auf klassischer geopolitischer Theorie basiert: Die USA sind eine Rimland-Macht und müssen die Straße von Hormus nicht direkt kontrollieren, sondern lediglich das umliegende Meer. Campbells „separating equilibrium“ interpretiert Trumps Einladung zur Koalition nicht als Verzweiflungsakt, sondern als Mechanismus, um echte Verbündete von Trittbrettfahrern zu unterscheiden. Für Campbell ist das Aufkommen von „Friend Oil vs. Enemy Oil“ – die zunehmende Divergenz zwischen West Texas Intermediate und asiatischen Benchmarks – eine strukturelle Fragmentierung der Energiemärkte entlang geopolitischer Linien. Dennoch kommt Campbell zu derselben Schlussfolgerung: Gold. Denn Gold funktioniert in beiden Szenarien.
Die China-Dimension könnte jedoch die weitreichendsten Folgen haben. Die Bedingungen des Iran für eine sichere Durchfahrt durch die Straße von Hormus sind eindeutig: keine feindliche Haltung gegenüber dem Iran und die Bereitschaft, die verlangte Mautgebühr zu zahlen. Akzeptiert werden chinesische Yuan, Bitcoin und ironischerweise USDT.
Mitte April wendete sich das Blatt: Das US-Zentralkommando (CENTCOM) hatte eine Seeblockade der iranischen Häfen vollständig umgesetzt, und das Passieren der Meerenge steht nun unter amerikanischer Kontrolle. Der Vorfall bleibt dennoch als dokumentierter Präzedenzfall bestehen. Laut der Deutschen Bank fließen bereits 85 % des Rohöls aus dem Nahen Osten nach Asien und Saudi-Arabien exportiert viermal mehr Öl nach China als in die USA. Der Abrechnungskreislauf aus Öl, Yuan und Gold wird am kritischsten Nadelöhr der Welt einem Stresstest unterzogen.
Dies versetzt China in eine komplexe geopolitische Lage. Bleibt die Straße von Hormus für den westlichen Schiffsverkehr geschlossen, für die mit China verbündete Schifffahrt jedoch offen, verschafft sich Peking einen enormen strategischen Vorteil: vergünstigte Energie, die in der eigenen Währung abgerechnet und über die von China kontrollierte Infrastruktur geleitet wird. Gleichzeitig riskiert es jedoch, in eine Konfrontation hineingezogen zu werden, die es bisher sorgfältig vermieden hat. Unterdessen wirkt jeder Schritt der Trump-Regierung – Venezuela, Kuba, Iran, Argentinien, die Bekräftigung der Monroe-Doktrin – wie eine Vorbereitung auf das entscheidende Ereignis: dem erwarteten Gipfeltreffen zwischen Trump und Xi. Jeder geschwächte DragonBearKnotenpunkt, jeder neue lateinamerikanische Verbündete und jede neu gestaltete Allianz stellt ein Druckmittel dar, wenn sich die beiden Hauptakteure schließlich an einen Tisch setzen.
Doch wie Addis Goldman in The Republic argumentiert: „commerce is no substitute for politics — in many respects, it is its antithesis.“ Ohne ein verbindliches politisches Prinzip bleiben transaktionale Bündnisse brüchig. Peking, das den Handel als Mittel zur politischen Annäherung versteht, könnte sich als der geduldigere Stratege erweisen.
Die Konfrontation zwischen diesen beiden Hauptakteuren dominiert die Schlagzeilen. Doch die monetäre Zukunft wird nicht allein von Washington und Peking geprägt werden. Zwischen den beiden Polen liegt eine Konstellation von Mittelmächten und jede von ihnen steht vor der Frage: Zu welchem System gehöre ich? Ist es möglich, den Spagat zu schaffen? Ihre Antworten, gemessen nicht nur an der Rhetorik, der Ausrichtung des Handels und dem militärischen Engagement, beeinflussen das globale Machtgleichgewicht.
Die mittleren Mächte
Japan
Der überragende Wahlsieg der japanischen Premierministerin Sanae Takaichi veranschaulicht den in diesem Kapitel beschriebenen Wandel. Jahrelang hatten sich japanische Premierminister als Verwalter eines auf Autopilot laufenden Systems abgewechselt.
Wie Every bemerkt: „[W]hen you had revolving door Japanese prime ministers, that was a period in which we were still in the liberal world order. It didn’t really matter who was running Japan.“
Takaichi muss inmitten von Herausforderungen regieren, die vor zehn Jahren noch unvorstellbar gewesen wären. Japan sieht sich zum ersten Mal seit einer Generation mit Inflation konfrontiert. Die Renditen japanischer Staatsanleihen steigen auf Niveaus, die sich auf die globalen Anleihenmärkte auswirken könnten. Die BOJ befindet sich in einer Zwickmühle zwischen einem schwächeren Yen und einer untragbaren Schuldenquote, die durch eine schrumpfende Bevölkerung noch weiter verschärft wird. Takaichi gewann unter anderem, weil sie dem chinesischen Druck in Bezug auf Taiwan standhielt, und die Ansicht des Sicherheitsestablishments teilte, dass Japan im Falle eines Krieges mithineingezogen werden würde, ob es das wolle oder nicht.
Die Bedeutung Japans für das US-Dollar-System kann kaum überschätzt werden. Tokio ist ein Vorreiter des neuen, integrierten Bündnismodells nach Every, bei dem Kapital in langfristige, produktive US-Investitionen gelenkt wird, anstatt Handelsüberschüsse einfach in US-Staatsanleihen zu reinvestieren. Die USA, so Every, „is literally directing where this investment is going to go. That is a capital control“. Im Gegenzug erhält Japan eine tiefere militärische Integration und einen Platz am Verhandlungstisch, unabhängig davon, welche Architektur die USA gegenüber China aufbauen. Das neue Plaza-Abkommen, falls es zustande kommt, wird ein japanisches Kapitel enthalten.
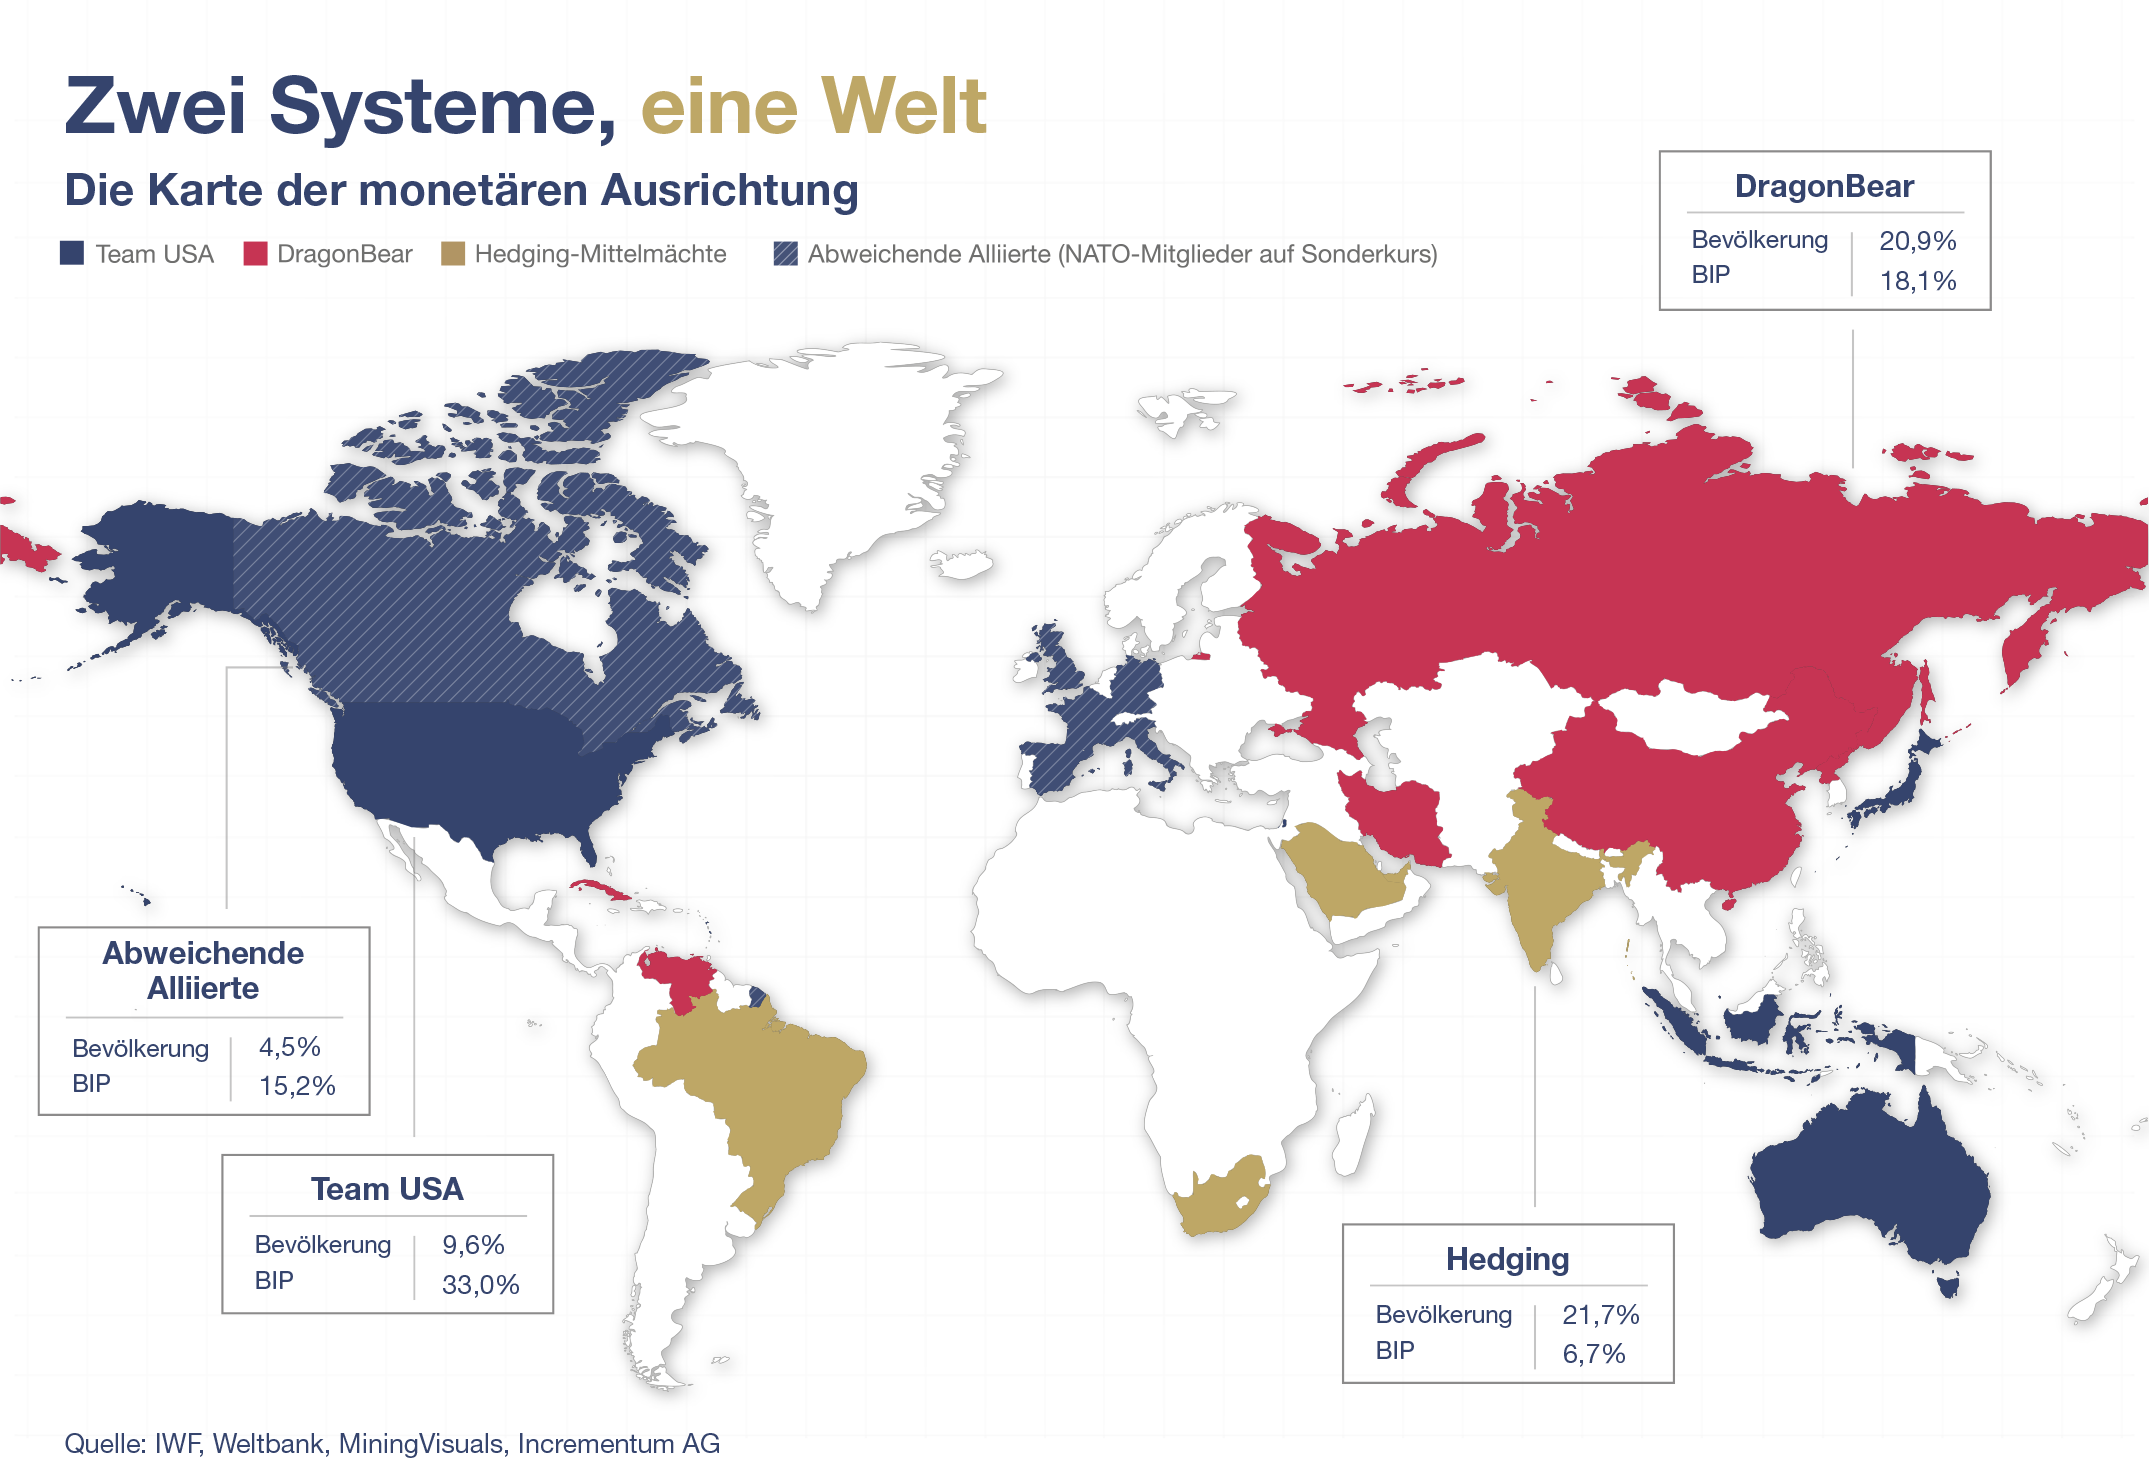
Japans Bündnis mit dem Team USA ist tiefgreifend, aber fragil. Weiter südlich spielt ein anderer asiatischer Riese ein ganz anderes Spiel – eines, das von bewusster, strategischer Unklarheit geprägt ist.
Indien
Indien hat in den letzten zehn Jahren 6.500 t Gold importiert, während Indiens Außenminister betont: „India has never been for dedollarization.“ Das Ausmaß von Indiens Goldankäufen erzählt eine andere Geschichte – die einer Nation, die sich gegen jede mögliche Zukunft absichert.[7]
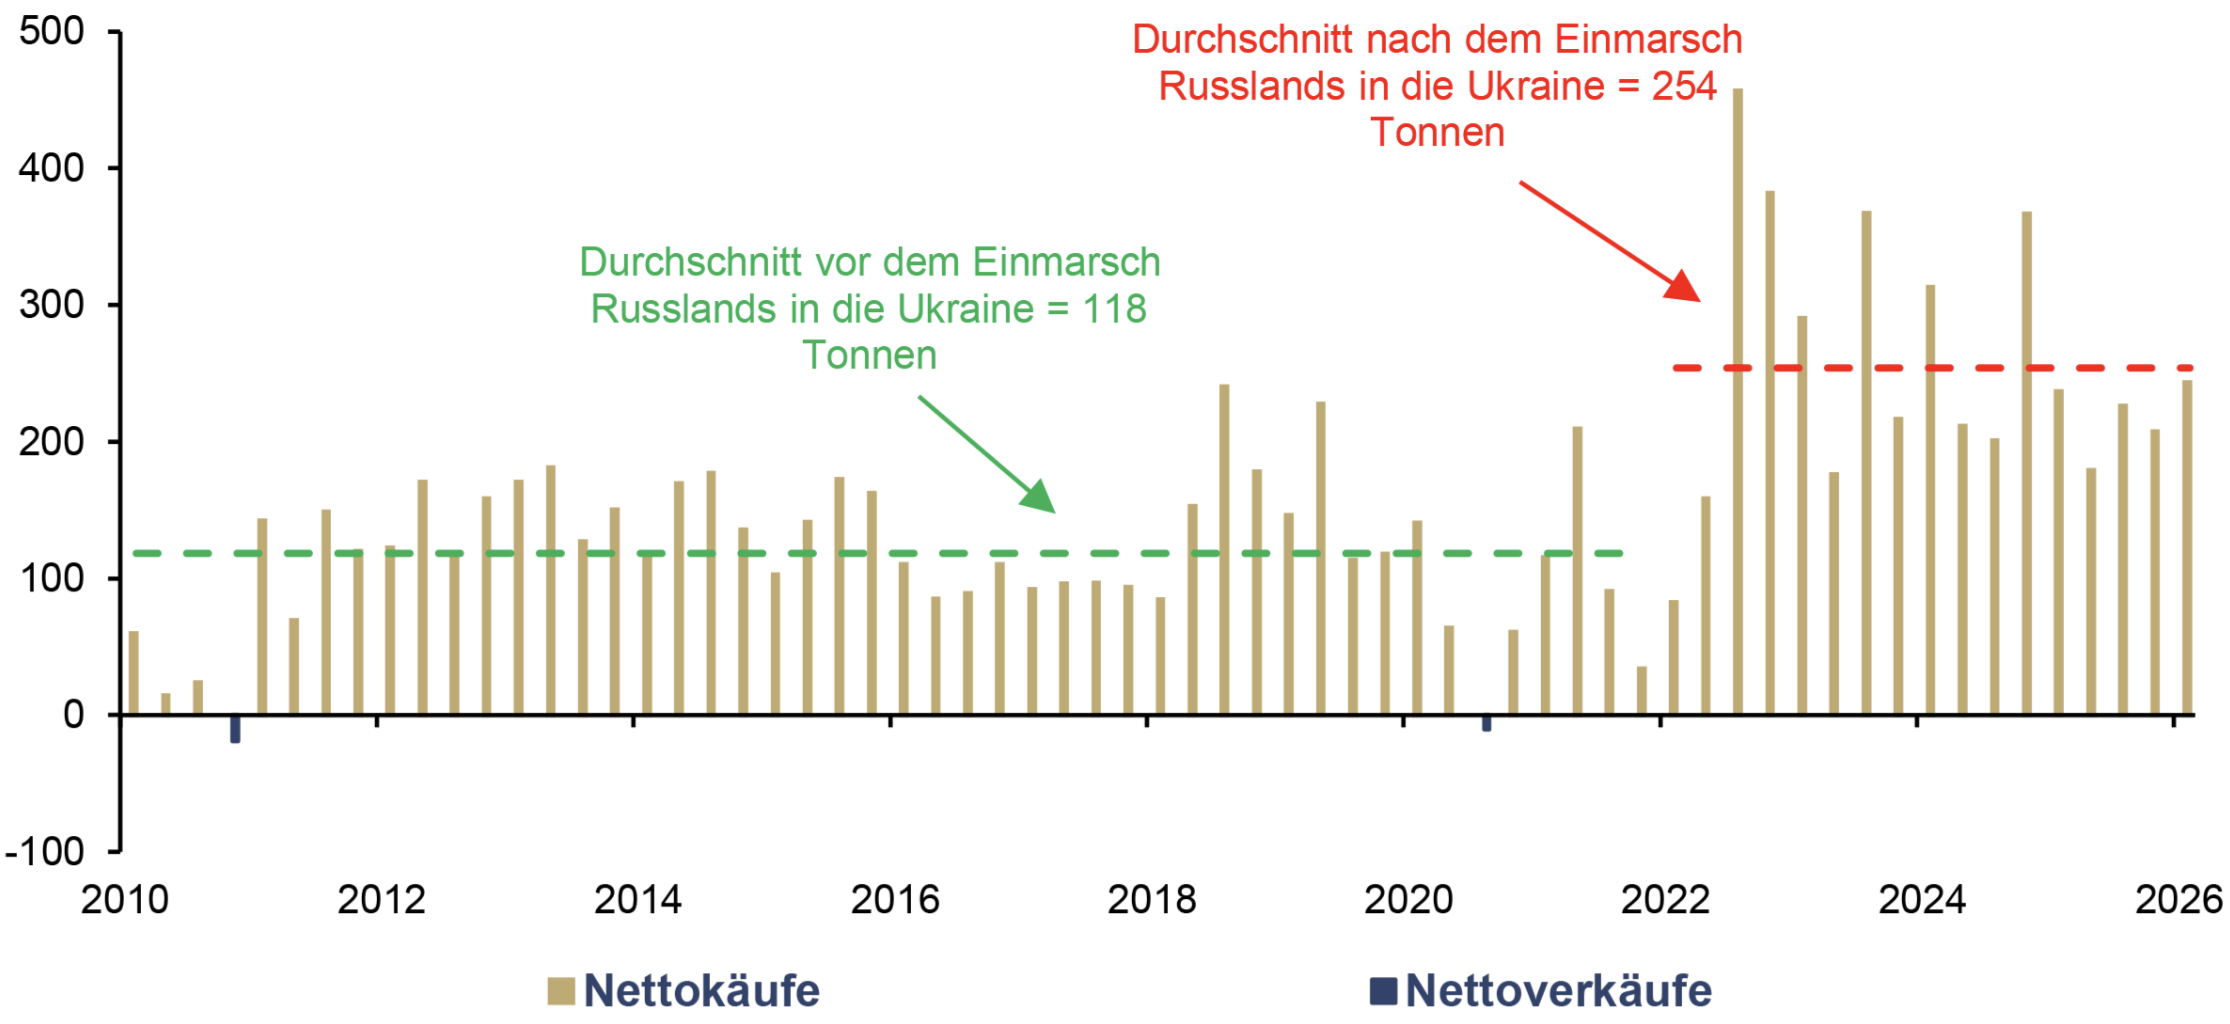
Die Zentralbanken im globalen Osten haben ihre vierteljährlichen Netto-Goldkäufe von durchschnittlich 118 t vor dem Ukraine-Krieg auf 291 t erhöht – die stärkste strukturelle Kaufwelle seit Beginn der modernen Zentralbankstatistiken. Der Schwerpunkt des globalen Goldmarktes hat sich somit entscheidend nach Osten verlagert.
Weltweite Goldkäufe der Zentralbanken, in Tonnen, Q1/2010–Q1/2026
Quelle: ICE Benchmark Administration, Metals Focus, Refinitiv GFMS, World Gold Council, Incrementum AG
Wenige Tage vor den Angriffen auf den Iran traf sich Modi mit der israelischen Führung. Washington übte Druck auf Indien aus, seine Öleinkäufe aus Russland einzuschränken, und setzte dabei Zollbefreiungen als Druckmittel ein. Nach Michael Everys Analyse würde Indien als Gewinner hervorgehen, sollte es dem Team USA gelingen, die sich abzeichnende merkantilistische Neuordnung durchzusetzen. Dennoch ist Indien nach wie vor BRICS-Mitglied, erscheint auf jenem berühmten Foto Hand in Hand mit Xi und Putin und häuft Gold weiterhin in einem Tempo an, das auf eine Absicherung gegen jedes denkbare Szenario hindeutet. Indien weigert sich, Partei zu ergreifen – nicht aus Unentschlossenheit, sondern aus strategischer Weitsicht. In einer Welt, die neu geordnet wird, könnte sich diese Ambiguität, gestützt durch 6.500 t physisches Gold, als der klügste Schachzug von allen erweisen.
Indien kann sich diese Zweideutigkeit leisten, weil es zwischen den Blöcken steht. Die USA haben traditionelle Verbündete, mit denen sie die Nachkriegsordnung gemeinsam aufgebaut haben. Diese Verbündeten stehen nun vor einer noch unangenehmeren Abrechnung: Was passiert, wenn sich das System, an dessen Aufbau man mitgewirkt hat, allmählich wie eine Belastung anfühlt?
Mit solchen Verbündeten… Europa und Kanada
Eine Festung gegen den Feind zu bauen ist anspruchsvoll. Sie zu halten, wenn die eigenen Bewohner heimlich Notausgänge in die Mauern brechen, ist die ungleich größere Kunst. Deutsche Ökonomen haben öffentlich gefordert, das in New York gelagerte Gold nach Deutschland zurückzuführen.[8] EZB-Präsidentin Christine Lagarde erklärte es für dringend notwendig, europäische Alternativen zu US-Infrastrukturen wie Visa und Mastercard aufzubauen. Zwei solcher Alternativen sind Appia, eine 2025 lancierte Initiative des Eurosystems zur Entwicklung eines europäischen tokenisierten Finanzökosystems, und der digitale Euro, dessen laufende Arbeiten eine Einführung nun frühestens für 2029 plausibel macht. Carney, Starmer und Merz pilgerten allesamt nach Peking.
Der Iran-Konflikt hat das Ausmaß des Abwanderns der Verbündeten offengelegt. Frankreich blockierte die Resolution des UN-Sicherheitsrats zur Wiederöffnung der Meerenge und handelte anschließend ein bilaterales Durchfahrtsabkommen mit dem Iran aus. Das Vereinigte Königreich blockierte die Nutzung von Diego Garcia. Italien verweigerte die Landeerlaubnis in Sigonella. Deutschland erklärte, Hormus habe „nichts mit der NATO zu tun“. Was die Griechen als „hegemonia“ bezeichneten – Führung, die durch das Tragen von Kosten verdient wird –, zerfällt zu „arché“: Kontrolle, die mit Gewalt auferlegt wird. Es ist genau jene Dynamik, die Campbell als Kennzeichen des imperialen Niedergangs identifiziert.
Die Verteidigungsausgaben steigen in ganz Europa in außergewöhnlichem Tempo. Die Lastenteilung, die jahrzehntelang über höfliche Diplomatie nicht erreicht werden konnte, wird nun durch Provokation erreicht. Wie Every es mit der für ihn typischen Direktheit ausdrückt: „[I]f you’re Australia, Canada, European countries talking big about alternatives, good luck. Go make some B2 bombers and then talk about it.„
Selbst verbündete Nationen bauen also Alternativen zur Infrastruktur des US-Dollars auf, was unter anderem die Debatten über die Rückführung von Geldern, der digitale Euro und skandinavische Institutionen zeigen, die als Reaktion auf Trumps Vorstoß in Grönland aus US-Staatsanleihen aussteigen. Wie Luke Gromen beobachtet hat, funktionierte die Ära des Kalten Krieges, auf die Rubios Rede in München anspielt, unter einem Währungssystem, in dem Gold und nicht der US-Dollar als neutrale Reservewährung diente. Das System nach 1971 ersetzte diesen Anker durch die Hegemonie des US-Dollars, doch die ihm zugrunde liegenden Vereinbarungen bröckeln sichtbar. Gold tritt erneut als der Vermögenswert in Erscheinung, der keine Loyalität erfordert.
Während Team China aufbaut und Team USA verteidigt, sichern sich die Mittelmächte nach Möglichkeit ab. Doch hinter diesen strategischen Manövern verbirgt sich eine strukturelle Realität, die über jeden einzelnen Block und jedes Bündnis hinausgeht: die Verschuldung. Unabhängig davon, welches Team sich durchsetzt, weisen die Zahlen der Staatshaushalte alle in eine Richtung – und es ist eine Richtung, die die Geschichte schon einmal eingeschlagen hat.
Das Endspiel
Finanzielle Repression ante portas
Von den Optionen, die überschuldeten Staaten zur Verfügung stehen – Sparpolitik, Zahlungsausfall, hohes Wachstum, Hyperinflation oder finanzielle Repression –, ist nur die letzte langfristig politisch tragbar. Die Zinssätze unterhalb der Inflationsrate zu halten, mindert die reale Schuldenlast, während die nominale Wirtschaft um sie herum wächst und so den Vermögenstransfer von Sparern zu Kreditnehmern verschleiert. Die Franzosen bezeichneten die Zeit nach dem Zweiten Weltkrieg als „les trente glorieuses“; wie Russell Napier feststellte, waren es 30 schreckliche Jahre für Sparer.
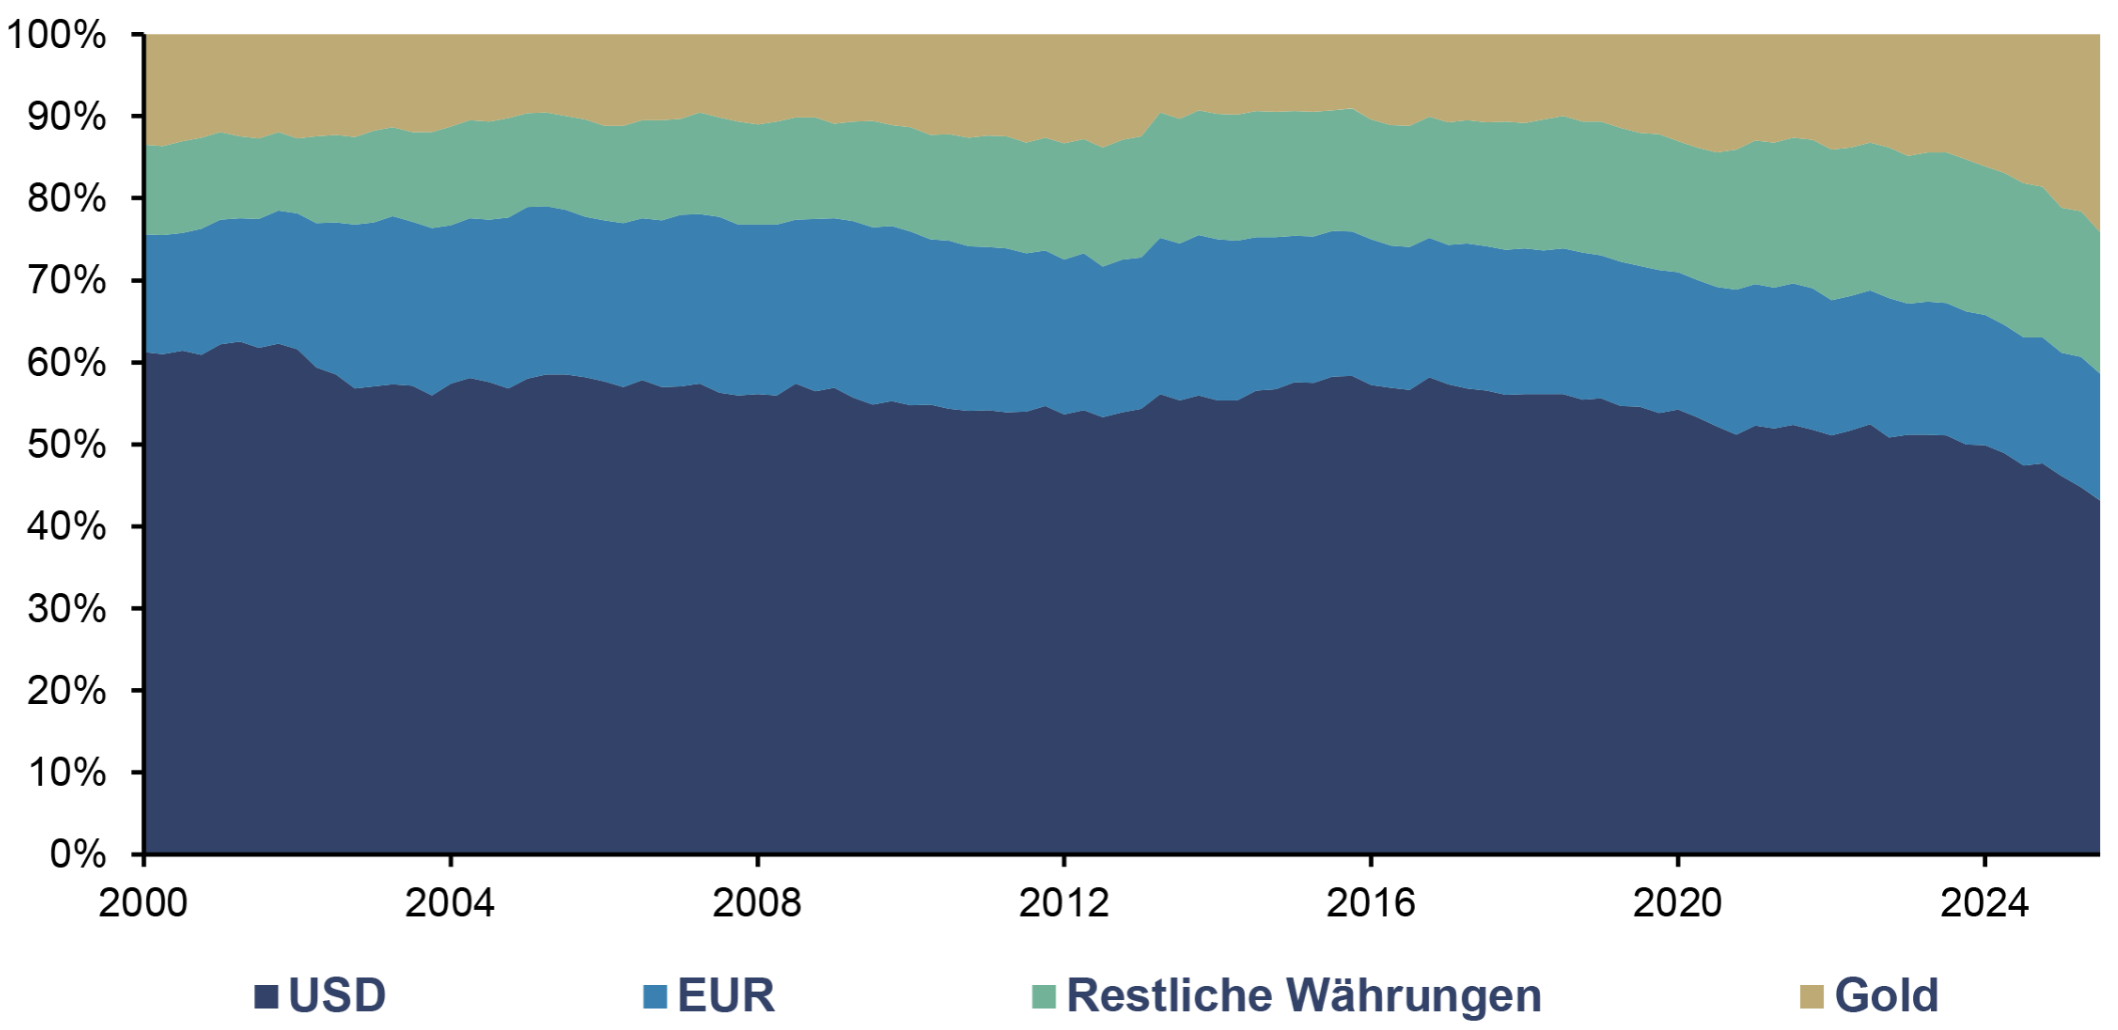
Die Voraussetzungen für eine neue Ära der finanziellen Repression nehmen Gestalt an. Die Verschuldung in den Industrieländern hat ein Rekordniveau erreicht, das mit Höchstständen aus Kriegszeiten vergleichbar ist – oder in einigen Fällen sogar bereits darüber hinausgeht.[9] Kevin Warsh setzt darauf, dass KI-getriebene Produktivität die Inflation eindämmen wird – eine Wette, die historischen Erkenntnissen zufolge bestenfalls optimistisch ist. Wie die Deutsche Bank Research feststellt, ist der Anteil ausländischer Investoren, die US-Staatsanleihen halten, von rund 50 % Anfang der 2010er-Jahre auf einen gegenwärtigen Wert von etwa 32 % gesunken, während die gesamten Goldreserven der Zentralbanken nun zum ersten Mal seit 1996 die US-Staatsanleihen übersteigen – eine strukturelle Umschichtung, die aussagekräftiger ist als jede politische Erklärung.
Zusammensetzung der globalen Gesamtreserven, 2000–Q3/2025
Quelle: Eichengreen, IWF, World Gold Council, Incrementum AG
Doch hier liegt der entscheidende Unterschied zu den 1940er-Jahren und der Nachkriegszeit: Sparer und Staaten haben heute Ausstiegsmöglichkeiten, die es damals schlichtweg nicht gab. China baut aktiv ein paralleles System auf: Goldabwicklungsmechanismen, Tausende von Teilnehmern am CIPS und Vereinbarungen, die den US-Dollar-Kanal umgehen. Die finanzielle Repression läuft Gefahr, genau jene De-Dollarization zu beschleunigen, die sie eigentlich still und leise überdauern sollte.
USD (log), in diversen Rohstoffen, 100 = 01/1970, 01/1970–04/2026
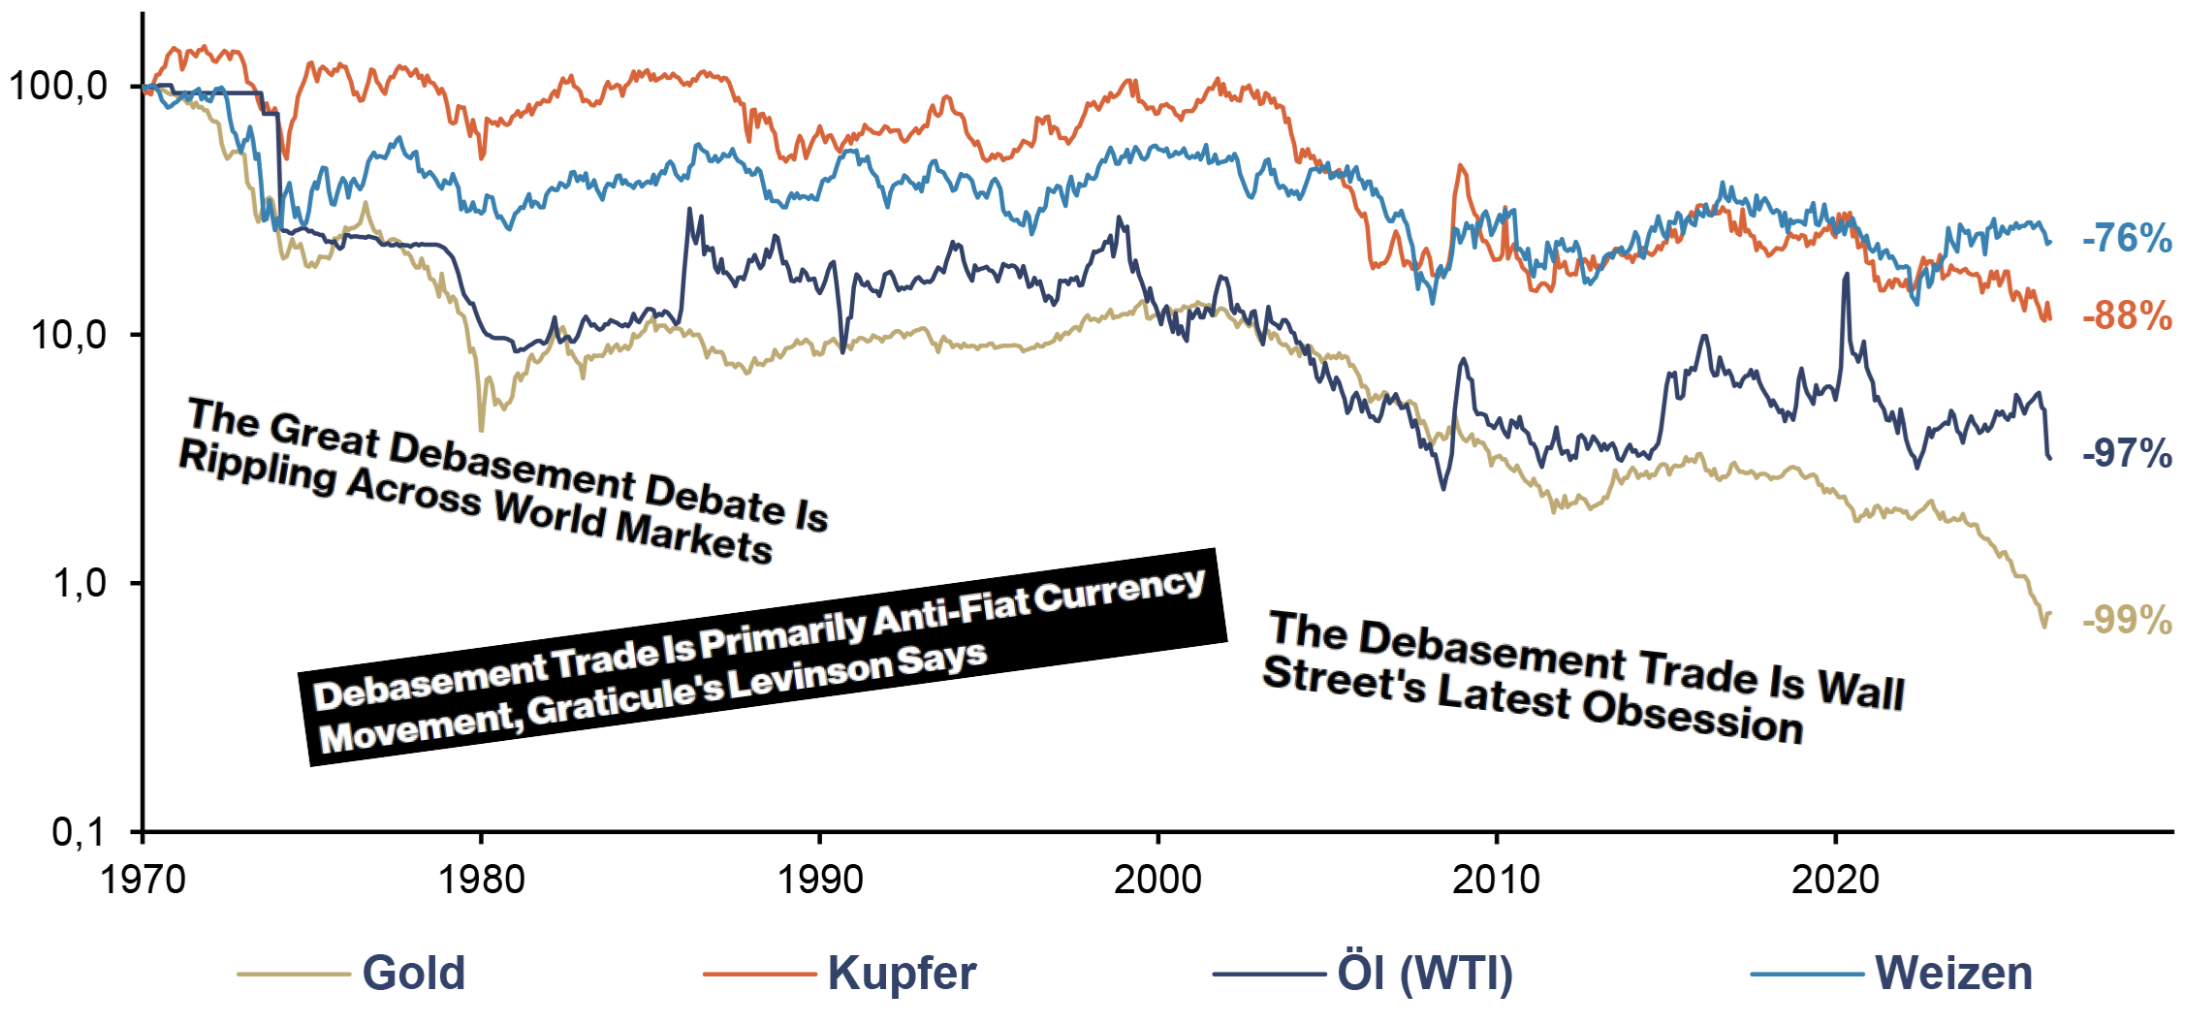
Quelle: Bloomberg, LSEG, Incrementum AG
Wie Izabella Kaminska feststellt, ist die Umstrukturierung selbst spiegelbildlich: Während China arbeitsintensive industrielle Überkapazitäten schuf, entstanden im Westen kapitalintensive finanzielle Überkapazitäten. Beide Seiten befinden sich nun in einem schmerzhaften Prozess der „Entzombifizierung“: Peking nutzt seinen M&A-Guidance-Fonds, der Westen entzieht billiges Kapital, das seine eigenen Zombie-Unternehmen am Leben gehalten hatte. Doch nur ein Vermögenswert steht außerhalb beider Systeme, ist für die Bürger leicht zugänglich, immun gegen Manipulationen durch einzelne Staaten und abgeschirmt von geldpolitischen Entscheidungen: Gold.
Wenn jeder große Staat seine Währung abwertet, jede Zentralbank Gold hortet und keine einzelne Währung universelles Vertrauen genießen kann – was, wenn nicht Gold, wird dann das stabilisieren, was als Nächstes kommt?
Warum Gold in jedem Fall gewinnt
Die institutionelle Ordnung der Nachkriegszeit – Bretton-Woods, die UNO, die NATO, SWIFT, die OPEC – wird in Echtzeit abgebaut und gleichzeitig neu aufgebaut.
Da uns der diesjährige In Gold We Trust-Report dazu einlädt, einen Blick auf „Monetary Future“ zu werfen, betrachten wir den Zeitraum der letzten zwanzig Jahre. Im Jahr 2006 war der US-Dollar noch unangefochten, BRIC(S) war lediglich ein Akronym von Goldman Sachs, und Gold wurde zu 600 USD gehandelt. Die Vorstellung, dass billige Drohnen die Straße von Hormus sperren würden, der Iran Öl zu Yuan-Preisen für die Durchfahrt verlangt oder Stablecoins zum siebtgrößten Käufer von US-Staatsanleihen werden, wäre als Fantasie abgetan worden. Blicken wir nun also voraus ins Jahr 2046. Wenn die von uns beschriebenen strukturellen Kräfte anhalten und zunehmen – die Instrumentalisierung der auf US-Dollar lautenden Infrastruktur, die Reifung alternativer Zahlungssysteme, die unerbittliche Anhäufung von Gold durch die Zentralbanken auf beiden Seiten –, wird die Währungslandschaft des Jahres 2046 nicht wiederzuerkennen sein.
Bis 2046 ist das wahrscheinlichste Szenario weder ein klarer Sieg der USA noch ein Sieg Chinas, sondern eine Währungsordnung, die eher der Welt vor 1914 als der nach 1945 ähnelt: Mehrere konkurrierende Währungsblöcke, die jeweils teilweise durch Gold gedeckt sind. Die Abrechnung untereinander erfolgt über neutrale Instrumente – sei es UNIT, ein digitaler Nachfolger oder physisches Metall selbst. Chinas Infrastruktur wird bis dahin zwar ausgereift sein, doch sein demografischer Rückgang und seine begrenzte militärische Reichweite werden verhindern, dass der Renminbi einen echten Status als globale Reservewährung erlangt. Die USA haben Netzwerkeffekte und einen technologischen Vorsprung, die den Mehrheitsanteil des US-Dollars sichern, jedoch nicht ihr Monopol.
Sollte Präsident Trumps Reverse Perestroika gelingen, profitiert Gold als neutraler Vermögenswert in einer Welt voll kontrollierter Währungen und gelenkter Kapitalströme. Sollte sie scheitern, profitiert Gold sogar noch mehr – als Abrechnungsmedium zwischen konkurrierenden Blöcken, die den Zentralbanken des jeweils anderen nicht vertrauen.
Gold erfordert kein Vertrauen in den Plan eines einzelnen Teams. Genau deshalb gewinnt es, unabhängig davon, welches Team oder welche Institutionen sich letztendlich durchsetzen. Oder, um es mit den Worten von Alexander Campbell zu sagen: „Until then, I’m long gold.„
[1] Siehe Kapitel „Warum Tether zur Schatten-Goldbank wird“ in diesem In Gold We Trust-Report
[2] Siehe „Die Geschichte wiederholt sich (nicht): Plaza-Abkommen 2.0 ante portas?“, In Gold We Trust-Report 2019
[3] Siehe „Dollar-Milkshake trifft auf Goldenen Anker: Mar-a-Lago und die neue Weltwirtschaftsordnung“, In Gold We Trust-Report 2025; „From Wedlock to Deadlock: The East-West Divorce – Debatte zwischen Brent Johnson und Louis-Vincent Gave“, In Gold We Trust-Report 2024
[4] Siehe „Wie Banker Geld in ‚Σ 0 ∞ € ¥‘ verwandelten“, In Gold We Trust-Report 2021
[5] Siehe Kapitel „Warum Tether zur Schatten-Goldbank wird“ in diesem In Gold We Trust-Report
[6] Siehe „BRICS & das Ringen um eine neue Weltordnung: Geopolitische Verschiebungen im Jahr 2025“, In Gold We Trust-Report 2025
[7] Siehe Kapitel „Indien – Struktur, Dynamik und Zukunft des weltweit größten Gold-Ökosystems“ in diesem In Gold We Trust-Report; sowie „BRICS & das Ringen um eine neue Weltordnung: Geopolitische Verschiebungen im Jahr 2025“, In Gold We Trust-Report 2025
[8] Siehe „Wenn das Gold nach Hause kommt: Strategien der Zentralbank‑Repatriierung“, In Gold We Trust-Report 2025
[9] Siehe Kapitel „Status quo der Verschuldung“ in diesem In Gold We Trust-Report