Warum Tether zur Schatten-Goldbank wird
„We are very, very, very positive on gold, and equally negative on traditional currencies; this is just the beginning.“
Juan Sartori
- Die weltweit neueste Zentralbank ist keine Zentralbank. Tether kauft Gold in einem Tempo, das die meisten souveränen Staaten übertrifft, baut zeitgleich Tresore, erwirbt Schürfrechte, vergibt Kredite gegen seinen eigenen Token und errichtet so eine Schatten-Goldbank, die vollständig außerhalb des traditionellen Währungssystems angesiedelt ist.
- In neuem Gewand ist die älteste Frage im Geldwesen zurück: Wie beweist man, dass das Metall wirklich da ist? Die Blockchain verändert die Antwort auf diese Frage, nicht aber, ob sie gestellt werden muss.
- Zwei Visionen der monetären Zukunft treffen aufeinander: Die BIZ will eine Tokenisierung mit den Zentralbanken im Zentrum; Tether will eine Tokenisierung mit Gold im Zentrum.
- Die Remonetarisierung von Gold ist bereits im Gange – sie erfordert kein neues Bretton-Woods. Wenn tokenisiertes Gold als „opt-in digital gold standard” bezeichnet wird und ein Emittent von Stablecoins wöchentlich bis zu 2 t physisches Gold – im Wert von über 1 Mrd. USD pro Monat – kauft, ist die Theorie zur Realität geworden.
- Exklusivinterview mit Juan Sartori, Leiter für Sonderprojekte bei Tether
Izabella Kaminska ist die journalistische Kraft hinter „The Peg“, einer neuen, auf Stablecoins fokussierten Online-Publikation, sowie hinter „The Blind Spot“. Zuvor war sie leitende Finanzredakteurin bei Politico und davor Redakteurin des preisgekrönten Finanzblogs Alphaville der FT.
2025 zog der unaufhaltsame Anstieg des Goldpreises, von einem Rekordhoch zum nächsten, Händler und Marktexperten gleichermaßen in den Bann. Jeder hatte eine Theorie, warum der Goldpreis stieg: wachsendes Misstrauen gegenüber dem US-Dollar und die Rückkehr des „Debasement Trades“; die Schockwellen der Trump-Zölle und die wiederauflebende Nachfrage aus China; oder vielleicht ein großer Hedgefonds, der mit seinen Short-Positionen in Schieflage geraten war. Die Spekulationen waren endlos.
Im November begann dann eine weitaus provokantere Theorie die Runde zu machen. Der marginale Käufer, der den Markt in sein neu erreichtes Gleichgewicht brachte, war keine Zentralbank, kein Staatsfonds und nicht einmal China. Es handelte sich um überhaupt kein institutionelles Schwergewicht. Die unwahrscheinliche Kraft hinter dem Anstieg war, den Gerüchten zufolge, ein absoluter Neuling auf dem Goldmarkt: Tether, der weltweit größte Emittent von Stablecoins.
Die Idee tauchte erstmals einige Monate zuvor in einer Research-Notiz des JefferiesAktienanalysten Fahad Tariq und seines Teams auf. Doch erst das Aufgreifen durch FT Alphaville am 24. November 2025 im Artikel „Tether, the gold whale“ rückte die Behauptung ins Rampenlicht. „Maybe everyone was overthinking it“, schrieb Bryce Elder unter Berufung auf Tariqs Analyse. „Maybe gold went up because Tether has been buying?“
Die Idee war gar nicht so abwegig, wie sie zunächst klang. Jefferies-Analysten hatten bereits im September 2025 Tether-Führungskräfte auf dem Denver Gold Forum gesichtet. Quellen auf der Konferenz berichteten, das Team habe Treffen mit Minenunternehmen abgehalten – insbesondere mit Spezialisten für Royalty und Streaming – was auf weitaus größere Ambitionen hindeutete als eine einfache Portfoliodiversifizierung.
„In recent months, we suspected that there was a new buyer of physical gold, specifically a diversified blockchain-native company called Tether Limited“, schrieben die Analysten am 20. November 2025.
Doch es gab noch weitere Hinweise.
- Jefferies hatte von Investoren erfahren, dass Tether beabsichtigte, im Jahr 2025 etwa 100 t physisches Gold zu kaufen, zusätzlich zu Investitionen in Gold-Royalty-/Streaming-Unternehmen.
- Paolo Ardoino, CEO von Tether, äußerte sich öffentlich sehr deutlich dazu, dass das Unternehmen Gold kaufen wolle, um seine Reserven zu diversifizieren.
Und das wichtigste Indiz, auch wenn Korrelation nicht Kausalität bedeutet:
- Der Goldpreis war im September und Oktober 2025 in weniger als zwei Monaten um ~1.000 USD/Unze gestiegen, als würde er auf den Markteintritt eines neuen Käufers reagieren.
Bei genauerer Betrachtung stellten die Analysten fest, dass die Audit-Berichte von Tether sowie On-Chain-Daten bestätigten, dass das Stablecoin-Unternehmen in diesem Zeitraum tatsächlich ein bedeutender Käufer gewesen war und nicht länger ignoriert werden konnte. „Given continued growth in USDT supply, strong profitability exceeding USD 10bn annually, and a clear strategic interest in hard assets, Tether appears likely to remain a significant and ongoing buyer of gold going forward“, prognostizierten sie.
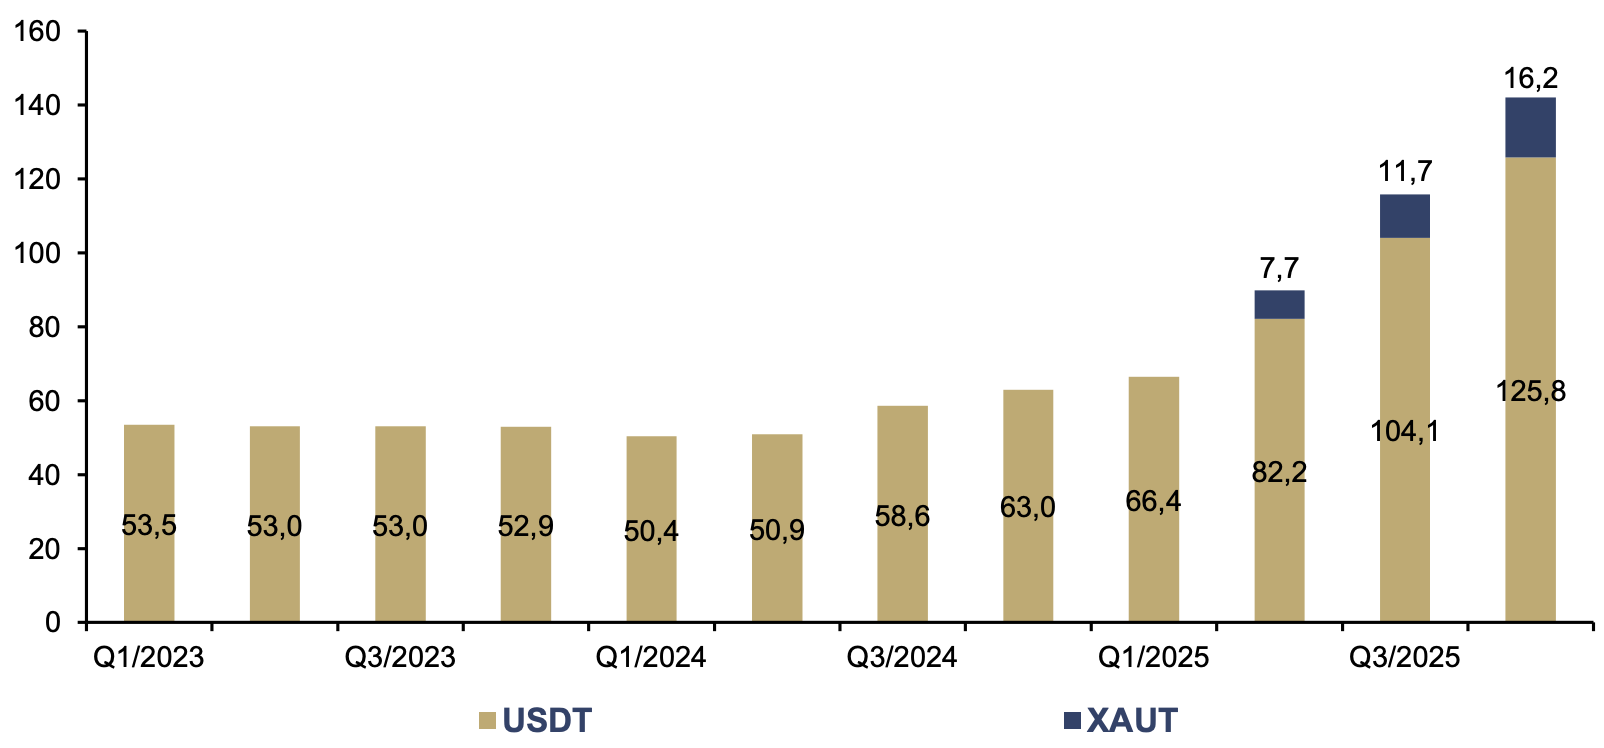
In den folgenden Monaten akkumulierte Tether noch mehr Gold. Allein in Q4/2025 waren es laut Jefferies rund 26 t, und im Januar 2026 kamen weitere 6 t hinzu. Damit lag Tethers Gesamtbestand Ende Januar bei 148 t im Wert von ca. 23 Mrd. USD. In einem Update vom Februar 2026 betonte Jefferies, dass das Tempo der vierteljährlichen Goldkäufe von Tether tatsächlich jene der meisten Zentralbanken übertraf, „ranking third only behind Poland and Brazil and continuing a trend where Tether’s buying ranks at or above mid‑tier sovereign demand“.
Basierend auf Äußerungen von CEO Paolo Ardoino gegenüber Bloomberg kaufte das Unternehmen bis zu 2 t Gold pro Woche – ein Tempo, das bei den aktuellen Preisen mehr als 1 Mrd. USD pro Monat entspricht – und beabsichtigte, diese Rate in den kommenden Monaten beizubehalten. Die Käufe wurden über OTC-Märkte und Schweizer Raffinerien getätigt und an einen Hochsicherheitstresor in der Schweiz geliefert. Unter der Annahme, dass dieses Tempo im Februar und März beibehalten würde, lag die konservative Schätzung von Jefferies für die Käufe in Q1/2026 bei etwa 2,6 bis 4,3 Mrd. USD bei durchschnittlichen vierteljährlichen Goldpreisen zwischen 4.500 und 5.500 USD pro Unze.
Tethers Goldreserven, in Tonnen, Q1/2023–Q4/2025

Quelle: Jefferies, Tether, Incrementum AG
Dennoch blieben gewisse Rätsel bestehen. Zum einen gab es eine Diskrepanz zwischen der Goldmenge, die Tether nach eigenen Angaben zur Absicherung seiner beiden Flaggschiff-Token – USDT und XAUT – hielt, und dem Umfang der Goldbarren, die das Unternehmen offenbar direkt anhäufte. Mit anderen Worten: Die Goldbestände des Unternehmens wuchsen viel schneller als das Volumen seiner Stablecoins. Gleichzeitig signalisierte Paolo Ardoino – fast so, als würde er die Rolle eines Schatten-Zentralbankers übernehmen –, dass das Unternehmen beabsichtigte, 10–15 % des Tether-Anlageportfolios in physisches Gold zu investieren.
Was genau hatte Tether auf dem Goldmarkt vor? Und warum interessierte man sich plötzlich so sehr für Gold-RoyaltyUnternehmen und den direkten Kauf von Gold auf eigene Rechnung?
Der Goldmarkt war größtenteils verwirrt. Viele hatten bis zu jenem Jahr noch nicht einmal von Stablecoins gehört, geschweige denn waren sie mit der Vorgehensweise solcher Akteure vertraut.
In einem Exklusivinterview mit dem In Gold We Trust-Report sprach Juan Sartori, Leiter für Sonderprojekte bei Tether, offen über die Pläne des Unternehmens.[1] Er erklärte:
To understand why we launched Tether gold as a company and why we’re making a stronger push into it today — it is important to understand the philosophy and ideology of this company. Its main objective is really to provide a financial solution for most people in collapsing financial systems. … We see ourselves as a company that needs to provide a stable alternative system for these people.
Wie Sartori weiter ausführte, vermutete die in El Salvador ansässige Gruppe von Anfang an, dass die Nachfrage nach ihrem Gold-Stablecoin erheblich werden könnte. „We didn’t want to push the product until we had created a system that can cope with the demand“, merkte er an.
Dies spiegelte sich darin wider, fügte er hinzu, dass das Unternehmen bis vor kurzem nicht auf eine breitere Notierung oder Positionierung auf weiteren Blockchains drängte.
Diese Vorsicht trieb schließlich den aggressiven Ausbau des Unternehmens hinter den Kulissen voran: die Sicherung von Abnahmevereinbarungen mit den weltweit größten Raffinerien und Produzenten sowie der Erwerb von Royalties aus Minen, um eine jahrzehntelange physische Versorgung zu garantieren. Das Ziel war einfach: das gesamte physische und logistische System vollständig aufzustellen, bevor die Nachfrage nach dem Token möglicherweise explodieren würde.
„We built the product for the world before it was a business, actually“, sagte Sartori.
Insgesamt hält Tether – USDT + XAUT – laut dem eigenen Audit-Bericht per Ende Dezember 2025 fast 150 t Gold.
Tethers Interesse an Royalty-Unternehmen ging unterdessen weit über die Sicherung der Versorgung hinaus. Sartori sagte, das Unternehmen habe eine strukturelle Ineffizienz im traditionellen Modell erkannt, bei dem Firmen Gold fördern, Investoren jedoch in bar auszahlen. Tether habe nun die Gelegenheit genutzt, diese Barauszahlungen direkt in tokenisiertes Gold umzuwandeln.
Aus dieser Überzeugung heraus erwarb Tether im Laufe des Jahres 2025 einen Anteil von etwa einem Drittel an Elemental Altus Royalty – Tethers größte und strategisch wichtigste Royalty-Investition – und beeinflusste das Unternehmen umgehend, als erstes börsennotiertes Royalty-Unternehmen Dividenden in XAUT auszuschütten. Laut Sartori soll dieser Schritt die gesamte Royalty-Chain „vergolden“ und eine seit langem bestehende Ineffizienz der Branche durch Tokenisierung beheben.
2025: Das Jahr der Stablecoins
Die sogenannten Stablecoins haben ihren Namen von einem zentralen Manko des frühen Kryptowährungsbooms. In einem Markt, der von extremen Kursschwankungen geprägt war, benötigten Händler einen sicheren Ort, um Gewinne zwischen den Handelsgeschäften zu parken, ohne ständig Kryptowährungen in Bargeld umtauschen zu müssen. Das war jedoch leichter gesagt als getan. Banken betrachteten den unregulierten Status von Kryptowährungen und deren – zu Recht oder zu Unrecht – bestehende Verbindung zu Ransomware und illegalen Aktivitäten mit Argwohn und zögerten oft, Konten zu bedienen, die mit diesem Bereich in Verbindung standen. Infolgedessen waren Geldtransfers in und aus Kryptowährungen langsam, kostspielig und fragil.
Die daraus resultierende Reibung schuf jedoch eine perfekte Arbitrage-Gelegenheit für jeden, der bereit war, die beiden Systeme zu verbinden.
Tether war der erste – und letztlich folgenreichste – Versuch, diese Verbindung zu schaffen. Tether wurde 2014 in enger Zusammenarbeit mit der Börse Bitfinex ins Leben gerufen und als synthetischer Krypto-Dollar (USDT) konzipiert, der einen Anspruch auf US-Dollar darstellt. Das Konzept war einfach: Großnutzer zahlten US-Dollar ein, und im Gegenzug gab Tether ihnen kryptokompatible Tether-Token aus. Im Gegensatz zu herkömmlichen Aktien, Anteilen oder Wertpapieren konnten diese über neuartige öffentliche Blockchains sofort zwischen Börsen und Wallets bewegt und abgewickelt werden. Theoretisch war jeder dieser Token eins zu eins mit US-Dollar gedeckt, wodurch sein Wert an den US-Dollar gekoppelt war.
In der Praxis ähnelte das Modell einem abgespeckten Geldmarktfonds. Die USDollar, die Tether erhielt, wurden in Zahlungsmitteläquivalente umgewandelt – im Laufe der Zeit zunehmend in kurzfristige US-Staatsanleihen. Doch im Gegensatz zu einem traditionellen Fonds wurden keine Erträge an die Inhaber ausgeschüttet. Diese Erträge flossen vollständig an Tether. Zunächst machte das Nullzinsumfeld Mitte der 2010er-Jahre diese Struktur zu einem schwierigen Modell. Als die Zinsen jedoch Anfang der 2020er-Jahre zu steigen begannen, wurde diese Differenz enorm profitabel und trug dazu bei, das Unternehmen zu der Finanzmacht zu machen, die es heute ist.
Phil Potter, damals eine führende Persönlichkeit bei Bitfinex, erklärte der Autorin 2017, dass es von Anfang an Tethers Ziel gewesen sei, ein „dollar surrogate to bypass traditional channels“ zu kreieren, da der Knackpunkt für Krypto-Institutionen „on and offramping to traditional banking channels“ gewesen sei. Er beschrieb das Konzept als „effectively a PayPal model“.
Tether blieb jedoch jahrelang umstritten. Seine Eigentümerstruktur war undurchsichtig, und es gab fortlaufend Fragen zur Art – und sogar zur Existenz – seiner Reserven. Zu verschiedenen Zeitpunkten spekulierten Kritiker, dass die Reserven risikoreichere Vermögenswerte wie Commercial Paper enthielten oder dass die Geldströme in die Kryptomärkte selbst zurückflossen.
Als das Wachstum schließlich einsetzte, ging es schnell. Ab 2020 legten Stablecoins, parallel zum allgemeinen Krypto-Boom, markant zu, was zum Teil auf das Chaos der Corona-Ära und eine neue Nachfragewelle von Nicht-Krypto-Nutzern in Schwellenländern zurückzuführen war. Konkurrenten wie Circle, der Emittent von USDC, und Paxos waren zu diesem Zeitpunkt ebenfalls in den Markt eingetreten. Sie hofften, mit Tether konkurrieren zu können, indem sie transparentere, regulierte Alternativen anboten. Doch Tether behielt seine dominante Position bei, insbesondere im Offshoreund börsenbasierten Handel – eine Position, die Tether bis heute innehat.
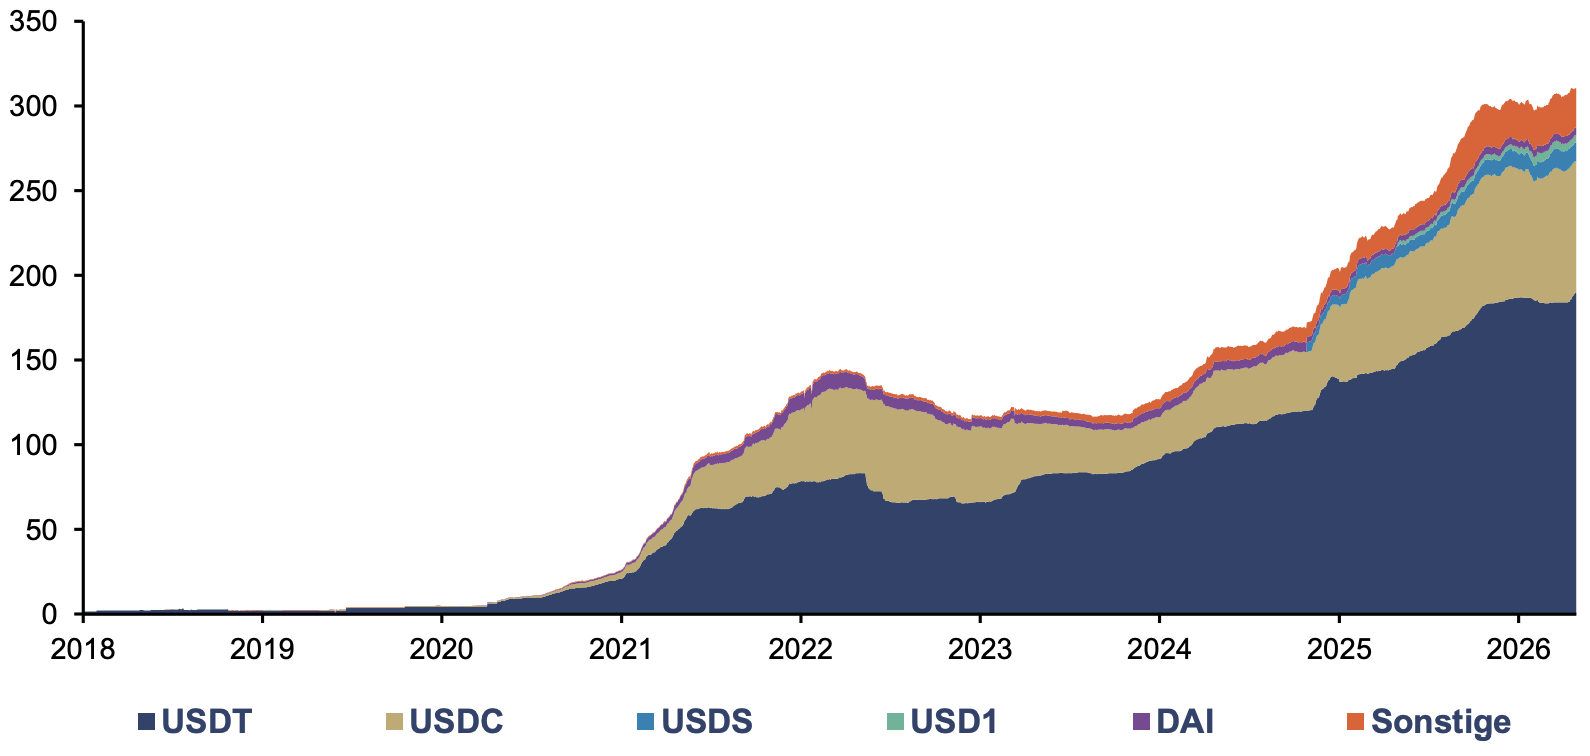
Marktkapitalisierung der Top-25-Stablecoins, in Mrd. USD, 01/2018–04/2026

Quelle: CoinGecko, DeFiLlama, Incrementum AG
Vom Eurodollar zum Eurogold
Als das System im Laufe der Zeit expandierte, begann es Historikern der Geldgeschichte bekannt vorzukommen. Die Möglichkeit, an den US-Dollar gebundene Verbindlichkeiten außerhalb des US-Bankensystems zu emittieren – und diese unabhängig über Blockchains abzuwickeln –, lud zu Vergleichen mit dem Eurodollar-Markt ein.[2] Für die Regulierungsbehörden war das nicht unbedingt eine beruhigende Analogie. Die Offshore-Schöpfung von US-Dollar hatte eine zentrale Rolle in der globalen Finanzkrise gespielt und Schichten versteckter Fragilität erzeugt, die erst sichtbar wurden, als das System unter Druck geriet.
Stablecoins, so argumentierten viele, seien lediglich eine blockchain-native Erweiterung der Offshore-US-Dollar-Schöpfung. In einem BIZ-Papier von Aldasoro, Mehrling und Neilson vom November 2023 mit dem Titel „On par: A Money View of stablecoins“ wurde argumentiert:
The whole idea, for both Eurodollars and stablecoins, is to enable offshore and onchain settlement without having to make use of onshore and off-chain dollars. Both Eurodollars and stablecoins are intended to function as a means of settlement in their own respective worlds, while economizing on the difficult transaction of crossing back onshore or off-chain.
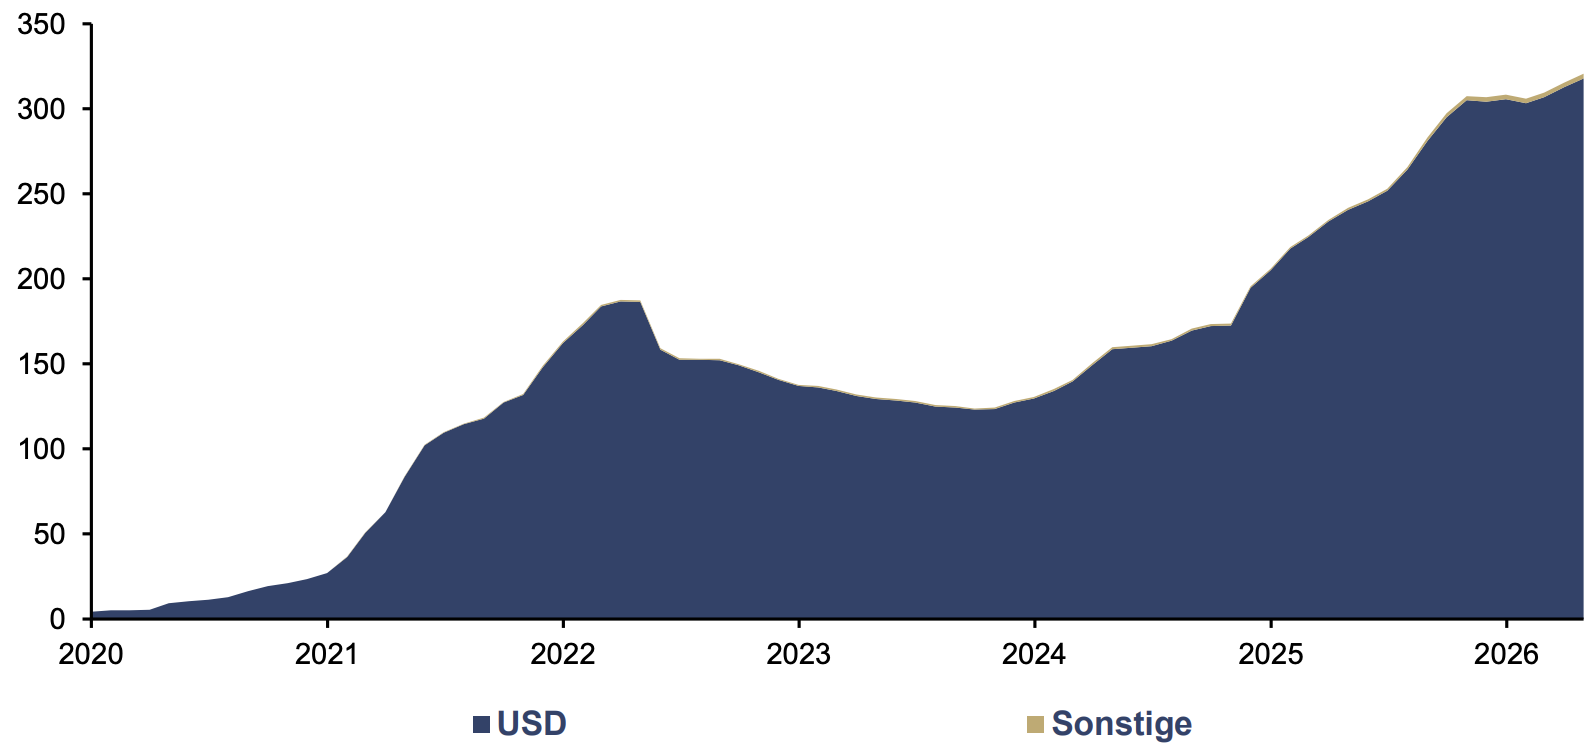
Mitte der 2020er-Jahre konnten die politischen Entscheidungsträger die US-Dollarfreundliche Technologie nicht länger ignorieren. Es gab viele verschiedene regulatorische Reaktionen, doch die bemerkenswerteste kam 2025 aus den USA. Da rund 99 % der Stablecoins auf US-Dollar lauten, schien die Logik zu sein: Wenn Kryptowährungen eine Basiswährung brauchten, könnte es genauso gut der US-Dollar sein.
Stablecoin Marktkapitalisierung nach Währung, in Mrd. USD, 01/2020–04/2026

Quelle: DeFiLlama, Dune Analytics, Incrementum AG
Das sich wandelnde politische Klima in Washington gipfelte schließlich im Juli 2025 in der Verabschiedung des „Guiding and Establishing National Innovation for US Stablecoins Act“ (GENIUS Act).
Zwar waren die USA nicht die erste Jurisdiktion, die in dieser Hinsicht aktiv wurde – die Markets in Crypto-Assets Regulation (MiCA) der Europäischen Union war bereits 2023 verabschiedet worden und wurde 2024 bis 2025 schrittweise umgesetzt –, doch gehörten sie zu den ersten, die entschlossen auf eine Stablecoin-spezifische Rechtsstruktur zusteuerten.
Entscheidend ist, dass die Gesetzgebung nun festlegt, wie die Reserven von Stablecoins definiert, verwaltet und offengelegt werden müssen, was weitgehend den bereits bestehenden Best Practices der Branche entspricht. Dazu gehört die Vorschrift, dass systemrelevante Stablecoins zu 100 % durch hochwertige liquide Vermögenswerte gedeckt sein müssen, vor allem durch kurzfristige US-Staatsanleihen sowie durch Cash.
Im Gegensatz dazu verlangt MiCA von den Emittenten, einen erheblichen Anteil der Reserven innerhalb des regulierten Bankensystems zu halten – in der Regel mindestens 30 % in Einlagen für kleinere Emittenten und bis zu 60 % für diejenigen, die als systemrelevanter gelten. Außerdem sieht die Regelung wesentlich strengere Grenzen für das Exposure in bargeldlosen Instrumenten vor als das US-amerikanische Rahmenwerk, das einen größeren Anteil der Reserven in Staatsanleihen und auf Repo-Märkten zulässt, sofern diese bestimmte Schwellenwerte für Liquidität und Bonität erfüllen. In der Praxis spiegelt dies eine politische Entscheidung der US-Amerikaner wider, die Reserven von Stablecoins direkter an die Marktfinanzierung durch Treasuries anzupassen, anstatt sie stärker in das traditionelle Bankensystem zu integrieren.
Dennoch zieht der US-Rahmen genau wie in Europa bei einem entscheidenden Punkt eine klare Grenze. Sowohl GENIUS als auch MiCA verbieten die direkte Zahlung von Zinsen oder Erträgen an Inhaber von Stablecoins.
In den USA ging GENIUS jedoch nicht so weit, den Kreislauf vollständig zu schließen. Während es den Emittenten selbst untersagt ist, Erträge weiterzugeben, lässt die Gesetzgebung Raum für Intermediäre – wie Börsen oder Wallet-Anbieter –, diese Erträge mit den Nutzern zu teilen. Diese Unterscheidung ist schnell zur zentralen Konfliktlinie in den laufenden Regulierungsdebatten geworden. Der Clarity Act soll entscheiden, ob solche Praktiken letztlich erlaubt oder eingeschränkt werden, wobei insbesondere der Bankensektor auf strengere Beschränkungen drängt, um zu verhindern, dass Stablecoins de facto als verzinsliche Einlagen außerhalb des regulierten Systems fungieren.
Die breitere Debatte um die Verbreitung von Stablecoins hat auch eine ältere geldpolitische Kontroverse wiederbelebt. In einem viel diskutierten Gastbeitrag in der New York Times warnte der Berkeley-Ökonom Barry Eichengreen, dass der GENIUS Act die Gefahr berge, die Bedingungen der amerikanischen „Free Banking Era“ vor dem Bürgerkrieg wiederherzustellen, als Hunderte privater Emittenten die „Einheitlichkeit des Geldes“ zerstörten – das Prinzip, dass ein US-Dollar ein US-Dollar ist, unabhängig davon, wie er erworben wurde. Der ehemalige OCC-Chef Brian Brooks hielt dem entgegen, dass die standardisierten Mindestreserveanforderungen des Gesetzes es eher mit dem National Bank Act of 1863 vergleichbar machten, der genau dieses Chaos zügelte, indem er alle Banken dazu verpflichtete, Schatzpapiere zu halten. Bei goldgedeckten Stablecoins stellt sich die Frage noch einmal anders dar: Da sie durch physisches Metall statt durch Staatsschulden gedeckt sind und keine Rendite abwerfen, könnten sie die von Eichengreen befürchtete Dynamik von Bank Runs gänzlich umgehen – und damit faktisch die Logik des rohstoffgedeckten Geldes wiederbeleben, das sowohl der Ära des Free Bankings als auch dem modernen Fiat-System vorausging.
Brent Johnson, prominenter Verfechter der These, dass Stablecoins die USWährungsmacht erweitern, sieht die politischen Entscheidungsträger nun gezwungen, lange als geklärt geltende Fragen zur Architektur des Geldes neu zu stellen — allen voran: Wer kassiert die Seigniorage? Zu den Anwärtern, so betont er, gehören die Emittenten, die die Reserven verwalten, die Nutzer, die Token halten, und natürlich die Regierungen, die das System ermöglichen. Hinzu kommt der Wertanteil, der durch Netzwerkgebühren an Validatoren und die Mining-Infrastruktur, die den Abwicklungsvorgang ermöglicht, abgezogen wird.
Selbst unter GENIUS „the question of who deserves the yield remains unresolved and politically explosive“, stellte Johnson in seinem Report „Stablecoin Wars“ im Februar fest.
Auf dem Spiel steht in jedem Fall sehr viel. Laut Johnson geht es um die Verteilung von Billionen US-Dollar an potenziellen Seigniorage-Einnahmen – darum, wer Transaktionen vermittelt, überwacht und letztendlich den Zugang zu ihnen gewährt oder verweigert.
„We are witnessing the re-architecture of money itself, and with it, the re-architecture of power. The opportunity is so immense that the battles will be fought to the death“, schrieb Johnson und fügte hinzu, dass das Ergebnis „strategic leverage over nations, corporations, and individuals“ bedeute.
Das Wachstumstempo vermittelt einen Eindruck davon, wie schnell sich dieser Wettstreit entwickelt hat. Seit dem Kurswechsel in der US-Politik im Jahr 2025 ist der Stablecoin-Markt von etwa 200–250 Mrd. USD auf über 300 Mrd. USD bis Anfang 2026 angewachsen. Davon entfiel der Großteil – in der Regel rund zwei Drittel des Gesamtangebots – allein auf Tether, wodurch sich dessen Position sowohl als dominierender Emittent von synthetischen US-Dollar im Umlauf als auch – in weiterer Folge – als entscheidender Käufer von US-Treasuries festigte.
Laut einer Analyse der Rabobank, da „stablecoins must be backed 100%, increased demand for the former will create forced buyers of the latter. In short, the US is incentivized to encourage the usage of stablecoins to soak up increased T-Bill supply“.
Politische Entscheidungsträger auf der ganzen Welt – von Japan bis zur EU – erkennen erst spät, was dieses Modell tatsächlich für die Finanzpolitik und die Staatsführung bedeutet. Die Folge ist eine verzögerte Akzeptanz von Stablecoins in ihren eigenen Währungen sowie eine veränderte Haltung der Regulierungsbehörden hinsichtlich der Zusammensetzung der Währungsreserven.
Das Wachstum der US-Dollar-Stablecoins dürfte sich jedenfalls weiter beschleunigen. Standard Chartered schätzt, dass der gesamte Markt bis 2028 einen Wert von bis zu 2 Bill. USD erreichen könnte, was zum großen Teil auf regulatorische Klarheit und eine tiefere Integration in die traditionelle Finanzinfrastruktur zurückzuführen ist. Daraus folgt, dass sich das, was als Nischenlösung für Krypto-Händler begann, rasch zu etwas weitaus Bedeutenderem entwickelt: einer strukturell wichtigen Nachfragequelle für US-Dollar-Anlagen.
Vor diesem Hintergrund ist es keine Überraschung, dass Tether hart daran gearbeitet hat, sein öffentliches Image zu verbessern, um das Vertrauen institutioneller Anleger zu gewinnen. Seit dem Vergleich mit dem New Yorker Generalstaatsanwalt im Jahr 2021 wegen Vorwürfen der falschen Darstellung der Reserven hat das Unternehmen aktiv unabhängige Bestätigungsberichte veröffentlicht und die Transparenz hinsichtlich seiner Bestände schrittweise verbessert. Der bedeutendste Meilenstein war zweifellos im März 2026, als die Gruppe bekannt gab, eine der vier großen Wirtschaftsprüfungsgesellschaften mit der Durchführung ihres ersten vollständigen gesetzlichen Audits beauftragt zu haben – was weithin als die bislang eindeutigste Bestätigung dafür angesehen wird, dass ihre Reserven real und vollständig überprüfbar sind.
Zudem hat das Unternehmen weltweit engere Beziehungen zu Strafverfolgungs- und Aufsichtsbehörden geknüpft, um illegale Finanzgeschäfte und die Umgehung von Sanktionen zu bekämpfen. Zu den prominentesten Maßnahmen von Tether gehört die Sperrung von Konten, die mit dem Maduro-Regime in Venezuela sowie mit russischen und iranischen Einrichtungen in Verbindung stehen. Tethers vor kurzem unternommener Vorstoß in die Goldmärkte ist in diesem Zusammenhang nicht trivial.
Stablecoins sind längst nicht mehr die obskure Nische eines glorifizierten InternetGlücksspielmarkts, als den viele traditionelle Finanziers den Kryptobereich lange abgetan haben. Sie sind schnell wachsende, renditeempfindliche Nachfragepools für genau jene Instrumente – kurzfristige US-Staatsanleihen und nun auch Gold –, die das Potenzial haben, die globalen Liquiditätsbedingungen zu stabilisieren. In diesem Sinne sind sie Teil der sich entwickelnden Infrastruktur des US-Dollar-Systems selbst und eine Reinkarnation des alten Eurodollar-Systems, wenn auch auf neuen, kryptografisch gesicherten Blockchain-Schienen.
Entscheidend ist, dass Stablecoins nun für die Goldmärkte das leisten könnten, was sie bereits für den US-Dollar geleistet haben. Wenn dieser Schachzug gelingt, wird er nicht nur eine bequemere Art des Goldhandels ermöglichen, sondern auch den Weg für die Entstehung einer Art Euro-Gold-Standard ebnen, der in der Lage ist, die historischen Bindungen des Metalls an zentralisierte Marktknotenpunkte zu lockern. Ob durch XAUT, PAXG oder andere Mitbewerber – die Entwicklung deutet auf ein grenzenloses System hin: einen Markt für „Gold ohne Pass“.
Der lange Weg zur Gold-Tokenisierung
Zwar war Tether das erste Unternehmen, das einen Stablecoin herausgab, doch die Idee, einen goldgedeckten Stablecoin zu emittieren, war nicht neu.
Diese Ehre gebührt Paxos, das im September 2019 das Whitepaper für sein Gold-Stablecoin-Angebot veröffentlichte. Tethers Goldprodukt folgte wenige Monate später im Jänner 2020. Das Modell, das den heutigen Gold-Stablecoins zugrunde liegt, entstammt jedoch einer längeren Tradition am Goldmarkt als allgemein angenommen. Es ist eine Geschichte, die Jahrhunderte zurückreicht, mindestens bis in die Ära der Bank von Amsterdam im 17. Jahrhundert.
Wie Adam Smith in „Der Wohlstand der Nationen“ ausführt, bezog das Bankgeld Amsterdams seine Glaubwürdigkeit aus einem streng geregelten Prozess, in dem die Reserven physisch inspiziert, die Geschäftsbücher abgeglichen und die Verwahrung unter Eid zwischen aufeinanderfolgenden Bürgermeistern übertragen wurden. Das System funktionierte; aber nicht, weil Vertrauen vorausgesetzt wurde, sondern weil regelmäßig Überprüfungen vorgenommen wurden.
Im November 2020 haben Frost, Song Shin und Wierts diese Parallele in einem BIZArbeitspapier mit dem Titel „An early stablecoin? The Bank of Amsterdam and the governance of money“ aufgezeigt und betont, dass die Bank von Amsterdam „resembled what we now know as a ‘stablecoin’ — i.e. a system where account-based money was backed by assets of stable value“.
Was die Gegenwart auszeichnet, ist vor allem die Art und Weise, wie diese Überprüfung durchgeführt wird. Die regelmäßigen Inspektionen wurden ersetzt durch kryptografisch formulierte Proof-of-Reserves, unabhängige Beglaubigungen und – zumindest im Idealfall – eine kontinuierliche On-Chain-Transparenz. Der Zweck dieser Mechanismen bleibt derselbe: die Inhaber davon zu überzeugen, dass jeder Anspruch dem zugrunde liegenden Edelmetall entspricht.
Gold-Stablecoins sind daher weniger eine Neuheit als vielmehr ein Schritt zurück in die Vergangenheit, in der die Akzeptanz von vermögensgedecktem Geld davon abhing, wie überzeugend seine Deckung nachgewiesen werden konnte.
Diese Intuition findet nun fundierte wissenschaftliche Unterstützung. In einem im Dezember 2025 veröffentlichten Artikel mit dem Titel „Tokenized Gold“ untersuchten Campbell R. Harvey, Finanzprofessor an der Duke University, und seine Co-Autoren Lin, Rabetti und Zhang die Mechanismen von tokenisiertem Gold. Sie kamen zum Schluss, dass es einen sogenannten „opt-in digital gold standard“ ermöglicht. Dieser Standard erfordert kein Mandat einer Zentralbank und wird von Verbrauchern und Investoren freiwillig eingeführt. Ihre Forschung zeigt, dass tokenisiertes Gold selbst unter extremen Marktbelastungen, einschließlich des Rückgangs der Goldpreise um zehn Standardabweichungen am 30. Jänner 2026, eng an traditionellen GoldBenchmarks orientiert ist. Entscheidend ist, dass tokenisiertes Gold im Gegensatz zu Gold-ETFs als Tauschmittel für alltägliche Zahlungen sowie als Asset für Staking oder Kreditvergabe eingesetzt werden kann, das dabei Renditen generiert. Diese Eigenschaften stellen die historischen monetären Funktionen von Gold auf eine Weise wieder her, wie man sie seit Bretton-Woods nicht mehr gesehen hat.
Die strukturellen Auswirkungen reichen noch weiter. In einer Begleitstudie mit dem Titel „Understanding Gold“ (2025) argumentieren Erb und Harvey, dass ein zweiter Nachfrageschock bevorstehen könnte, der in seinem Ausmaß mit der ursprünglichen Einführung von ETFs vergleichbar ist – ausgelöst durch die mögliche Neuklassifizierung von Gold im Rahmen von Basel III als hochwertiger liquider Vermögenswert für Geschäftsbanken. Dies ist wichtig, da aufgrund des derzeitigen regulatorischen Status die Haltung von Gold für Banken mit hohen operativen Kosten verbunden ist und dadurch dessen Einsatz als Sicherheit behindert wird.
Sollte diese Neuklassifizierung tatsächlich erfolgen, würde dies eine völlig neue Klasse institutioneller Nachfrage erschließen. Es würde die bisher durch den Einzelhandel getriebenen Ströme, die tokenisiertes Gold angezogen hat, in den Schatten stellen.
Jedoch gab es auch zahlreiche neuere Vorläufer. Zu den bekanntesten von ihnen gehörte e-gold, das weithin als Vorläufer von Bitcoin angesehen wird. Das im November 1996 von Douglas Jackson eingeführte System ermöglichte es Nutzern, digitale Einheiten in einem zentralen Hauptbuch zu halten und zu übertragen, wobei jede Einheit vollständig durch physisches Gold gedeckt war. E-gold selbst erzielte Einnahmen durch Transaktionsgebühren und Umtauschdienste. Im Grunde war es ein früher Versuch, Gold in eine native Währung des Internets zu verwandeln – und die Idee erwies sich als bemerkenswert erfolgreich. Bis Ende der 1990er-Jahre hatte e-gold laut der Financial Times eine kritische Masse im Web erreicht, und wurde zur ersten privat ausgegebenen Online-Währung, die bei Peer-to-Peer-Zahlungen breite Anwendung fand.
Doch genau die Eigenschaften, die das System attraktiv machten – sofortige Überweisungen, weltweite Zugänglichkeit und eine durch Edelmetall gedeckte Rechnungseinheit – zogen auch Betrüger und Cyberkriminelle an. Jackson verbrachte einen Großteil der frühen 2000er-Jahre damit, das System integer zu halten, indem er mit den Strafverfolgungsbehörden zusammenarbeitete und verdächtige Konten sperrte. Das reichte aber nicht aus. Im Jahr 2007 klagten Bundesstaatsanwälte e-gold und mehrere Führungskräfte an, darunter Jackson selbst. Zu dieser Zeit war das System durch rund 3,6 t physisches Gold gedeckt, hatte Millionen von Nutzerkonten und wickelte jährlich rund 3 Mrd. USD an Transaktionen ab. Die Anklagepunkte umfassten Verschwörung zur Geldwäsche und den Betrieb eines nicht lizenzierten Geldtransfergeschäfts, was zur Einfrierung der Edelmetallreserven führte.
Jackson widerlegt die unter Krypto-Enthusiasten verbreitete Vorstellung, e-gold sei geschlossen worden, weil es den US-Dollar bedrohte. Im Gegenteil: Der vorsitzende Richter kam zu dem Schluss, dass das Konzept hinter e-gold an sich nicht illegal war – was bedeutet, dass es zerschlagen wurde, bevor es überhaupt eine Chance hatte, das US-Dollar-System ernsthaft zu bedrohen. Jackson argumentierte später, dass der Entstehungsmythos von Bitcoin „aus einer Falschdarstellung dessen entstanden sei, was tatsächlich mit e-gold geschah“, und dass die Fehlinterpretation des Falls durch die Krypto-Community zu „einem verlorenen Jahrzehnt beispielloser Fehlinvestitionen und grassierender Kriminalität“ geführt – und, schlimmer noch, den Weg für CBDCs geebnet habe.
Mitte der 2000er-Jahre stand eine Innovation kurz vor dem Markteintritt, die für die Finanzwelt weitaus akzeptabler war: der Exchange-Traded-Fund (ETF), also börsengehandelte Goldfonds. Der Zeitpunkt lässt sich kaum übersehen. Ende 2004 brodelte der Londoner Goldmarkt bereits vor Vorfreude auf eine neue Welle börsengehandelter Goldprodukte, allen voran die SPDR Gold Shares (GLD) von State Street, die im November desselben Jahres in New York debütierten.
Der GLD sollte sich schließlich zu einem der erfolgreichsten Rohstoff-ETFs entwickeln, die je aufgelegt wurden. Doch trotz – oder vielleicht gerade wegen – dieses Erfolgs stießen ETFs bald auf ein bekanntes Problem. Je größer sie wurden, desto mehr Aufmerksamkeit zogen sie auf sich, und zwar aufgrund einer einzigen grundlegenden Frage: Existiert das Metall wirklich?
Trotz der Bemühungen, durch Bescheinigungen und Transparenz Vertrauen zu schaffen, blieben Zweifel bestehen. Insbesondere Investoren mit einer Vorliebe für physisches Gold waren besorgt über die Undurchsichtigkeit der Verwahrungsketten, den Einsatz von Unterverwahrern und das Ausmaß der tatsächlichen Zuweisung der Bestände.
Letztendlich ergriffen GLD und seine Verwahrungspartner eine Reihe von Maßnahmen, um den Markt zu beruhigen. Die Frage, vor der Gold-Stablecoins heute stehen, lautet: Verändern Blockchain-Lösungen die Vertrauensbasis sinnvoll oder ordnen sie sie lediglich neu?
Für Gold Token SA, einem Gold-Stablecoin-Anbieter der Schweizer MKS PAMP-Gruppe (eines der weltweit größten Edelmetallunternehmen), lautet die Antwort implizit „nein“. Im Gegensatz zu Tether handelt es sich hierbei nicht um ein kryptonatives Unternehmen, das versucht, Gold Glaubwürdigkeit zu verleihen. Gold Token SA ist eine gold-native Institution, die argumentiert, dass Glaubwürdigkeit in Bezug auf Gold nicht von außen nach innen konstruiert werden kann.
In einem Markt, der durch das Vertrauen in physische Sicherheiten geprägt ist, ist MKS Pamp der Auffassung, dass die Hierarchie zwangsläufig umgekehrt verläuft: Beschaffung, Raffination, Lagerung und rechtlicher Eigentumsanspruch stehen an erster Stelle, während die Blockchain eine sekundäre Ebene darstellt.
Laut Geschäftsführer Kurt Hemecker geht die Struktur auf die unbequeme Wahrheit ein, dass die Blockchain zwar die Art und Weise verändern mag, wie Ansprüche erfasst und übertragen werden, nicht jedoch die zugrunde liegende zentrale Organisation beseitigt, die das Herzstück des Verwahrungssystems bildet.
„Tokenization doesn’t remove centralization, it changes how assets move“, erklärte Hemecker gegenüber dem In Gold We Trust-Report. „Even with digital or financial assets, there is always an underlying legal structure, a place where rights are defined, and an entity responsible for them.“ Er fügte hinzu: „What matters is the strength of the underlying infrastructure, how the gold is sourced, refined, allocated, and ultimately delivered.
Deshalb ist es aus seiner Sicht entscheidend, dass etablierte Goldinstitute mit nachgewiesener Erfolgsbilanz die Blockchain integrieren. Es ist auch eine Erinnerung daran, dass diese Anfälligkeit nicht neu ist. Die Bank von Amsterdam – trotz all ihrer Bürgermeister, regelmäßigen Überprüfungen und eidesstattlichen Versicherungen – scheiterte letztendlich im späten 18. Jahrhundert, nachdem bekannt wurde, dass Reserven im Geheimen verliehen und nicht mehr vollständig vorhanden waren.
Das Problem beschränkt sich zudem nicht nur auf die Geschichte. Im Jahr 2023 geriet ein über die Perth Mint ausgegebener Gold-Token in eine Kontroverse, einschließlich Vorwürfen über verwässertes Edelmetall und anhaltende Abweichungen vom Goldpreis. Die Episode unterstrich einen bekannten Punkt: Wie modern die Verpackung auch sein mag, das Vertrauen kann dennoch zerbrechen, wenn die Integrität des zugrunde liegenden Vermögenswerts in Frage gestellt wird.
Solche Vorfälle helfen zu erklären, warum die Blockchain an sich keine Garantie für irgendetwas bietet, da sie weder sicherstellen kann, dass das Gold überhaupt jemals vorhanden war, noch dass es nicht von Dritten entnommen oder gestohlen wurde.
Von Pfund zu Libras
Auch wenn die Zentralbanken Kryptowährungen während eines Großteils der 2010er-Jahre weitgehend als Randerscheinung betrachteten, wurde es ab 2019 immer schwieriger, diese Haltung aufrechtzuerhalten. Facebooks Libra – eine geplante, privat ausgegebene, weltweit zirkulierende digitale Zentralbankwährung, die durch einen Korb von Vermögenswerten gedeckt ist – löste sofort Alarm bei politischen Entscheidungsträgern aus. Diese befürchteten einen Angriff des Silicon Valleys auf die Währungshoheit. Die Wahl des Namens war bezeichnend: „Libra“, lateinisch für „Waage“ oder „Gleichgewicht“, ist auch die Wurzel des britischen Pfunds (ursprünglich ein Pfund Silber) und des umfassenderen Systems gewichtsbasierter Währungseinheiten, das einst die Edelmetallmärkte stützte, einschließlich des Unzen-Systems, das heute noch für Gold verwendet wird. Ob beabsichtigt oder nicht, das Projekt knüpfte an eine viel ältere Währungstradition an – eine, in der der Wert nicht in der Glaubwürdigkeit des Fiatgeldes, sondern in messbaren Einheiten aus knappem Metall verankert war.
Chinas rasante Entwicklung des e-CNY verstärkte zugleich das Gefühl, dass digitales Geld kein Randphänomen mehr war. Innerhalb weniger Jahre reagierten Dutzende von Zentralbanken darauf, indem sie eigene digitale Zentralbankwährungen entwickelten und in Pilotprojekten testeten, um Herausforderer wie Libra abzuwehren. In diesem zunehmend politisch aufgeladenen Klima führte das in New York ansässige Unternehmen Paxos im September 2019 seinen Gold-Token PAX Gold (PAXG) ein.
Im Gegensatz zu Tether, das in erster Linie eigene Marken-Token ausgibt, hatte sich Paxos – unter der Leitung des ehemaligen HedgefondsManagers Charles Cascarilla – eher als Infrastrukturanbieter positioniert. Als regulierte Treuhandgesellschaft unter US-Aufsicht strukturiert, bot das Unternehmen ein Stablecoin-as-a-Service-Modell an, das es anderen Institutionen wie PayPal ermöglichte, tokenisierte Vermögenswerte auf konformen Schienen zu lancieren. Das Ziel bestand also nicht einfach darin, einen goldgedeckten Token auf den Markt zu bringen, sondern dieses infrastrukturorientierte Modell auch auf Edelmetalle auszuweiten.
Laut Walter Hessert, Leiter der Strategieabteilung bei Paxos, spiegelte diese Entscheidung eine umfassendere Sichtweise wider, wonach die Finanzmärkte eine strukturelle Umstellung auf tokenisierte Systeme durchlaufen.
Gold war in diesem Rahmen ein naheliegender Ausgangspunkt. Wie Hessert dem In Gold We Trust-Report erklärte, machte es seine charakteristische Eigenschaft als „high stock-to-flow asset“ [3] – eines, das sich bereits in zentralisierten Tresoren befindet und auf dieser Infrastruktur gehandelt wird – besonders gut geeignet für das, was er als technologisches „database upgrade“ bezeichnet.
Aus dieser Sicht verwandelt die Tokenisierung Gold von einem relativ statischen Wertspeicher in einen flüssigeren, programmierbaren Vermögenswert. Und obwohl PAXG nicht explizit auf Privatanleger ausgerichtet ist, ist der Zugang nicht eingeschränkt: Dieselbe Infrastruktur, die die institutionelle Nutzung ermöglicht, senkt auch die Hürden für eine breitere Beteiligung.
Letztlich zielt das Paxos-Modell darauf ab, seine regulierte, auf Compliance ausgerichtete Infrastruktur auf Dritte auszuweiten. Im Zusammenhang mit Gold bedeutet dies eine strikte Bevorzugung der Einzelverwahrung gegenüber jeglicher Form von Sammelverwahrung. Jeder Token ist mit einem spezifischen Goldbarren verknüpft. Gelagert sind diese Barren in von der LBMA zugelassenen Londoner Tresoren. Die Eigentumsverhältnisse können „all the way down to a serial number on the bar“ zurückverfolgt werden.
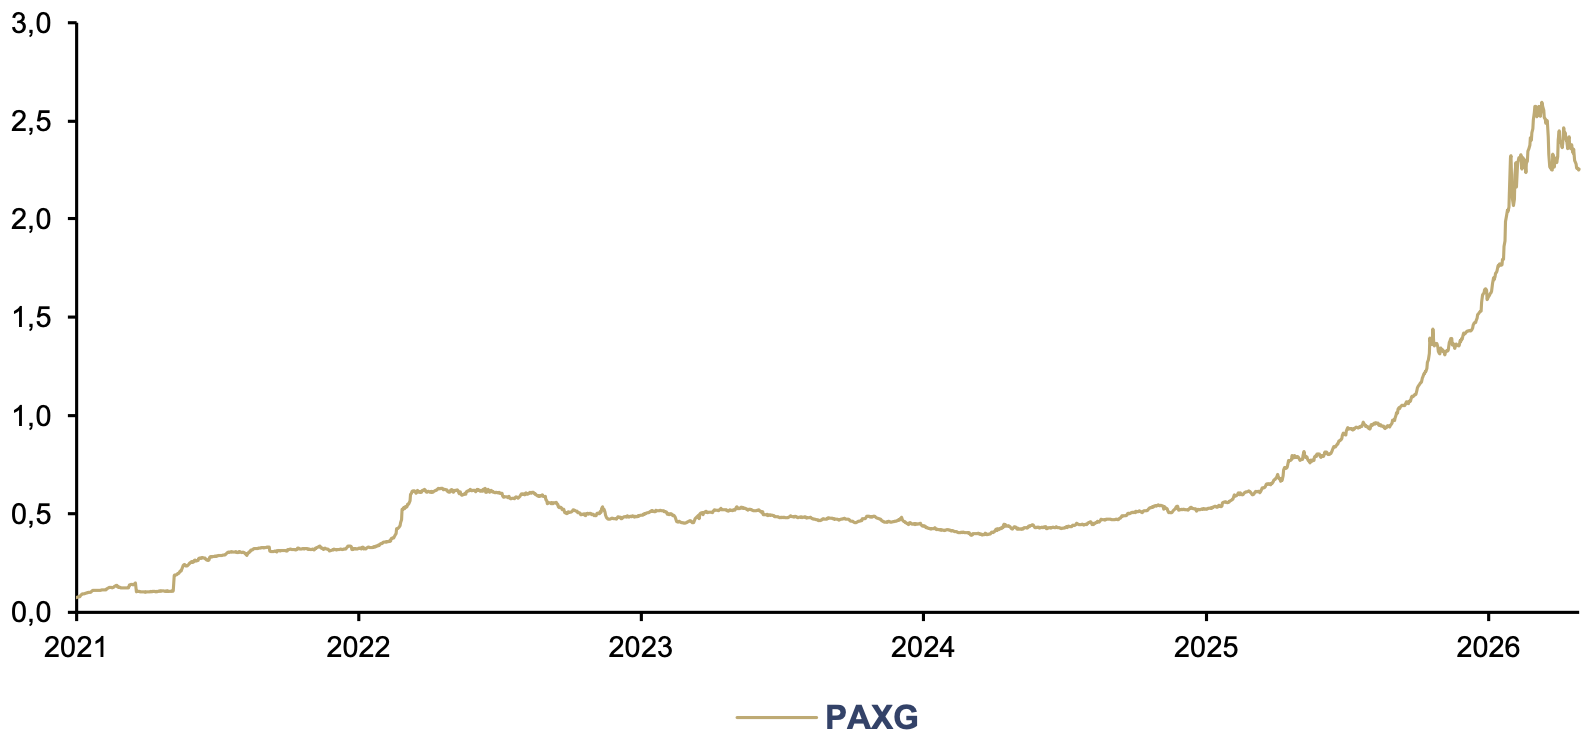
Interne Zahlen von Paxos, die uns zur Verfügung gestellt wurden, zeigen, dass die Anzahl der eindeutigen Wallet-Adressen, die PAXG halten, auf über 83.000 gestiegen ist – ein deutlicher Anstieg gegenüber den wenigen Tausend in den Anfangsjahren. Insgesamt repräsentiert PAX Gold heute ein Marktvolumen von rund 2–2,5 Mrd. USD, mit über 500.000 Token im Umlauf und täglichen Handelsvolumina, die regelmäßig fast 300 Mio. USD erreichen.
PAX Gold (PAXG) Marktkapitalisierung, in Mrd. USD, 01/2021–04/2026

Quelle: CoinGecko, Incrementum AG
„The past couple of years have been high-growth years for gold in general“, sagte Hessert und fügte hinzu, dass die Kombination aus steigender Goldnachfrage und zunehmendem Interesse an der Tokenisierung „eine beispiellose Nachfrage in beiden Bereichen“ geschaffen habe. Vor allem „large players in the gold ecosystem“ – darunter laut Hessert in einigen Fällen auch Zentralbanken – haben begonnen, sich zu fragen, wie sie die Infrastruktur von Paxos nutzen könnten, um selbst tokenisiertes Gold auszugeben. Laut Hessert liegt der Vorteil von Paxos darin, dass das Unternehmen im Gegensatz zu anderen Anbietern sowohl Institutionen bedienen kann, die an seinem System teilnehmen möchten, als auch solche, die es vorziehen, unter ihrer eigenen Marke zu emittieren.
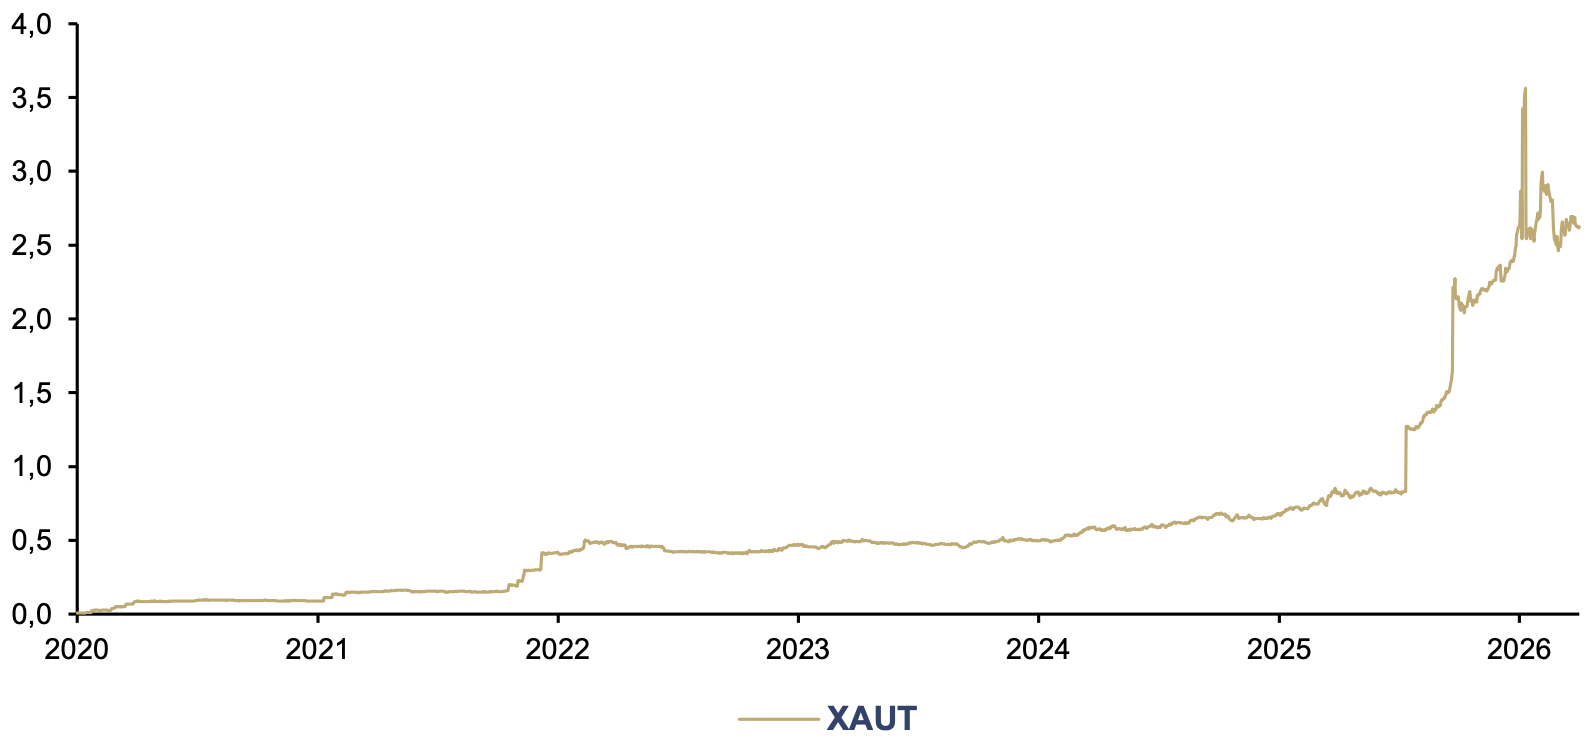
Eine ähnliche Dynamik in Bezug auf Akzeptanz und Performance hat sich bei Tether gezeigt. Obwohl Tether seinen Gold-Stablecoin XAUT bereits im Jänner 2020 auf den Markt brachte, begann die Marktkapitalisierung des Tokens erst 2025 deutlich zu steigen.
Tether Gold (XAUT) Marktkapitalisierung, in Mrd. USD, 01/2020–04/2026

Quelle: CoinGecko, Incrementum AG
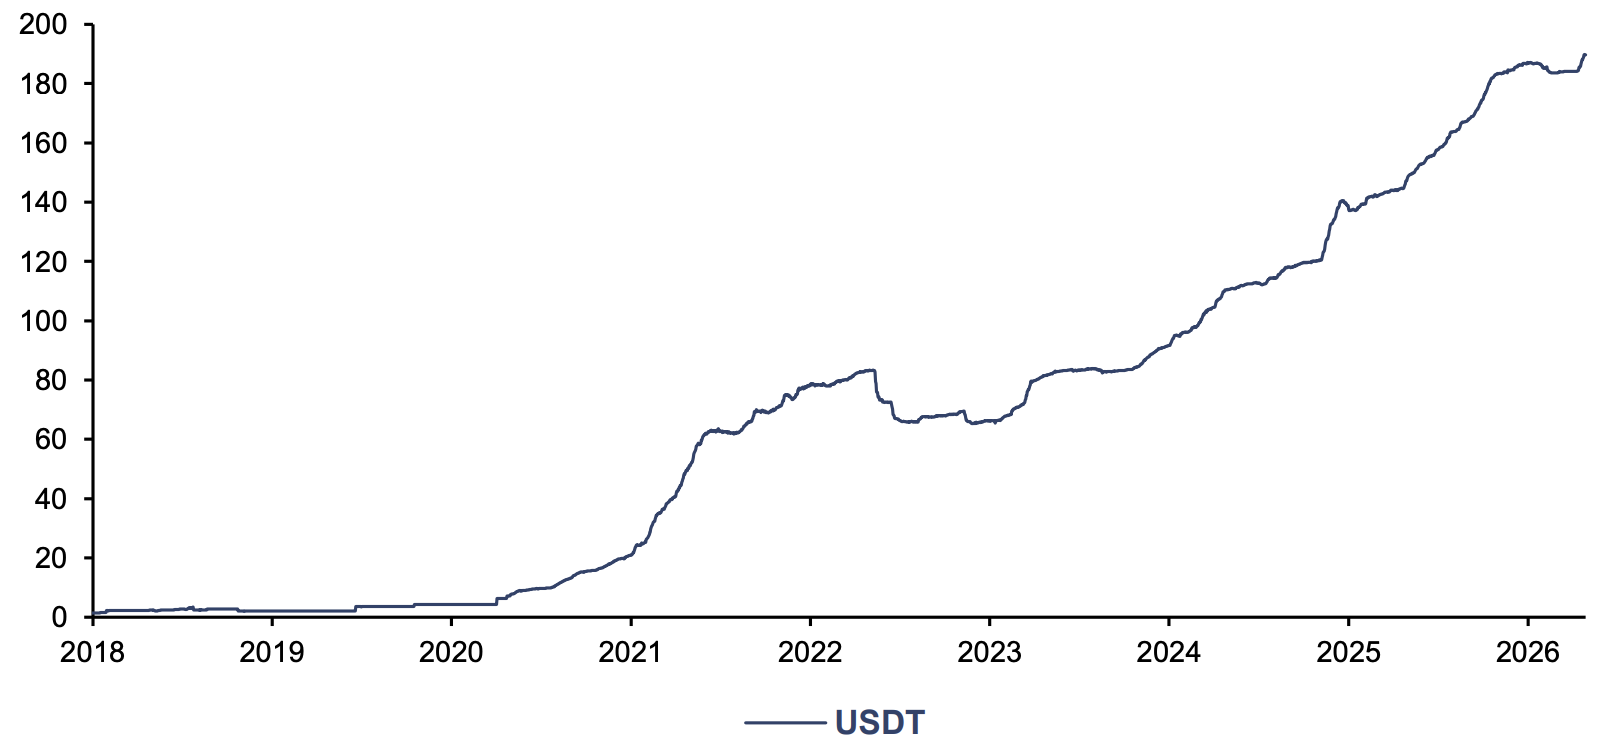
Analysten von Jefferies stellten fest, dass sich dieses Muster von der eher linearen Expansion von Tethers Flaggschiff-Token in US-Dollar, dem USDT, unterscheidet. Dieser ist parallel zur allgemeinen Aktivität am Kryptomarkt stetig gewachsen. Im Gegensatz dazu fällt die abruptere Akzeptanzphase von XAUT mit dem zunehmenden Engagement des Unternehmens auf den physischen Edelmetallmärkten im vergangenen Jahr zusammen.
Tether (USDT) Marktkapitalisierung, in Mrd. USD, 01/2018–04/2026

Quelle: CoinGecko, Incrementum AG
Insgesamt zeigen die Zahlen einen Markt, der seinen Nischenstatus längst hinter sich gelassen hat. Nach Angaben von CEX.io erreichte das Handelsvolumen mit tokenisiertem Gold im Jahr 2025 178 Mrd. USD und übertraf damit alle Gold-ETFs – mit Ausnahme der SPDR Gold Shares (GLD) – im weltweiten Handelsvolumen. Daten von CoinGecko zeigten, dass die kombinierte Marktkapitalisierung von tokenisiertem Gold bis zum Jahresende um rund 177 % auf über 4,4 Mrd. USD stieg, wobei allein Tethers XAUT in Q4/2025 etwa 75 % des Handelsvolumens ausmachte.
Wie bereits angedeutet liegt ein Großteil des Rätsels hinter der unterschiedlichen Akzeptanz von XAUT und USDT sowie der proportional größeren Anhäufung von Goldreserven für Tethers eigene Rechnung im Vergleich zu seinem Stablecoin in der Tatsache, dass Tether das Produkt nicht offen an Nutzer vermarkten wollte, bis die umfassendere Infrastruktur voll funktionsfähig war.
„It was not speculation. It was not a trade“, sagte Sartori. „It is really a strategic reserve construction in order to support a successful global stablecoin.“ Dies hängt jedoch zumindest teilweise auch mit den besonderen wirtschaftlichen Gegebenheiten von Gold-Stablecoins zusammen, die aus operativen Gründen von großen Pufferreserven profitieren.
Im Gegensatz zu US-Dollar-gedeckten Stablecoins, die Erträge aus verzinslichen Reserven generieren können, ist Gold ein renditefreier Vermögenswert. Das bedeutet, dass weder Tether noch Paxos mit dem üblichen Zinsarbitrage-Modell Geld verdienen. Stattdessen erzielen sie Einnahmen, indem sie ihren Kunden Gebühren für die Ausgabe und Einlösung von Token berechnen. Der Vorteil dieses Modells besteht darin, dass Transaktionen nach der Ausgabe auf öffentlichen Blockchains stattfinden. Das bedeutet, dass Nutzer lediglich die zugrunde liegenden Netzwerkkosten bezahlen, das sogenannte Gas, anstatt zusätzlicher Gebühren an den Emittenten. Der Nachteil ist, dass die Einnahmen bescheiden sind. Für Sartori stellt dies jedoch kein Problem dar.
„In reality, we don’t intend to make a lot of money out of this product… We want to create a solution for 500mn people in the future“, erklärte Sartori gegenüber dem In Gold We Trust-Report. „And in the future, when we are servicing a community like that, there will be other services we can propose in order to make money.“
Es ist eine Sache, mit dem Produkt kein Geld zu verdienen, aber eine ganz andere, das zentrale Kundenversprechen nicht einhalten zu können.
Doch Tether stellte bald fest, dass es genau denselben Problemen begegnete, die es für alle anderen zu lösen gehofft hatte. „The problem with gold, we realized, is that physical gold is not so easy to buy. We suffered from the same limits that we thought we were solving“, erklärte Sartori.
Um diese Einschränkungen zu überwinden – und um sicherzustellen, dass das Unternehmen mit der erforderlichen Geschwindigkeit arbeiten kann –, strebte Tether eine vertikale Integration entlang der gesamten Lieferkette an. Das Ziel war, wie Sartori es ausdrückt, ein ausreichendes Polster zu schaffen, um Zeichnungen zum Spotpreis ohne Gebühren oder logistische Engpässe bedienen zu können. Das bedeutete, Vereinbarungen mit großen Raffinerien zu schließen, Abnahmeverträge mit Produzenten zu sichern und sowohl physisches Gold als auch Royalties an Minen zu erwerben – und so effektiv eine Lieferkette aufzubauen, die die Emissionen in den kommenden Jahrzehnten sichern sollte.
Dieser Unterschied ist von Bedeutung. Was zunächst wie opportunistischer Einkauf aussah, könnte in Wirklichkeit eine Vorpositionierung widerspiegeln – die schrittweise Anhäufung von Beständen und Infrastruktur im Vorfeld einer potenziellen Verschiebung der Nachfrage nach tokenisiertem Gold.
Ohne solche Reserven, so Sartori, könne ein goldgedeckter Token nicht glaubwürdig skalieren. „Even if you delay by 24 hours, your stablecoin is not backed by real, physical gold… and it will fail our main ideological test.
Aus dieser Logik folgt ein Modell, das sich deutlich von dem von Paxos unterscheidet und sich in den Investitionen widerspiegelt. Tether hat Positionen in Royalty- und Streaming-Unternehmen eingenommen, darunter vor allem Elemental Royalty, aber auch Gold Royalty, Versamet Royalties und Metalla Royalty. Damit hat sich Tether effektiv in die vorgelagerte Gold-Lieferkette eingebettet.
Darüber hinaus hat das Unternehmen eine Kapitalbeteiligung sowie eine kommerzielle Partnerschaft mit Gold.com geschlossen, einem großen vertikal integrierten Betreiber, mit dem es den Vertrieb ausbauen möchte.
Treibende Kraft hinter diesem Ansatz – der neben Gold auch Technologie, Bitcoin und Grundstücke umfasst – sind die kumulierten Gewinne von mehr als 30 Mrd. USD, die Tether seit dem Anstieg der Zinssätze im Jahr 2022 erzielt hat.
Eine Schatten-Goldbank?
Für diejenigen, die sich fragen, was Tether letztendlich aufbaut, liegt die Antwort weniger in einem einzelnen Produkt als vielmehr in der Richtung, in die die Entwicklung geht. Das Investitionsmuster deutet auf die Überzeugung hin, dass die Nachfrage nach goldgedeckter Liquidität strukturell eingeschränkt war – durch Marktmechanismen, Zugang und die Reibungsverluste bei der physischen Abwicklung – und nun kurz davorsteht, sich zu befreien.
Tethers Strategie scheint ganz konkret darauf abzuzielen, dass die nächste Phase der Goldnachfrage nicht allein von traditionellen Investoren getrieben wird, sondern von Akteuren, die außerhalb des Kernsystems des US-Dollars agieren – von solchen, die bereits über Goldbestände verfügen oder Gründe haben, nach Alternativen dazu zu suchen.
In diesem Zusammenhang ist die Tokenisierung weniger eine Neuheit als vielmehr ein Mittel, um die Goldnachfrage zu mobilisieren, die zuvor aus technischen Gründen unterdrückt wurde.
Wie CEO Paolo Ardoino angedeutet hat, könnten die offiziellen Nachfragedaten das tatsächliche Ausmaß der Nachfrage unterschätzen, insbesondere in Schwellenländern. „What China and other countries are declaring … is extremely incorrect“, sagte er gegenüber The Peg. „They are buying much more than what they claim they are.„
Hier unterscheiden sich Tethers Ambitionen am deutlichsten von denen Paxos’. Während Paxos sein Modell auf regulatorische Integration, Transparenz und institutionelle Akzeptanz ausgerichtet hat, scheint Tether auf Skalierung, Verbreitung und Einfluss auf Systemebene zu setzen. Es gibt nicht nur einen Token aus. Es versucht, die Funktionsweise von Gold innerhalb des Finanzsystems neu zu gestalten.
Diese Unterschiede erstrecken sich auch auf die Verwahrung. So setzt Paxos auf von der LBMA zugelassene Tresore in London, wobei jeder Token mit bestimmten Goldbarren verknüpft ist. Tether hingegen lagert sein Gold hauptsächlich in der Schweiz, und zwar in Einrichtungen, die das Unternehmen direkt kontrolliert. „We believe Switzerland has the best jurisdiction for gold, but also in terms of its legal framework“, sagte Sartori. „We own our own vaults, and we hold the gold there, and it’s independently certified by external sources, both on chain and both by independent certificators on a periodic basis.“
Auf die Frage, ob Tether bereit wäre, einem Großkunden eine persönliche Führung durch den Tresor zu gewähren, sagte Sartori, man habe einen solchen Zugang bereits ermöglicht. Er betonte jedoch, dass der stärkere Beweis in der Möglichkeit der Einlösung des Goldes auf Verlangen liege.
„Allocated or unallocated only matters if it is in somebody else’s vault“, argumentierte Sartori und stellte die Verwahrung durch Dritte – selbst innerhalb etablierter Systeme – als vermeidbare Risikoquelle dar. Aus dieser Perspektive betrachtet, nimmt tokenisiertes Gold eine grundlegendere Rolle ein: eine neutrale finanzielle Wertschicht, die außerhalb staatlicher Kontrolle liegt.
„Gold — while it is not perfect — is probably the [asset] that history has proven to be the most trustworthy“, sagte Sartori und verwies auf seine historische Rolle als ultimativer neutraler monetärer Vermögenswert. „We believe it would allow the world to go back to a gold standard without the problems that gold standards had in the past“, fügte er hinzu – nämlich „government intervention, government regulation, or the physical limits of gold.“
In dieser Hinsicht ähnelt Tethers Bestreben, sein Gold in der Schweiz zu halten und es gleichzeitig durch Tokenisierung weltweit mobil zu machen, einer Art „Switzerland of assets“ – einer Rückkehr zur monetären Neutralität, bei der Eigentum von der Gerichtsbarkeit und der Zugang von der Geopolitik entkoppelt ist.
Diese Philosophie erstreckt sich auch auf die Finanzierung. Tether positioniert XAUT bereits als Sicherheit innerhalb eines breiteren Finanzökosystems. „We lend against Tether gold … we believe that’s going to be a very big business“, sagte Sartori und hob das Potenzial von tokenisiertem Gold hervor, Kreditvergabe, Hebelwirkung und Renditegenerierung zu untermauern.
Das daraus resultierende Bild ist daher weniger das einer Rückkehr zum Teilreserve-Bullionbankwesen, sondern vielmehr eine Verlagerung des Risikos. Da sich traditionelle Goldbanken unter der Last der aufsichtsrechtlichen Kapital- und Liquiditätsanforderungen zurückziehen, hat sich eine Lücke bei der Bereitstellung von Goldfinanzierungen, Besicherungen und Market-Making aufgetan. Tether scheint sich darauf zuzubewegen, diesen Raum zu besetzen.
Die Goldstrategie von Tether ist daher weniger eine Produktlinie als vielmehr eine Neugestaltung des Systems – die, falls sie erfolgreich ist, dazu beitragen könnte, dass Gold wieder stärker als weit verbreiteter monetärer Vermögenswert fungiert, anstatt nur als passive Wertanlage.
Ein Blick in die Zukunft
Man kann jedoch nicht davon ausgehen, dass der Markt dauerhaft ein Duopol bestehend aus Paxos und Tether bleiben wird. Eine Vielzahl von tokenisierten Angeboten mit Goldbezug steht bereits Schlange, um von dem sich wandelnden Umfeld zu profitieren.
Es sind auch nicht nur Krypto-native Unternehmen, die Ansprüche geltend machen. So brachte beispielsweise HSBC, der weltweit größte kommerzielle Goldverwahrer, über seine eigene Orion-Plattform ein tokenisiertes Goldprodukt auf den Markt. Zunächst wurde es im November 2023 nur für institutionelle Kunden angeboten, dann folgte die Freigabe für Privatanleger in Hongkong im März 2024. Bis Ende 2025 erreichte es ein Handelsvolumen von über 1 Mrd. USD bei mehr als 100.000 Transaktionen, was es zum größten Gold-Token für Privatanleger in Asien machte. Im Gegensatz zu Tethers selbstverwaltetem Schweizer Modell oder der regulierten Treuhandstruktur von Paxos repräsentiert HSBC das etablierte Modell einer Edelmetallbank: private DistributedLedger-Technologie, eingebettet in die weltweit umfangreichste institutionelle Tresorinfrastruktur, mit Teilbesitzanteilen bis hinunter zu 0,001 Feinunzen – ein Modell, das das Spektrum vom krypto-nativen Disruptor bis zur traditionellen Bank abdeckt.
Im März kündigte der World Gold Council eine Initiative an, die er als „a pioneering initiative to build new market infrastructure designed to unlock the next era of digital gold’s development“ bezeichnete. Im Mittelpunkt dieser Bemühungen steht ein Konzept namens „Gold as a Service“ – im Grunde eine offene Plattform, die die physischen Aspekte der Goldverwahrung mit den digitalen Systemen verbinden soll, die zur Ausgabe und Verwaltung goldgedeckter Produkte verwendet werden. Das Ziel besteht darin, gemeinsame grundlegende Strukturen aufzubauen, die einen einheitlichen Standard für Verwahrung, Abstimmung, Compliance, Ausgabe und Rücknahme umfassen.
Im Kern läuft dies auf den Versuch hinaus, die Clearing-Mechanismen hinter dem LBMA-System zu modernisieren und sie für ein Zeitalter der Tokenisierung fit zu machen. Während Tether eine vertikal integrierte Schatten-Goldbank aufbaut und Paxos regulierte Infrastructure-as-a-Service anbietet, schlägt das WGC etwas vor, das eher einem öffentlichen Versorgungsunternehmen ähnelt – eine gemeinsame Ebene, auf der mehrere Emittenten nach einheitlichen Standards agieren können. Die Tatsache, dass alle drei Modelle gleichzeitig voranschreiten, deutet darauf hin, dass der Markt nicht nur eine kommerzielle Chance sieht, sondern auch eine strukturelle Lücke, die geschlossen werden muss.
Diese Lücke ist nicht nur technologischer Natur, sondern auch monetärer. Während eines Großteils des vergangenen Jahrhunderts wurde Gold nach und nach seiner Transaktionseigenschaften beraubt – es wurde demonetarisiert, in Tresoren eingeschlossen und auf eine passive Wertanlage reduziert. Was die Tokenisierung nun ermöglicht – vielleicht zum ersten Mal seit dem Zusammenbruch von Bretton Woods – ist die teilweise Umkehrung dieses Trends: Gold kann wieder grenzüberschreitend zirkulieren und als Sicherheit dienen.
Allerdings sind sich nicht alle darüber einig, womit diese Lücke gefüllt werden sollte. In ihrem Jahresbericht für 2025 legte die BIZ eine ehrgeizige, konkurrierende Vision dar: ein „next-generation monetary and financial system“, das auf einem einheitlichen Hauptbuch basiert, in dem tokenisierte Zentralbankreserven, tokenisiertes Geschäftsbankgeld und tokenisierte Staatsanleihen zusammengefasst sind. Die BIZ prüfte Stablecoins ausdrücklich anhand ihrer drei Kriterien für solides Geld – Einheitlichkeit, Elastizität und Integrität – und befand sie als „mainstay of the monetary system“ für unzureichend. Die Schlussfolgerung war klar: Tokenisierung, ja, aber mit den Zentralbanken fest im Zentrum. Doch diese Vision birgt ihre eigenen Widersprüche. Ein an staatliches Geld verankertes System erbt genau jene Schwachstellen – politische Vereinnahmung, fiskalische Verschwendung, Entwertungsrisiko –, die die Nachfrage nach Gold überhaupt erst antreiben. Während die BIZ die gegenwärtige Währungsordnung digitalisieren will, versuchen Tether und seine Konkurrenten, eine Ordnung aus der Zeit vor Bretton Woods zu digitalisieren. Welche Architektur sich durchsetzen wird, hängt letztlich weniger von technologischer Eleganz ab als von der Frage, die die Währungsgeschichte seit der Bank von Amsterdam beschäftigt: Wem vertraut man bei der Verwaltung der Reserven?
Die sich abzeichnende Realität ist, dass „Back to the Monetary Future“ mehr als nur eine humorvolle Anspielung ist. Es erfasst ein strukturelles Paradoxon, das hier am Werk ist. Die Finanztechnologie der 2020er-Jahre wird nicht eingesetzt, um eine neue Form des Geldes zu erfinden, sondern um die älteste wiederherzustellen. Blockchain-Schienen, kryptografische Reservenachweise und programmierbare Abwicklung lösen Probleme, mit denen Goldschmiede, Bürgermeister und Edelmetallbanken jahrhundertelang zu kämpfen hatten: Wie lässt sich ein Anspruch auf physisches Metall glaubwürdig, übertragbar und liquide gestalten, ohne den Barren jemals zu bewegen?
Ob es sich nun um Tether handelt, das eine globale Lieferkette aus Schweizer Tresoren und Schürfrechten aufbaut, um Paxos, das jeden Token mit einem serialisierten Londoner Barren verknüpft, oder um den WGC, der eine gemeinsame Infrastruktur für die nächste Generation von Emittenten schafft – die Richtung ist immer dieselbe. Gold wird nicht digitalisiert, um das bestehende Währungssystem zu überwinden. Es wird digitalisiert, um wieder in dieses einzutreten.
Es bedarf vielleicht keines neuen Bretton-Woods-Moments, um die von Befürwortern solider Währungen seit langem erwartete Remonetarisierung von Gold einzuleiten. Stattdessen könnte sie sich so entwickeln, wie es in der Frühgeschichte der Fall war – nicht per Dekret, sondern durch schrittweise Einführung, während sich Gesellschaften eher aus eigener Entscheidung als durch Planung auf einen vertrauenswürdigen Wertspeicher einigen. Die Zukunft des Goldes, so zeigt sich, sieht der Vergangenheit somit sehr ähnlich.
Interview mit Juan Sartori
Tether baut ein goldgedecktes öffentliches Gut auf, sagt Juan Sartori, Leiter für Sonderprojekte
Juan Sartori ist ein weltweit tätiger Geschäftsmann und Investor mit den Schwerpunkten digitale Finanzdienstleistungen, strategische Investitionen und Schwellenmärkte. Derzeit ist er als Leiter für Sonderprojekte bei Tether tätig. Gleichzeitig ist er Vorsitzender und Gründer der Union Group International Holdings, einer 2007 gegründeten privaten Investment- und PrivateEquity-Gesellschaft mit einem breit gefächerten Portfolio in ganz Lateinamerika. Herr Sartori war nicht-geschäftsführender Vorsitzender der Union Acquisition Corp. II (2018–2021) und Vorsitzender der Union Acquisition Corp. (2017–2019). Zudem ist er geschäftsführender Vorsitzender von Adecoagro S.A. und Elemental Royalties Corp. Über das Geschäftsleben hinaus engagiert er sich in der internationalen Sportführung als Miteigentümer des Sunderland A.F.C., Vizepräsident des AS Monaco Football Clubs sowie als Vorstandsmitglied sowohl der European Club Association als auch der französischen Ligue de Football Professionnel (LFP). Seine unternehmerische Laufbahn begann er 2002 mit der Gründung der Union Capital Group. Später verkaufte er 2008 die Mehrheitsanteile an dem Unternehmen. Im öffentlichen Dienst war er von 2020 bis 2025 als Senator im uruguayischen Parlament tätig. Herr Sartori hat einen Bachelor-Abschluss in Betriebswirtschaft und Volkswirtschaft von der École des Hautes Études Commerciales de Lausanne.
Izabella Kaminska: Thank you for joining me. Well, I have to start with the obvious question: what was Tether’s logic for launching both a gold stablecoin and a gold strategy? I know the gold stablecoin launched in 2019, which predates your time at the company. When did you arrive?
Juan Sartori: It was around two years ago. To understand why we launched Tether gold as a company and why we’re making a stronger push into it today – it is important to understand the philosophy and ideology of this company. Its main objective is really to provide a financial solution for most people in collapsing financial systems.
Today, we have 530mn people using USDT, our stablecoin, around the world. It is mainly geared towards emerging markets where their local financial systems have collapsed. We provide a solution for millions of people to continue operating [in that context], whether it’s protecting their money, making payments, or using their money in a collapsing financial environment.
What we see, and maybe it’s a little bit pessimistic, is that this contagion of failing financial systems is getting more and more global, with less and less trust in the fiat system, in the government systems, and almost a whole generation growing and wanting to be independent from any system whatsoever, whether peer-to-peer, directly storing their own currency, being able to make transactions, being able to pay, without banking fees, or any banking involvement into their private lives. All of that went into what is today the big reality: that stablecoins are widely used around the world as one of the most trusted ways for people to operate financial payments.
We see ourselves as a company that needs to provide a stable alternative system for these people so that they can operate within this new way of thinking or necessity.
Now, the only fiat currency that really is global is the US dollar. That’s why we have a stablecoin based on the US dollar: because people want to use stable US dollars. As such, we have become a distributor of US dollars into emerging markets, and places where distribution just doesn’t work.
Normal US dollars flow through banking. But banks fail, etc. Tether is a technological solution that offers people a way to access US dollars regardless.
If we look a little bit further and ask, could there be a system that allows people to do all of these same things without depending on any single currency or single government or single legacy fiat system? Well, we believe there are several assets that fit that bill. Gold – while it is not perfect – is probably the one that history has proven to be the most trustworthy. It’s been 1000s of years that people have trusted gold in order to keep their money safe and make their payments operational.
Gold is the only one that is globally and culturally accepted in terms of its value, but it’s also the one that’s had many limitations as a global payment system or currency, whether it’s for institutions, central banks or individuals.
First, it is difficult to carry – it’s difficult to go around with gold coins. Second, it’s also difficult to break apart.
We analyzed all of the characteristics that made stablecoins successful, and applied them to gold –and realized they replace the limits that gold historically had. This is why we decided to launch a stablecoin based on gold.
It’s the second only stablecoin that the company operates, so it’s really important and strategic, not least because it allows people to hold gold without counterparty risk. They can also use it to pay in their daily life, to store money in the same way they use USDT, but also in something that, in a different world, can even become “the standard”.
We believe it would allow the world to go back to a gold standard without the problems that gold standards had in the past, which were mainly government intervention, government regulation, or the physical limits of gold.
This is why we thought it was a great idea and a great product to launch into the world: it would allow our approach to contribute to what a future financial system looks like.
Kaminska: And what about the gold you are buying beyond the stablecoin?
Sartori: The problem with gold, we realized, is that physical gold is not so easy to buy. We suffered from the same limits that we thought we were solving. We ended up thinking that we want this gold to be owned physically. Second, we want it to be owned without counterparty risk: not in a bank, not in an insurance company, not in any place that can fail as a counterparty and then lock up access to your gold. So we basically decided we would have to build our own storage facility where all of this physical gold can go.
We also decided to build our own sourcing supply chain structures that don’t depend on historical limits. This is because in the digital world, it’s possible to suddenly have billions of US dollars of subscriptions into the gold token in one day. But if you turn around and you need to buy billions of US dollars of physical gold overnight, it’s almost impossible. There are limits in logistics in the system, or you are forced to buy it very expensively, which then translates to people and makes the system inefficient.
So we decided that we needed to build a whole gold system that is our own, so that it can successfully support a gold stablecoin. The aim is to have a cushion to meet subscriptions at spot price, without fees, in a way that doesn’t encounter storage problems.
Kaminska: So when lots of people were speculating: “Why are they buying all this gold? What’s the reason?” It turns out that the key reason was to avoid slippage?
Sartori: Yes, it was not speculation. It was not a trade. It is really a strategic reserve construction in order to support a successful global stablecoin; without that, it would be very difficult to cope, because even if you delay by 24 hours, your stablecoin is not backed by real, physical gold for 24 hours. This means it will fail our main ideological test. For us, it’s essential to have an absolute claim to the gold every single time and for it to be fully backed. And the credibility of that backing is what makes a successful stablecoin. As a result, we decided – in advance – that it would make sense to hold gold on the company’s balance sheet in order to be able to provide it to the world without execution risk.
Also, we decided that this product would have zero fees. Today, you can access gold through ETFs. They also offer a claim over physical [gold] but they come with counterparty risks, and it probably costs 30–40 basis points a year. We decided that, because both the storage in our own vaults and the technology that makes it global is actually relatively cheap, we can create a stablecoin without any fees whatsoever. This way, people – for the first time – will be able to buy gold at spot price, without commissions, store it without any commissions, and use it to pay or transfer without any commissions or fees.
Kaminska: The logical next question, then, is how do you make money? Through creations and redemptions?
Sartori: Yes, subscriptions and redemptions have a small fee. Exactly. It’s minimal. In reality, we don’t intend to make a lot of money out of this product. We want to create an ecosystem. We want to create a solution for 500mn people in the future. And in the future, when we are servicing a community like that, there will be other services we can propose in order to make money.
But the objective is not to design a product to make money. It is to design a product for success that provides a solution around the world, and that is going to grow, and that’s going to create opportunities. We can lend against that gold and make money with the interest. We can provide services to people who hold that gold. USDT is a good example. Today, interest rates are high, and we make money on the differential. But for many years, interest rates were zero or negative, and it would have been the same question.
We built the product for the world before it was a business, actually. The business is circumstantial. Right now, interest rates are on the right side of that trade. So in gold, we think the same. We think that by holding a physical dependent reserve of gold, we’re going to be a very valuable part of the future financial system, and that this gold token is going to start replacing other instruments. Whether it’s for investment purposes or for other purposes. Today, if you own an ETF, you would much rather own Tether gold: same exposure, more direct, and fewer fees. And, very importantly, it trades 24 hours, seven days a week.
If you want to trade gold today, it closes on a Friday, opens on a Monday. We saw it now when gold broke USD 5,000 for the first time, it was during the weekend in Tether gold, and then on a Monday, it opened above USD 5,000 in traditional financial markets. So we already see that we are filling a gap by making gold a 24-hour real-time trading system, the same way that bitcoin has traded forever, but not equities or bonds, etc.
So that also has a use for a lot of people who need to operate with gold during the weekend.
But – because we suspected that demand could get significant very quickly – we didn’t want to push the product until we had created a system that can cope with the demand. That’s why, despite launching several years ago, we’ve not really been promoting it until now. This was to be 100% sure that we can cope with the growth. And building a physical system that can cope is not easy.
That’s why we had to make agreements with the biggest refiners in the world. We needed to make off-take agreements with the biggest producers. We needed to even buy royalties in mines so that for the next 20–30 years, we are receiving gold into our reserves. We had to build all of that to reduce the risk to almost zero.
Kaminska: The gold stablecoin currently represents a fraction of your US dollar business, so what are you aiming for? Do you think it will eventually outgrow the US dollar business? What’s your projection in terms of growth?
Sartori: It depends on your view of it and what happens to the world. Obviously, the more the world breaks down, the bigger the shift into this kind of alternative solution will be. We’ve seen this very clearly with USDT in emerging markets. In financial systems in places like Europe, where things work well, people don’t really need stablecoins. Emerging markets, where banks fail and inflation eats all your local currency, money: stablecoins are very widespread. Gold investment products represent around USD 300bn out there right now, and Tether gold is a better solution for these kind of people, purely as a replacement of an investment product. When it comes to stablecoin use or transactions around the world, just stablecoins on the US dollar represent around USD 250bn. What if tomorrow a portion of that starts shifting into gold-backed payments, stablecoins, international flows? The liquidity of gold is roughly USD 300bn per day.
So if a big portion of those flows start being done through a goldbacked stable coin, rather than physical, which is cheaper, faster, easier, from our point of view, it could be another area of growth.
You know, we were very surprised that USDT didn’t grow in its first few years, and it was very difficult for us. But then we were just as surprised when suddenly the world found a use for it, and the growth became exponential and beyond anything we had imagined. We built the best possible product. It is out there, and I think people, institutions, the world, will see how fast it can be used and for what purposes. Definitely, there’s a lot of education needed on why gold is a better asset.
Kaminska: You’re not the only player. Paxos has its own gold offering. How do you differentiate from them? They would say they are better regulated, offer allocated gold and that their gold is in LBMA vaults.
Sartori: We don’t mind competition. We think it is good. The more financial solutions that are out there for people, the better. The more they can compare it. We are just very good at what we do. That’s why we are the biggest stablecoin company out there in a competitive market. There are now hundreds of stablecoins out there, and we have succeeded in making the most successful one because of the best technology, the best distribution, but also the best system behind it. I think gold is going to be the same. I don’t think today many companies have the capacity to match the system that we have built.
We own today, USD 25bn of gold, which is ready to be shifted into our product. If suddenly an exponential demand comes to a lot of this industry, I don’t think they will have the balance sheet, the capacity, or the structure that we have built. We think that’s an advantage. The characteristics of the product: being absolutely transparent, zero fees, connecting into a network of 500mn preexisting users of our own stablecoin – all that is going to be an advantage. There are also other products that are very high quality and will do very well: a rising tide lifts all boats. But rather than focusing on the differences with the other ones, we are building it in the way that we believe is the best for our clients.
Kaminska: So my understanding is that you hold the gold in Switzerland, right? Can you tell me more about how it is stored, as there are always concerns in the gold community about transparency? Even GLD has had to address concerns about whether the gold is really there.
Sartori: Crypto people and gold people are very similar on that point. They are paranoid, and they are right to be so. That’s why they’re looking for these assets in the first place. We believe Switzerland has the best jurisdiction for gold, not only historically, but also in terms of its legal framework. That’s why all of the gold, some 70% of the gold on the planet, goes into Switzerland to be refined, and from there it goes back all over the world. Everything protects gold there. Ownership, it simplifies gold storage, it simplifies gold transfers, and we believe it’s the right place. After having analyzed every single jurisdiction around the world, we decided it was the best one.
Imagine that our product is fully redeemable in gold every single day, with no restrictions. People can go into our location, click a button, and receive the gold. And some people have done it to try to test the system precisely because they are paranoid, and want to make sure of that. So we store it there in Switzerland, in our own location. It is available and redeemable every single day, without restrictions.
Kaminska: Is that in allocated or unallocated form?
Sartori: Well, it makes no difference, because we don’t have that counterparty risk. Allocated or unallocated only matters if it is in somebody else’s vault. That’s the problem of many products. If I have it “allocated” in Lloyds or in local London, I still have a counterparty risk of whichever bank holds that gold. In our opinion, that’s a problem. Most of the other products have “allocated or unallocated”. For us, that is still at a counterparty risk that is unacceptable to take.
Kaminska: And this is because the vaults are yours, that’s the real differentiation?
Sartori: We own our own vaults, and we hold the gold there, and it’s independently certified by external sources, both on chain and both by independent certificators on a periodic basis. So we publish today, monthly attestations, quarterly attestations by international auditors, and that’s the way we give transparency to the reserves. Because we are also paranoid, we believe that whether it’s “allocated” or “unallocated” – that is just what it says on a piece of paper. You never see the gold, and it’s in thirdparty locations. That means it’s something that probably doesn’t have the backing. If you look today at the quantity of exposure of financial gold, and how much gold is supposed to be in reserves, allocated and unallocated, how much is really there, nobody knows. The reality is, nobody really knows. So we feel more comfortable knowing we have it.
Kaminska: Would you be willing, if a big customer came along, to give them a personal tour of the vault?
Juan Sartori: [Nods]
Kaminska: So yes.
Juan Sartori: But even better than a tour, they can redeem it any day. They will see their own gold and get their own gold before they even get to the door. So that guarantee of absolute liquidity and redeemability in physical, because if it’s not in physical, you never really know if you’re going to get it, is the biggest guarantee. But at the same time, we’re fully transparent. Obviously, we cannot get a million visitors there for security reasons, although some people have come, that’s why independent certification is usually the best, most widely accepted way of guaranteeing and making the reserves transparent.
Kaminska: The gold is also backing to a certain degree your US dollar stablecoin. How come? Why is gold good for backing the US dollar?
Sartori: Well, I can give you an economic answer, or a numerical one. We believe in creating a stable currency that can really cope with hiccups in the financial system. And basically, we believe that the best ultimate reserve assets are a mix of Treasury bills and US dollars, and also some real asset that can also reflect better the inflation risk. Treasury bills have a big hidden risk: that is inflation. You may think you have more money, but actually you have less. So gold is an asset that compensates for that risk, and hedges and diversifies a bit the US dollar risk. Actually, it makes it stronger. And also we have a large amount of excess reserves. At some point, we had up to USD 20–30bn of excess reserves, basically the quantity of assets that back the quantity of liabilities. Today that’s about USD 185bn, which puts us in a very different situation to banks. When you put your US dollar in a bank, usually they have less than 5% reserves. They lend it out, and most of your money goes out, and they only keep 5%.
Well, compared to that, you put your money in a stablecoin, you get 120–130% of assets backing that US dollar.
Kaminska: And who is your target customer? What demographic are you targeting? Retail users, or also institutional investors and central banks?
Sartori: First, we provide the product to whoever wants to use it. We just make sure that it’s a good currency, a good product. The usage is really a mix of institutional people who want to hold gold, and they buy it in order to hold gold, and industrial customers. There’s traders using it for hedging, there’s producers using it for working capital or transfers, and then there is the retail component, who are people who just want to use it for payments, transferring money in the same way they use the US dollar stablecoin. So it’s really a mix of everything. Today, we have reached USD 3.6bn in assets, but we are still growing. The product grew by almost USD 1bn in the last 45 days. So it’s really just now going through the exponential phase, reaching the masses around the world and targeting every single niche where this product disrupts the way things are usually happening a bit.
Kaminska: Do you think that growth is linked to geopolitical uncertainty?
Sartori: Yes, but not only. First of all, the product was only really been listed on most exchanges for the last three months. Before that, we were afraid if we listed everywhere, there would be too much growth, and the system needed to be solid. But definitely, the demand for gold in the context of geopolitical risk has always historically been a factor. There are more people wanting to hold gold right now that the environment is more uncertain than one year ago. Not only for geopolitical reasons, but also economic. The more people are afraid of inflation, the more people are afraid of US dollar risk, the more they want to hold gold. It just happens that today, if you look at it, and that’s why education is important, buying Tether gold is probably the most efficient way of doing it.
Kaminska: And what is the total amount of gold that you now have?
Sartori: We publish our reserves every three months. So it’s going to come out in one week. But we own approximately USD 25bn of gold. In size that’s around 150 t of gold.
Kaminska: How has the market responded to the sudden arrival of Tether in their patch? Jefferies put out a note last year implying you may have been responsible for triggering the bull run? Do you think that’s fair?
Sartori: I think in one year we probably became one of the biggest players in the gold market in all its aspects. Probably today, Tether is the biggest private reserve of physical gold in the world; one of the biggest buyers; one of the biggest investors in the gold production chain, because we do off-takes, we do financing, we do prepayments, we do royalties. We acquired a royalty company that is becoming one of the biggest in the sector. So, definitely, in a gold sector that is pretty traditional, we have become a very significant player. I think a player who will also expand the market beyond its traditional perimeter. This is because if we are able to allow every single person around the world to buy USD 100 of gold as easily as going into a wallet and pressing a button — the same way they buy any other digital assets — then there’s a demand that, for sure, is not there today.
Looking ahead, I think, for those who want widespread adoption of gold, who are facing quite a lot of traditional limits, we are really making a service to make gold as global as it should have been in the past, but couldn’t be until this technological solution arrived. The idea is to have an integrated gold system that goes from origination, storage, lending, and digitalization, in order to be distributed around the world. And that, I think, has been a shock for the gold market because we’ve been able to do things that they always dreamed of doing, but never did, in a very short period of time.
Kaminska: And is that down to your influence? Are you the brainchild of Tether’s gold strategy?
Sartori: The brainchild of this company is, well, we have a founder and chairman of this company who has a very clear, ideological and economical view of the world, who is the driving force of all of these strategic initiatives. And that is Giancarlo [Devasini]. And at the same time, we have Paolo [Ardoino], who is our CEO, who is a technological genius, who has created the biggest technological distribution system in financial markets in the world in the last 10 years. So really, we have two founder individuals in this company, who continue disrupting the way financial markets work, and who have a very clear vision of what they want to create: a stable company that is a stable system that provides all of these products for hundreds of millions of people. They think about it, they validate it, they decide to go for it, and they provide all of the resources for this to happen. Tether is a very small company in terms of the quantity of people it employs. So it’s very, very concentrated in the brains of the company, who have had so far an incredible vision of where it should go and what they have created.
Kaminska: What appealed to you in terms of coming on board?
Sartori: The capacity of this company to really disrupt and generate the products that solve the financial needs of hundreds of millions of people, especially in emerging markets. I’m from Uruguay. It may be difficult to understand from a United States or from the European perspective, how this company is really providing a way for people to have livelihoods all over the world when they need to operate in a certain environment where people are facing bad governments or banks are confiscating their money, through inflation, through regulation, through incapacity to provide a good backbone for their financial needs. So it’s really a company changing the world and all the industry. And that’s what’s the most appealing, even in gold, and maybe that’s what is most surprising for most people. That with our mix of resources, and vision of what’s going to happen in technology, we can generate real stability, on a big scale, in a lot of pockets around the world.
Kaminska: One of the big questions in the industry last year was why did you decide to buy royalty companies since they pay out in cash. What was the logic? Why royalty companies?
Sartori: What you say is precisely the opportunity. It doesn’t make any sense that a gold royalty company sends cash to a mine for them to pay in cash to get gold out of the ground, to then transform it into cash, to pay royalties in cash.
We would like to get physical gold out of the royalties. We believe that royalty companies should pay dividends, not in cash, but in gold. Investors want gold, not cash, and all of that was administratively and physically challenging before. But now with Tether gold it is possible to achieve this seamlessly. The intent is for companies to pay royalties in Tether gold. We already announced that our royalty company will pay dividends in Tether gold, so we’ll be able to finally “goldify” or go to a gold standard through technology in Tether gold in a way that solves this inefficiency. The gold industry should not operate in anything other than gold. We also never liked that gold companies hold cash on their balance sheet. They should hold gold, especially if it is to pay distributions to shareholders: it should be in gold, not in cash. So that’s also precisely part of our vision: to change the way things are being done.
Kaminska: It was reported that you hired a professional team of traders. That implies you won’t be running a passive strategy. What will they be doing? And are you also looking at trading or tokenizing other precious metals, or other commodities?
Sartori: First, we like gold because of its global monetary characteristics. Anything else is not gold, whether it’s lead or iron or platinum or silver. It is just not gold. Gold is the most liquid asset out there. It is the only one that really has been used and can be used as large scale central bank reserves and a payment system. So we believe in gold really as a superior asset with those characteristics. Sure, you may make money with some other metals, but most of them also have big industrial markets and industrial demand. They are less of a pure financial asset, in our opinion. They are less liquid. They are small. Silver takes 50 times more volume than gold, so even that characteristic doesn’t make it a high-quality payment for storing of wealth in the system. We focus on gold because, just as we think there’s almost no challenger as a global currency to the US dollar, there is no challenger metal that can be global like gold.
In terms of the know-how, obviously, we are trying to acquire the best know-how in the world for managing all aspects of our gold exposure, whether it’s the buying, storing, the technological aspect of it, the royalties, the validating of geological models. Gold remains a physical commodity that needs very strong know-how in all aspects of the chain. So although we are very good in technology, we must also incorporate the best know-how in trading, in financing, in lending, in mines, in everything.
Kaminska: Many bullion banks have been withdrawing from the LBMA system because of the regulatory expense. Does that create an opportunity for a company like Tether? Are you gearing up to be a shadow bullion bank in that sense?
Sartori: We lend against Tether gold, and we believe that’s going to be a very big business, because it also solves a need. Today, if you want to hold gold, you hold it physical, but nobody will lend against gold that is in your garden or under your mattress. And now, if you hold Tether gold, you’ll actually be able to lever it, loan against it in a very simple way, and we’re going to provide for that. Also, there’s a huge amount of staking protocols that are being created, not by us, but by the eco-system that will allow people to get some yield on that gold. So definitely there will be a bigger financial system created around gold, because Tether gold is a superior way of lending, getting it as a guarantee, putting it out as collateral. So we expect that to happen, and we want to generate the conditions for it to be a business. Today, you can probably borrow funds against Tether gold at cheaper rates than you would be able to borrow from a bank or against an ETF simply because there are fewer fees, there is less friction, and it’s easier to trade. We think that will put us also in the middle of a very important financial system in gold.
Kaminska: Is there anything else that you think is important to communicate to the readers of the in gold we trust report?
Sartori: Gold lovers understand all the reasons why we want to buy gold. We believe that the geopolitical and economical environment is at a tipping point. Things are happening now. Many people have been waiting for a long time for this to happen. But also, the technological evolution of being able to give gold a digital direct link, distribution and transparency is why now it’s possible that gold really goes global in a way that was not possible before. And central banks may have ways to diversify into gold, and they are doing it. They’re already shifting into gold versus Treasury bills, but people around the world didn’t really have a good solution, and now they have it. So with Tether gold, we think we can take global what was until today a niche of very informed people and very financially sophisticated people who are holding gold. Now we can extend that to the masses, and to the whole world. And by doing so, I think, we will recreate the gold standard, which was lost 10s of years ago, something that many people regret.
Kaminska: So this is really a private-sector-led initiative to recreate the gold standard?
Sartori: It’s not so much a private sector initiative. I think it’s really a movement because this technology is not restricted. People will be able to use gold in an open source way, without any restriction.
It’s almost a peer-to-peer, generational or community revolution to put gold into everybody’s pockets and make it global. We don’t see us as leading it. We see it as providing the technology to the system for it to grow organically around the world.
Kaminska: So the demand was always there, in your opinion. It’s just that there were access constraints before. Your policy is to break those constraints?
Sartori: Yeah, and provide a global gold-backed currency to the world in a way that it fits with what a currency is, so it can be used without restrictions.
I think, and I say it in a humble way … I think that a gold product with these characteristics has never had a company like Tether behind it, which is in a unique position to make it happen, because of the company that it is. It’s already global. It’s already a standard in a global currency. It has one of the biggest balance sheets, it is one of the most profitable, it can put maximum resources behind a token, it has the highest level of technology, and the willingness to do it. It also takes a company like Tether in order to be able to take a product like this, and make it a success.
Kaminska: The last company that got traction in the monetary gold space was e-gold, but it was shut down because of regulatory and compliance failures tied to money laundering controls. Paolo is usually keen to stress that Tether is fully compliant these days and works with scores of enforcement authorities. Does that make a difference?
Sartori: One of the biggest advantages is that this is not a startup product. It’s already a company that is regulated at the highest level, which complies with every single enforcement regulatory agency around the world on, when it comes to USDT, about USD 60bn of volume per day, and which complies with all. Right now, we’ve been commended by most of the regulatory agencies as one of the most helpful companies to combat money laundering and illegal activities, with the possibility of controlling that system from that perspective.
So this is a product that is born with all of the same regulatory advantages and regulatory connections that USDT and Tether already have. That point is an advantage.
Kaminska: Do you think central banks will ever look to gold tokenization?
Sartori: 100%, they will. They’re already looking at it. There are many jurisdictions around the world that are changing the central bank reserve regulations in order to be able to hold gold in a digital form. In the end, they just own gold because they own the physical gold. It’s just that instead of having a contract with UBS, they hold it in a blockchain based, digital contract, directly in a reserve, right? So it’s actually superior, from a legal claim point of view, in our opinion. That needs a lot of adaptation, but that is happening.
In a lot of emerging markets, people say, “We don’t have a currency, so let’s dollarize,” like Ecuador. But people now are also thinking we can launch a local currency, but it will be backed by gold reserves, and in that way be a bit more independent.
Kaminska: With that, I’m afraid we’ve run out of time. Thank you very much.
[1] Das vollständige Interview mit Juan Sartori finden Sie am Ende dieses Kapitels.
[2] Siehe „Wie Banker Geld in ‚Σ 0 ∞ € ¥‘ verwandelten“, In Gold We Trust-Report 2021
[3] Siehe „Stock-to-Flow Ratio als wichtigster Grund für die monetäre Bedeutung von Gold“, In Gold We Trust-Report 2014