Silber nach dem Höhenflug: „Stairway to Heaven“ oder „Highway to Hell“?
„How everything still turns to gold And if you listen very hard The tune will come to you at last When all are one, and one is all, yeah To be a rock and not to roll.“
Stairway to Heaven, Led Zeppelin
- Die industrielle Nachfrage legte das Fundament für Silbers Anstieg auf das Allzeithoch von 121 USD; die spekulative Euphorie setzte ihm die Krone auf – mit ETP-Nettozuflüssen von +312 % gegenüber dem Vorjahr.
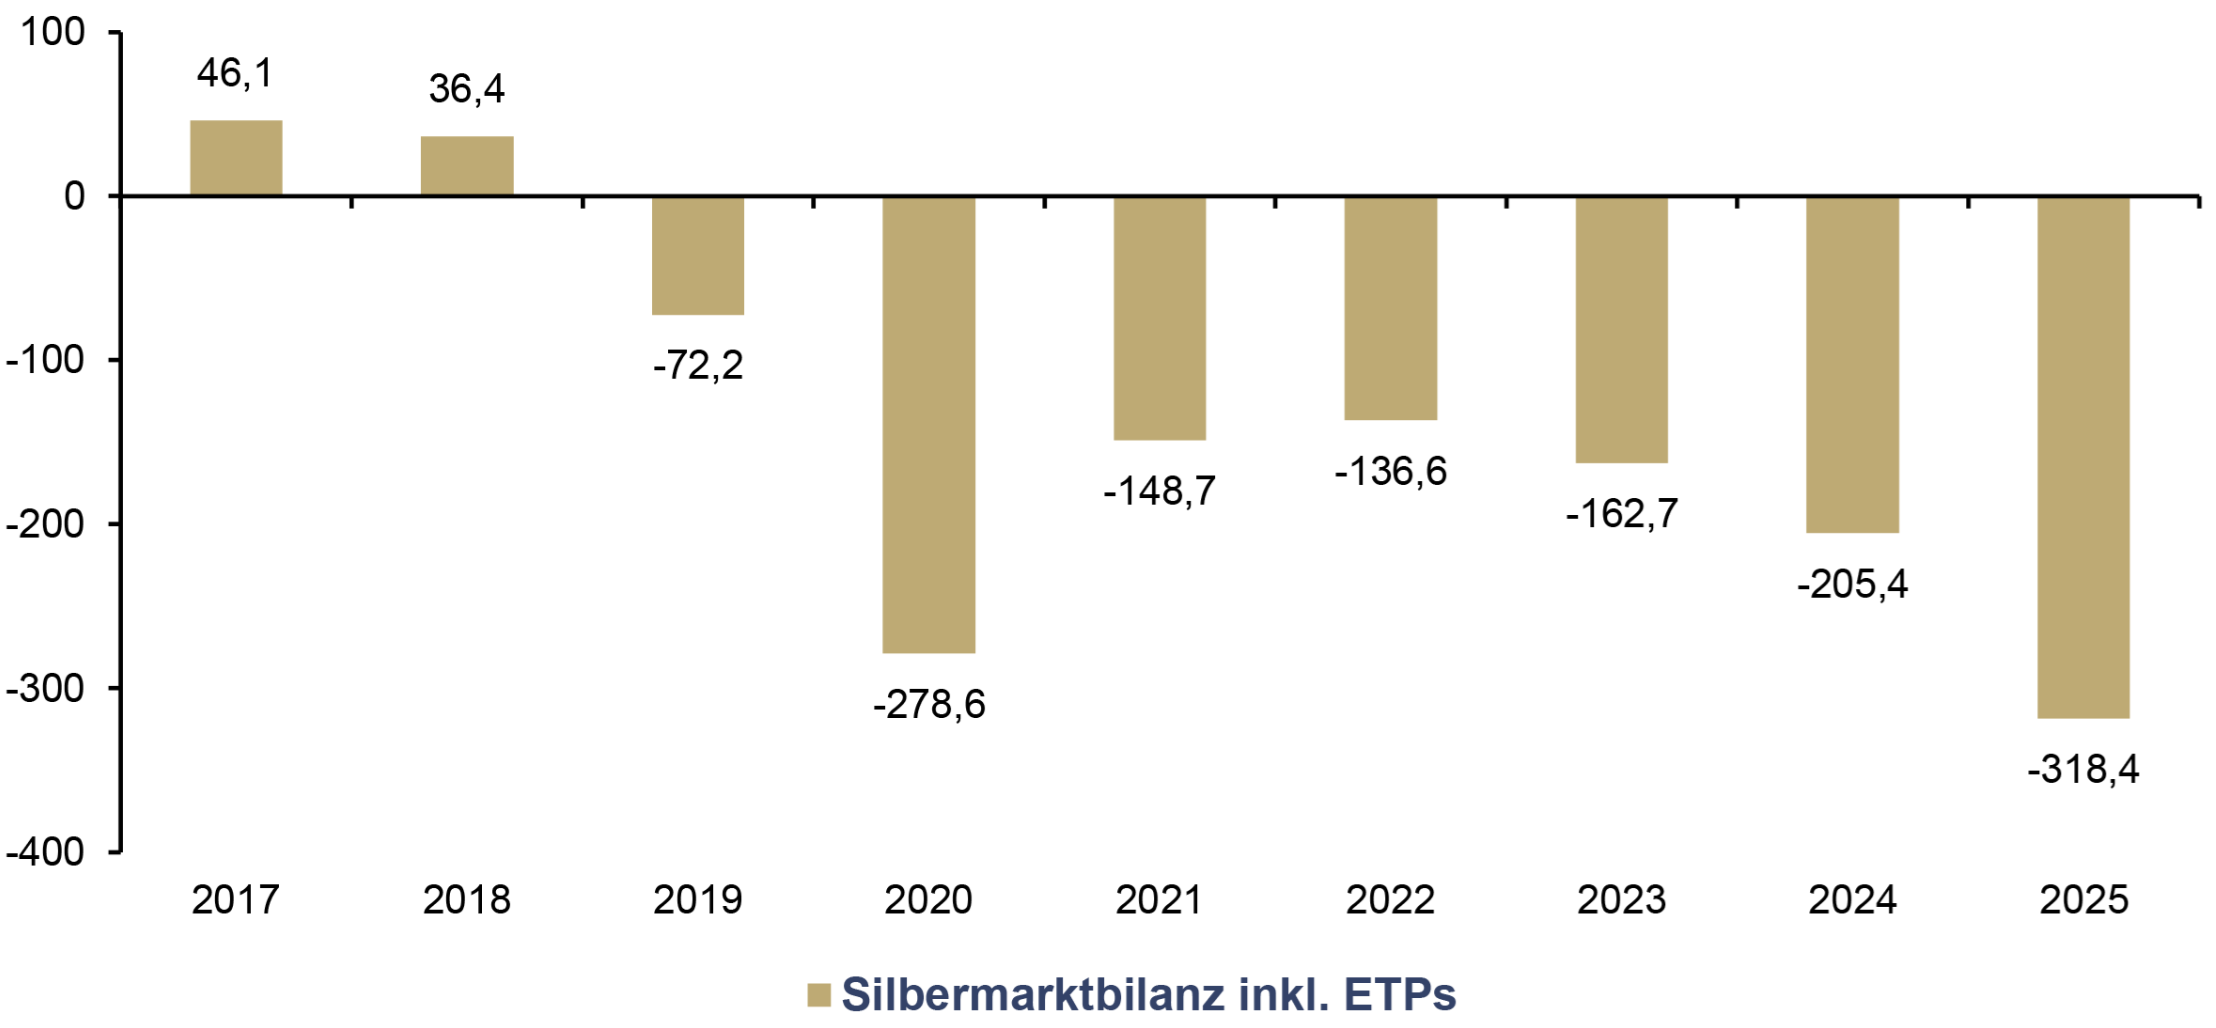
- Inklusive ETPs verzeichnete der Silbermarkt 2025 ein Rekorddefizit von 318,4 Moz – das siebte Defizitjahr in Folge, mit einem kumulierten Fehlbetrag von 1,3 Mrd. Unzen. Für 2026 wird das Defizit auf 76,3 Moz prognostiziert.
- Die industrielle Silbernachfrage steht 2026 unter Druck: Die Solarnachfrage soll um 19 % einbrechen, während E-Autos und Rechenzentren die Lücke nur teilweise schließen.
- Vor allem die Renaissance der Investitionsnachfrage entscheidet 2026 über das Schicksal von Silber – während Indien voranprescht, halten sich westliche Investoren noch zurück.
- Selbst bei einer inflationsbedingten Seitwärtsbewegung von Silber bleiben Silberminen die Wahl für renditehungrige Anleger – sie erzielen bei 80 USD Silber bereits Gewinnmargen von über 80 %.
Als wir im Mai 2007 die erste Ausgabe des In Gold We Trust-Reports veröffentlichten, lag der Silberpreis bei etwa 13 USD. Fast zwei Jahrzehnte später erschien unser In Gold We Trust-Report 2025 „The Big Long“ vor dem Hintergrund eines Silberpreises von 32 USD. Während dieser Zeit hielten wir an unserer Überzeugung fest, dass das weiße Metall historisch unterbewertet war. Dabei blieben wir standhaft gegenüber den Skeptikern, die unsere Contrarian-Strategie als substanzlose Träumerei abtaten.
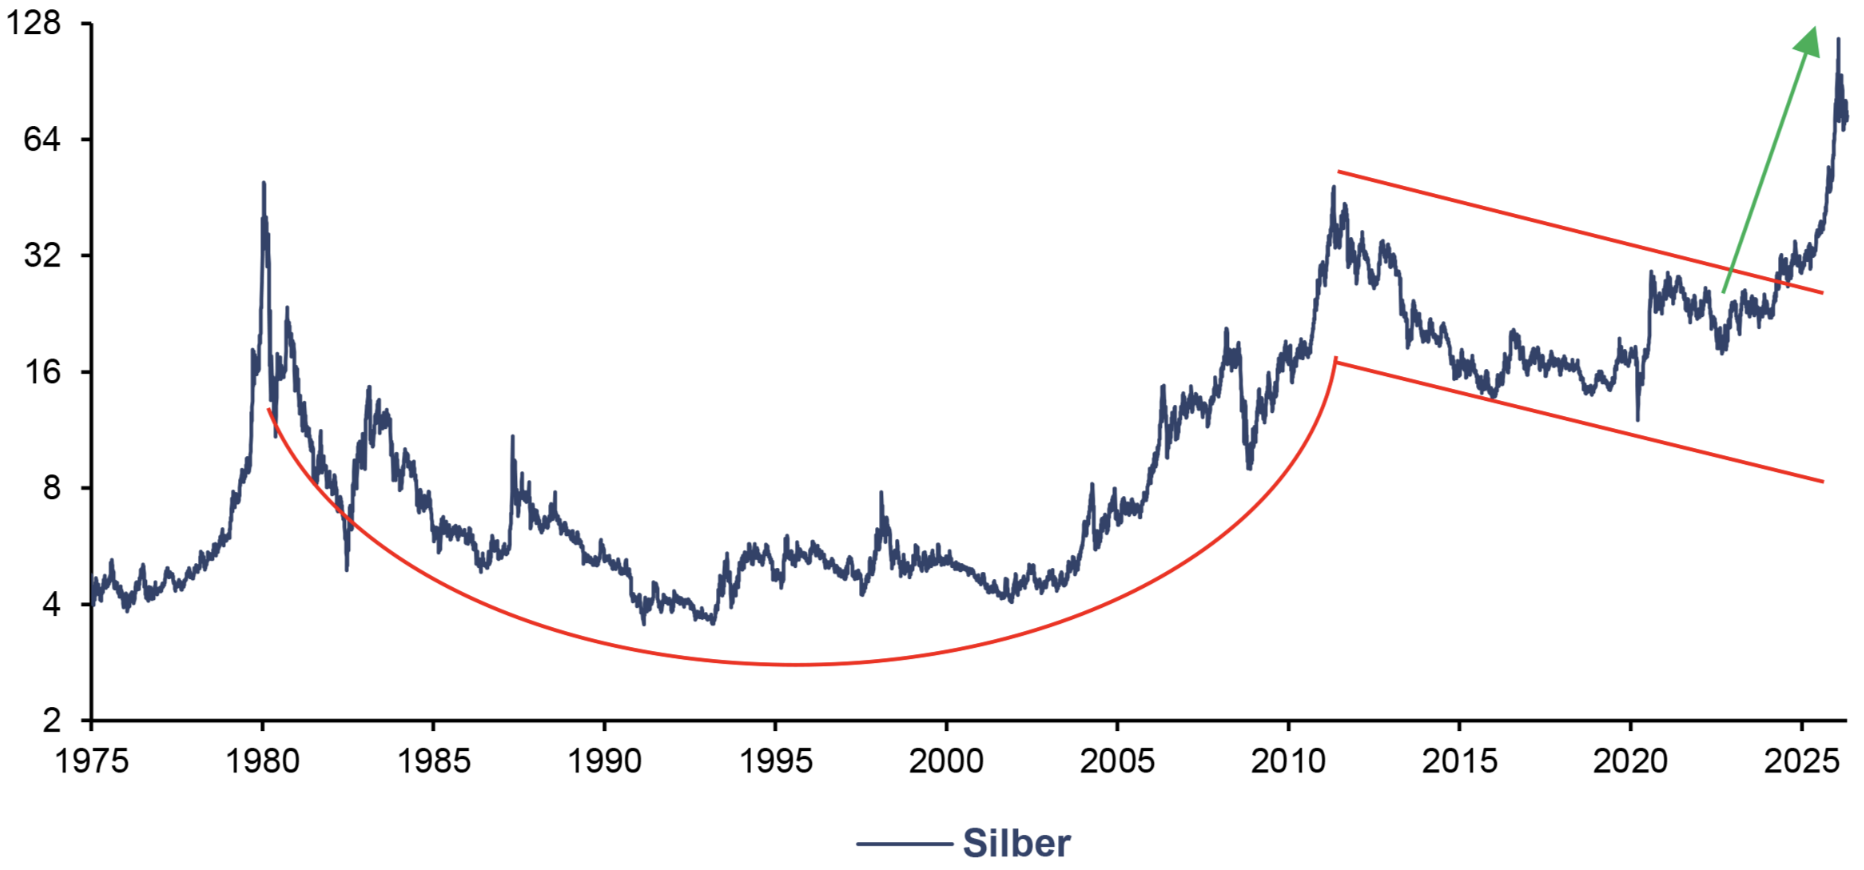
Konkret schrieben wir im In Gold We Trust-Report 2016, als der Silberpreis bei 15 USD und damit nahe seinem Tiefststand lag, dass sich „der Silberpreis jedenfalls auf historisch günstigem Niveau“ befinde. Vor kurzem bekräftigten wir im -Report 2024 „Das neue Gold-Playbook“ bei einem Silberpreis von 25 USD, dass wir hinsichtlich „Silber und Silberminen für 2024 und darüber hinaus zuversichtlich gestimmt [sind], da sie sowohl ein Uran-ähnliches Angebotsdefizit aufweisen als auch ein hohes Beta gegenüber Gold“. Nachdem wir jahrelang davon ausgegangen waren, dass sich der Silber-Bulle von seinen technischen Fesseln befreien würde, war der Anstieg des Metalls auf Rekordhöhen von über 121 USD eine Bestätigung unserer These.
Silber (log), in USD, 01/1975–04/2026
Quelle: FactSet, LSEG, Incrementum AG
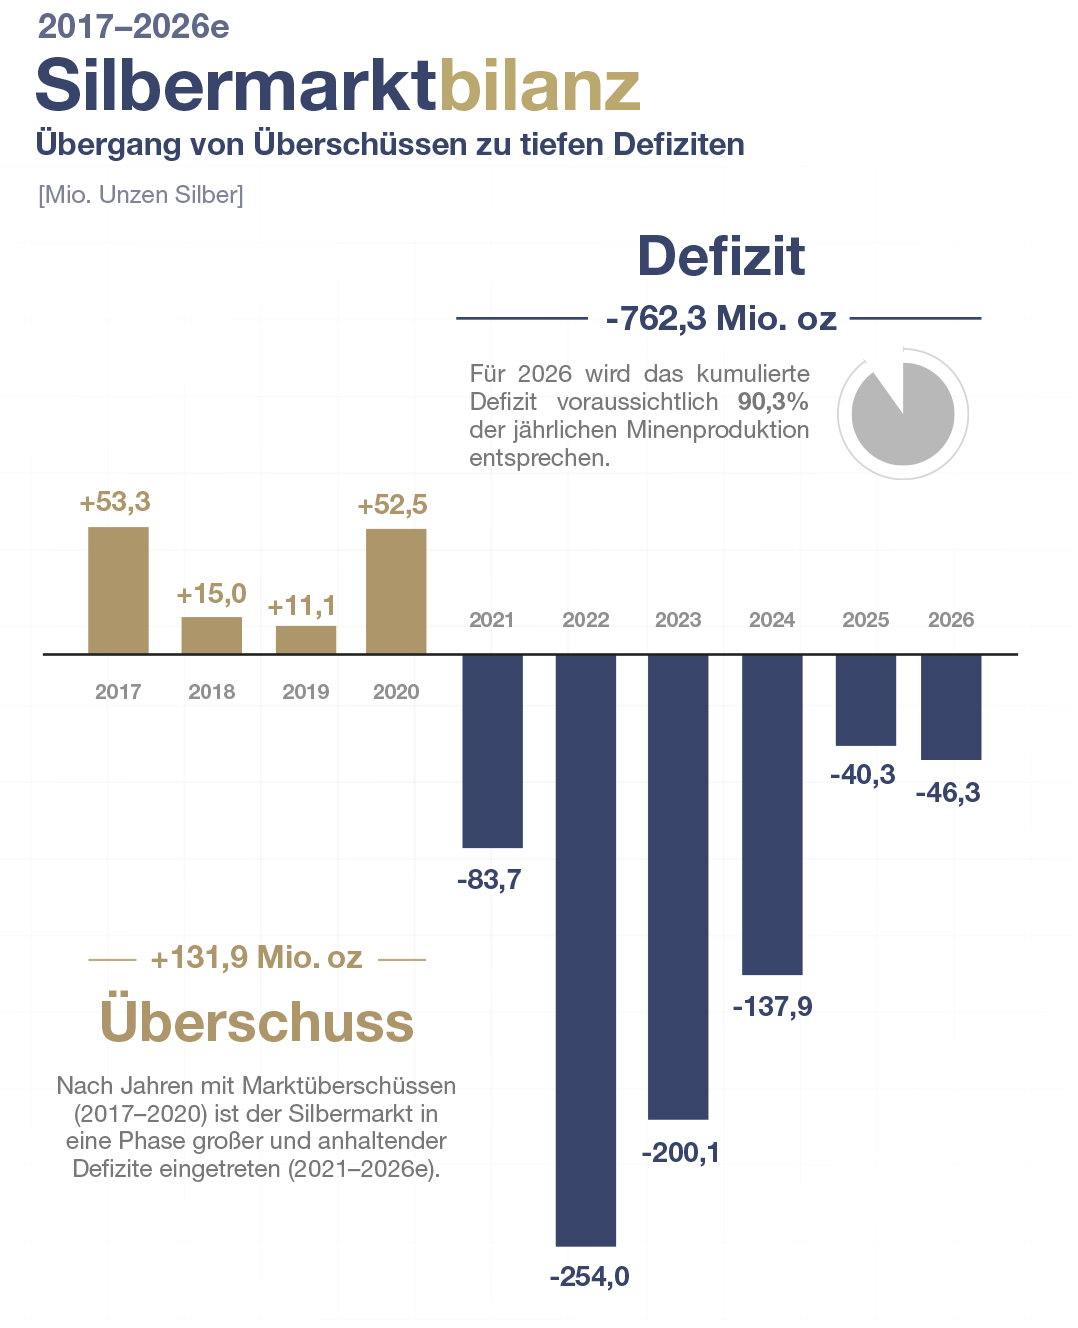
Der kometenhafte Anstieg des Silberpreises bestätigte darüber hinaus die anhaltende Relevanz fundamentaler Anlageprinzipien im Zeitalter von KI und algorithmischem Handel. Der Anstieg des Silberpreises um rund 570 % von seinen Tiefstständen im Jahr 2022 bis zu seinem Höchststand am 29. Jänner 2026 beruhte auf fünf aufeinanderfolgenden Jahren struktureller Versorgungsdefizite. Von 2021 bis 2025 entsprach dieses kumulierte Defizit von rund 800 Moz fast der gesamten Jahresproduktion der Silberminen.
Quelle: The Silver Institute, MiningVisuals, Incrementum AG
Natürlich wurde die historische Entwicklung des Silberpreises durch weitere Faktoren verstärkt. In erster Linie lösten episodische Rückgänge bei den spekulativen Positionen Wellen von Short-Covering aus, die die Rally weiter ankurbelten. So sank beispielsweise das Short-Engagement von verwalteten Fonds an der COMEX zwischen Ende Mai und Anfang Juni 2025 stark – von 15.433 auf 11.648 Kontrakte. Eine ähnliche Dynamik war zwischen Mitte August und Anfang September 2025 zu beobachten: Die Short-Positionen gingen von 16.574 auf 12.523 Kontrakte zurück, während der Silberpreis von 37 USD auf 40 USD zulegte. Letztendlich trugen diese Positionsdynamiken dazu bei, dass Silber sein 13-Jahreshoch übertraf.
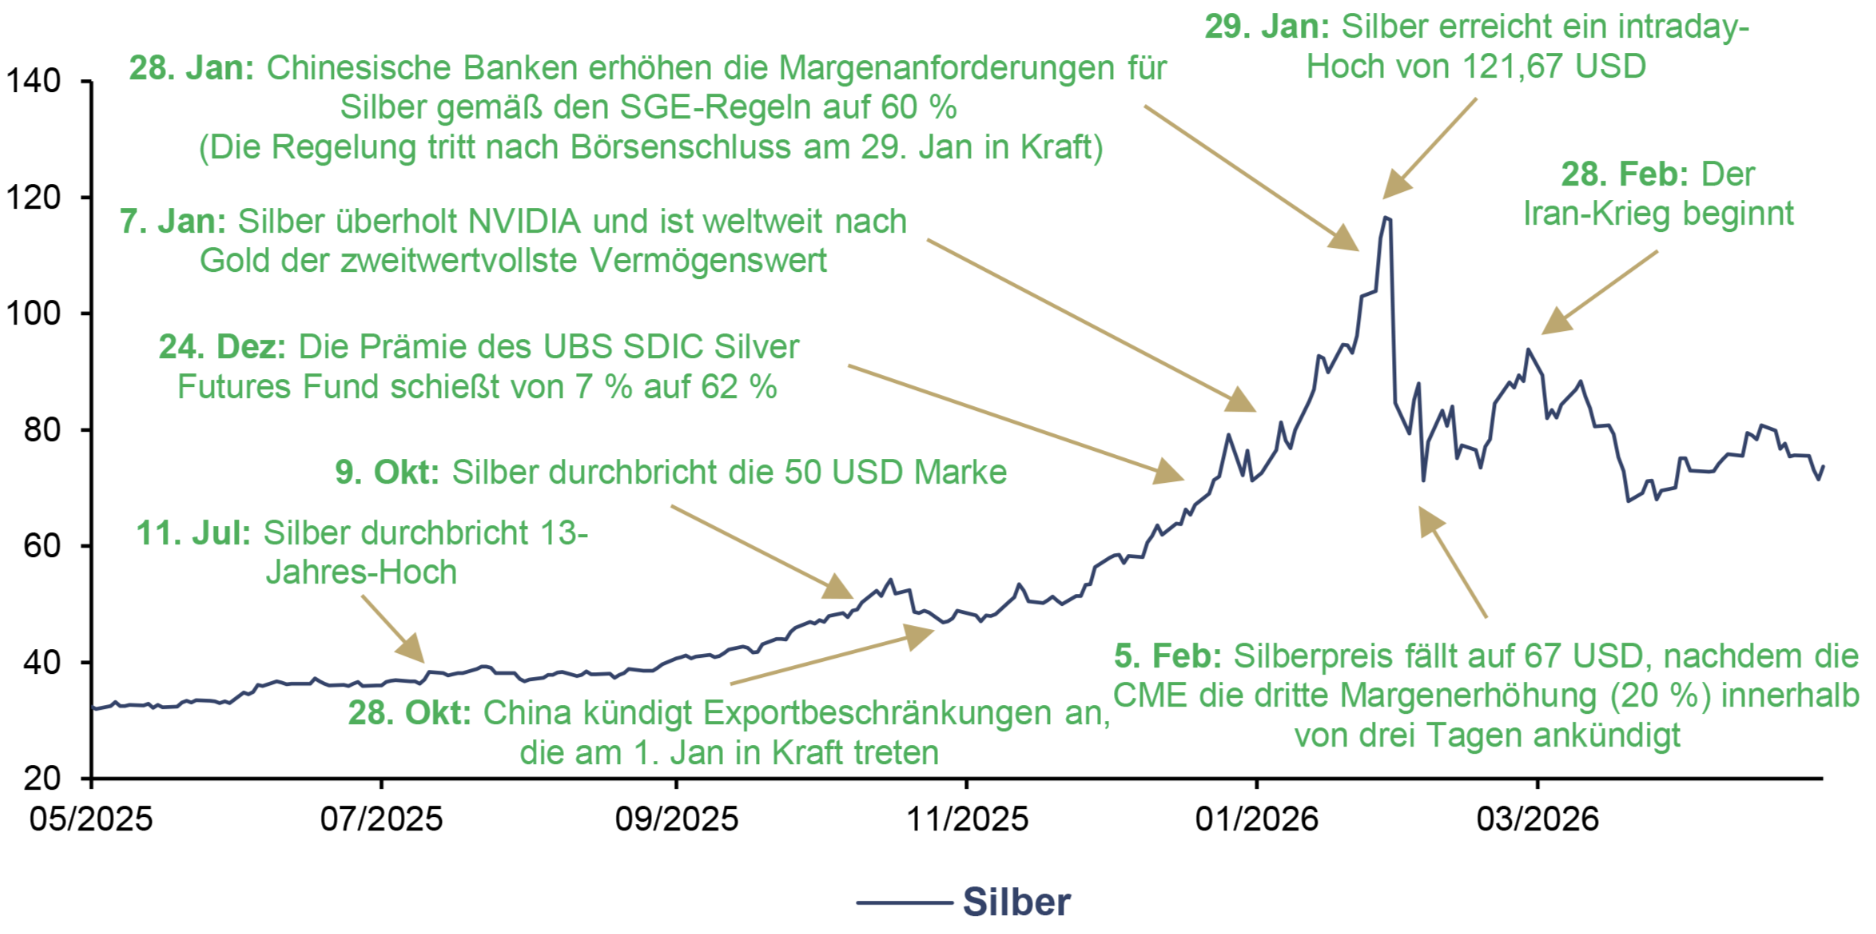
Und doch wurde der Silberpreis nicht allein durch Short-Covering angetrieben. Steigendes Open Interest deutete vielmehr darauf hin, dass frisches Kapital in den Markt floss. Dies galt bis zum 7. Oktober 2025, als die Long-Positionen der verwalteten Fonds, die sich sechs Wochen lang bei rund 50.000 konsolidiert hatten, auf 43.186 zurückgingen. Darauf folgte ein anhaltender Abwärtstrend, der bis zum 30. Dezember 2025 etwa 29.100 erreichte und später, am 26. Jänner, und damit vier Tage vor dem größten Tagesverlust in der Geschichte von Silber von 34 %, auf 19.423 fiel.
Silber, in USD, 05/2025–04/2026
Quelle: LSEG, Incrementum AG
In diesem Sinne trug die anhaltende Kaufwelle dazu bei, dass der Silberpreis bis Anfang Oktober 2025 auf rund 48 USD stieg. Danach begann sich die Positionierung der verwalteten Fonds jedoch aufzulösen, und die Treiber für den Anstieg des Silberpreises wurden zunehmend spekulativer. Besonders bemerkenswert war, dass das chinesische Handelsministerium am 26. Oktober 2025 bestätigte, dass im Jänner 2026 neue Exportlizenzierungsregeln in Kraft treten würden, die die Berechtigung auf staatlich zugelassene Unternehmen mit einer Jahresproduktion von mindestens 80 t pro Jahr beschränken. Bis Ende Dezember 2025 waren die Aufschläge beim chinesischen UBS SDIC Silver Futures Fund von 7 auf 62 % in die Höhe geschossen, was eine Welle von Zeichnungsbeschränkungen auslöste.
Aufgrund dieser Entwicklung, der angespannten Lage in London, der Schwäche des USDollars und der Zinssenkungen der Federal Reserve überholte Silber im Jänner Nvidia und wurde zum zweitwertvollsten Vermögenswert der Welt, direkt hinter Gold. Es war nur eine Frage der Zeit, bis die spekulative Blase platzte, nachdem Trump den als „Falken“ geltenden Kevin Warsh zum Vorsitzenden der Federal Reserve ernannt hatte. Ausschlaggebend waren jedoch die aufeinanderfolgenden Margenerhöhungen durch die Börsen, die die rasende Spekulation zügelten und somit den volatilen Anstieg des Silberpreises bremsten. Seitdem hat das „Teufelsmetall“ sein Möglichstes getan, um sich über 70 USD zu stabilisieren.
Von historischer Unterbewertung hin zum fairen Wert?
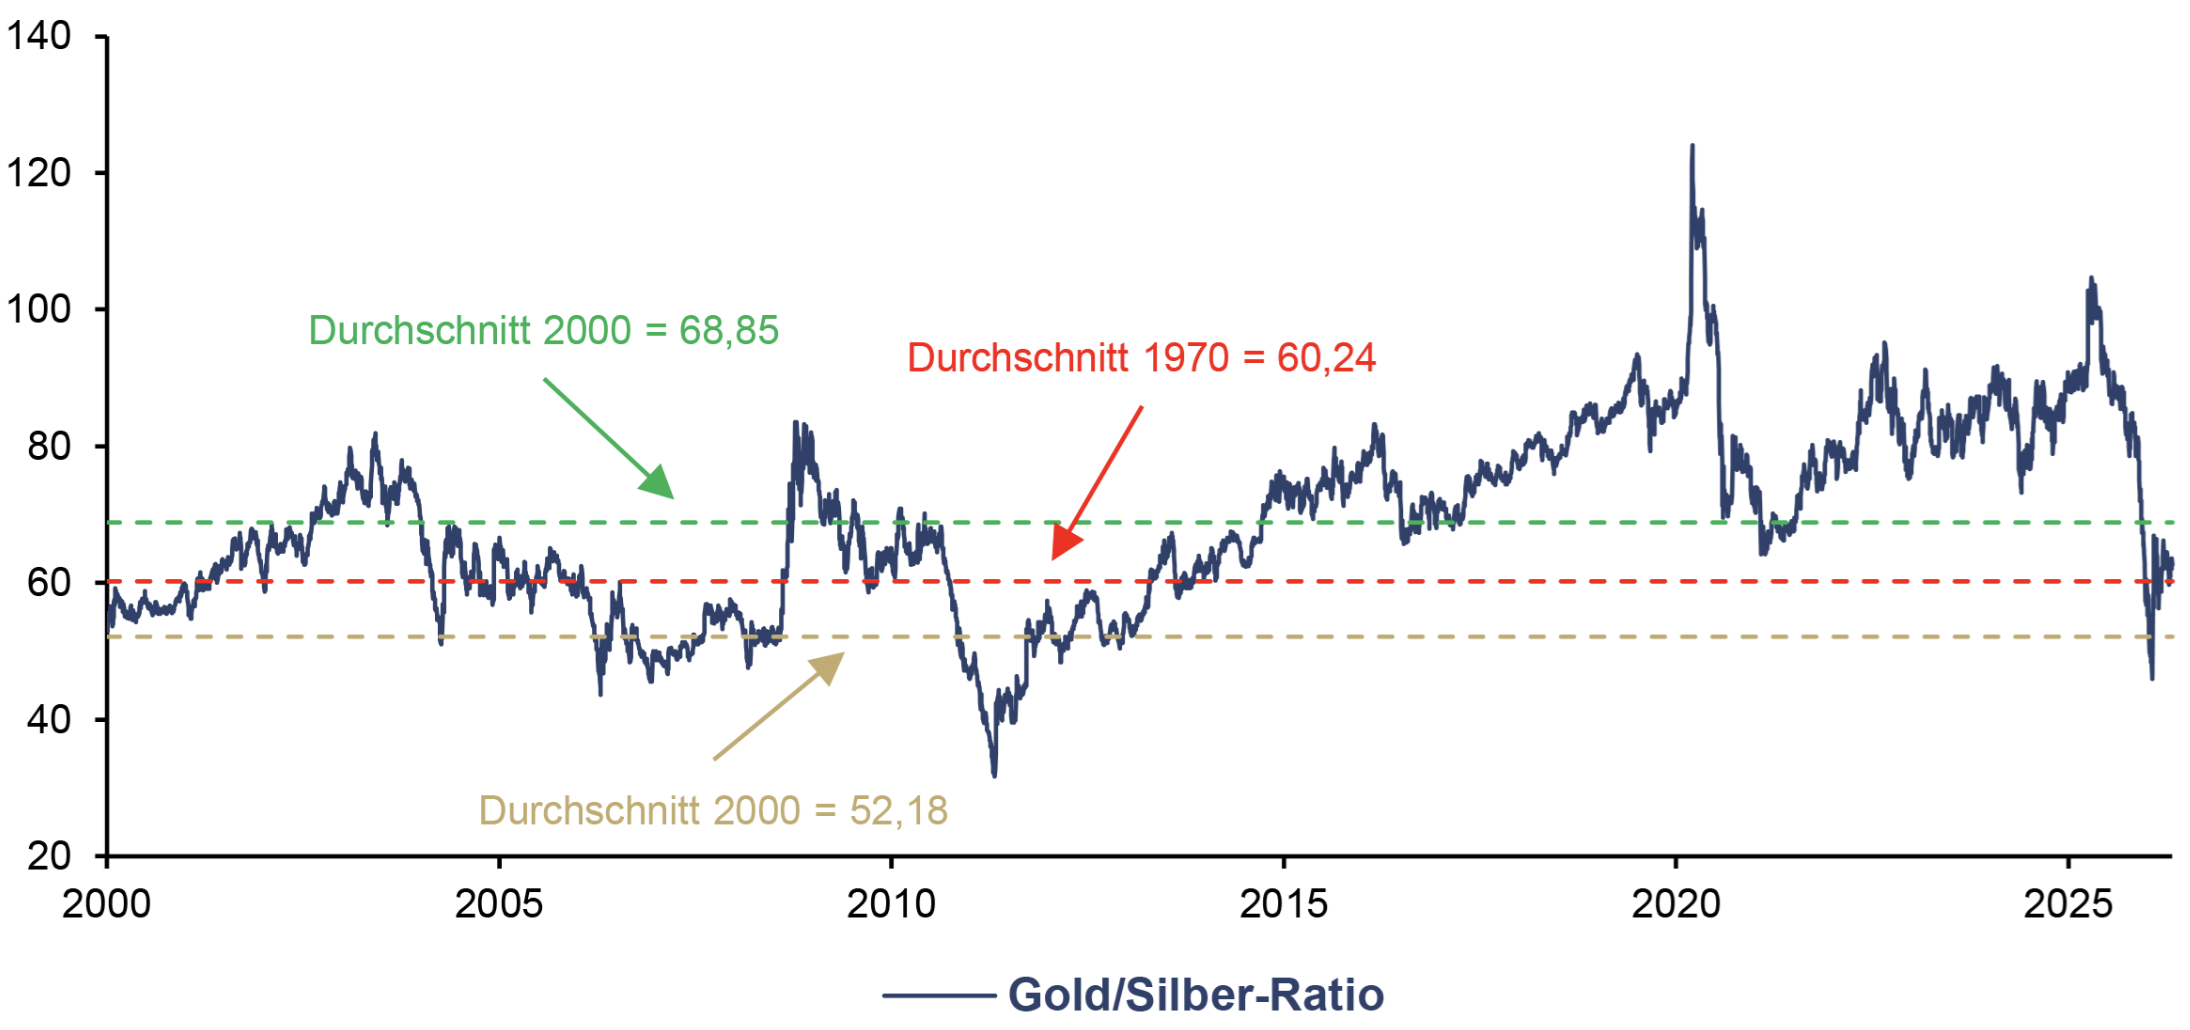
Zweifellos hat sich die eklatante Unterbewertung in den letzten 12 Monaten deutlich verringert. Dies zeigt sich am Gold/Silber-Ratio (GSR), das im April 2025 einen Höchststand von 107:1 erreichte, bevor es bis Dezember 2025 auf 60:1 abrutschte und schließlich bis Ende Jänner auf den Tiefststand von 45:1 abstürzte. Seitdem hat sich das Ratio wieder auf etwa 60:1 erholt. Dies entspricht in etwa dem historischen Durchschnitt seit 1970 und bringt Silber somit näher an seinen „fairen Wert“ heran als zu jedem anderen Zeitpunkt seit Anfang 2014.
Gold/Silber-Ratio, 01/2000–04/2026
Quelle: FactSet, LSEG, Incrementum AG
Auf den ersten Blick verheißt das für Silber-Bullen nichts Gutes. Das letzte Mal, dass das GSR in diesem Ausmaß zurückging, war im März 2020, als sie sich bis Februar 2021 praktisch halbierte – von 124 auf 64. Davor kam es zwischen November 2008 und April 2011 zu einem noch stärkeren Rückgang, als das GSR von 83 auf 32 zurückging. In beiden Fällen verlief die anschließende Entwicklung des Silberpreises weitgehend seitwärts bis schwächer.
Unterdessen geht die Bank of America davon aus, dass der Silberpreis in diesem Jahr auf 135–309 USD steigen wird, unter der Annahme, dass das GSR auf den Tiefststand von 2011 von 32 beziehungsweise, in einem optimistischeren Szenario, auf den Tiefststand von 14 aus dem Jahr 1980 fallen wird. Parallel dazu erlauben die neuen Kreditvergaberichtlinien der Reserve Bank of India, die am 1. April in Kraft getreten sind, die Verwendung von Silber als Sicherheit für Bank- und Nichtbankenkredite in einem Verhältnis von 10 kg Silber zu 1 kg Gold. Da dieses Verhältnis unter dem GSR von etwa 15:1 aus der Zeit des Bimetallstandards liegt, impliziert diese Remonetarisierung, dass Gold nicht die alleinige Vorreiterrolle im „Back to the Monetary Future“ einnimmt. Noch wichtiger ist, dass dies dazu beiträgt, Silber selbst nach dem Durchbrechen der berüchtigten 50-USD-Marke als unterbewertet anzusehen.
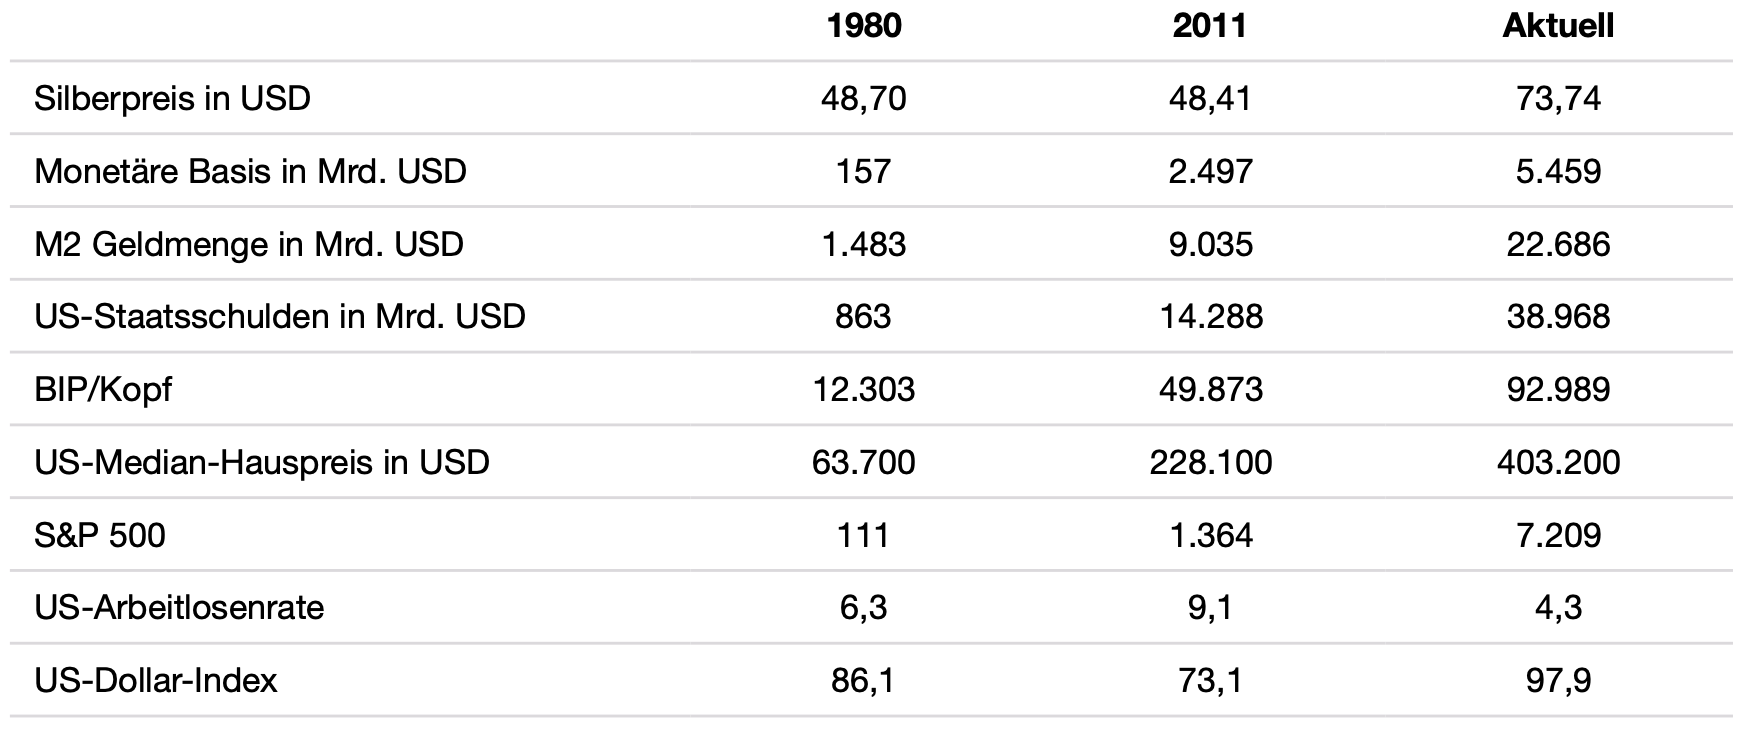
Vergleich unterschiedlicher Makro- und Marktkennzahlen bei Allzeithoch von Silber 1980 und 2011 vs. Aktuell
Quelle: treasury.gov, Federal Reserve St. Louis, LSEG (per 30/04/2026), Incrementum AG
Vor diesem Hintergrund stellen sich nun die entscheidenden Fragen. Erstens: Sind die Fundamentaldaten von Silber weiterhin günstig für eine Aufwertung oder bieten Minenaktien das höchste Beta-Exposure für einen möglichen nächsten Aufschwung? Zweitens: Wird die Renaissance der Investitionsnachfrage nur von kurzer Dauer sein, oder wird sie beständig genug sein, um die erwartete Schwäche bei Schmuck und Silberwaren auszugleichen? Und drittens: Sät der höhere Preis den Keim für einen Rückgang der industriellen Nachfrage – oder zementiert die Einstufung von Silber als „kritisches Mineral“ in den USA den Wettbewerbsvorteil des Metalls in Solar, Elektrofahrzeugen und Rechenzentren?
Silbers industrieller Motor: Verliert er an Schwung oder läuft er auf Hochtouren?
Das anhaltende strukturelle Angebotsdefizit ist der erste und wohl folgenreichste Faktor für den Silberpreis im Jahr 2026 und darüber hinaus. Auch für dieses Jahr prognostiziert das Silver Institute ein strukturelles Defizit von 46,3 Moz. Damit beläuft sich das kumulierte Defizit der vergangenen sechs Jahre auf 762,3 Moz. Dies deutet darauf hin, dass die robusten Fundamentaldaten für Silber noch mindestens ein weiteres Jahr intakt bleiben werden. Allerdings hat sich das strukturelle Angebotsdefizit seit dem Höchststand von 254 Moz im Jahr 2022 allmählich verringert.
2026 ist diese Abschwächung zum Teil auf die industrielle Nachfrage zurückzuführen, die zum zweiten Mal in Folge um 3 % auf 639,6 Moz zurückgehen soll. Dennoch bleibt die industrielle Nachfrage mit 58 % der gesamten Silbernachfrage von 1.130,6 Moz im Jahr 2025 so bedeutend und allumfassend wie die Beatles in den 1960erJahren. Mit einem Wachstum von 74,9 Moz (2019) auf 186,6 Moz (2025) ist die Nachfrage nach Solar-PV der George Harrison der industriellen Silbernachfrage – anfangs unterschätzt, schließlich mit ‚Here Comes the Sun‘ einer der ganz großen Hits.
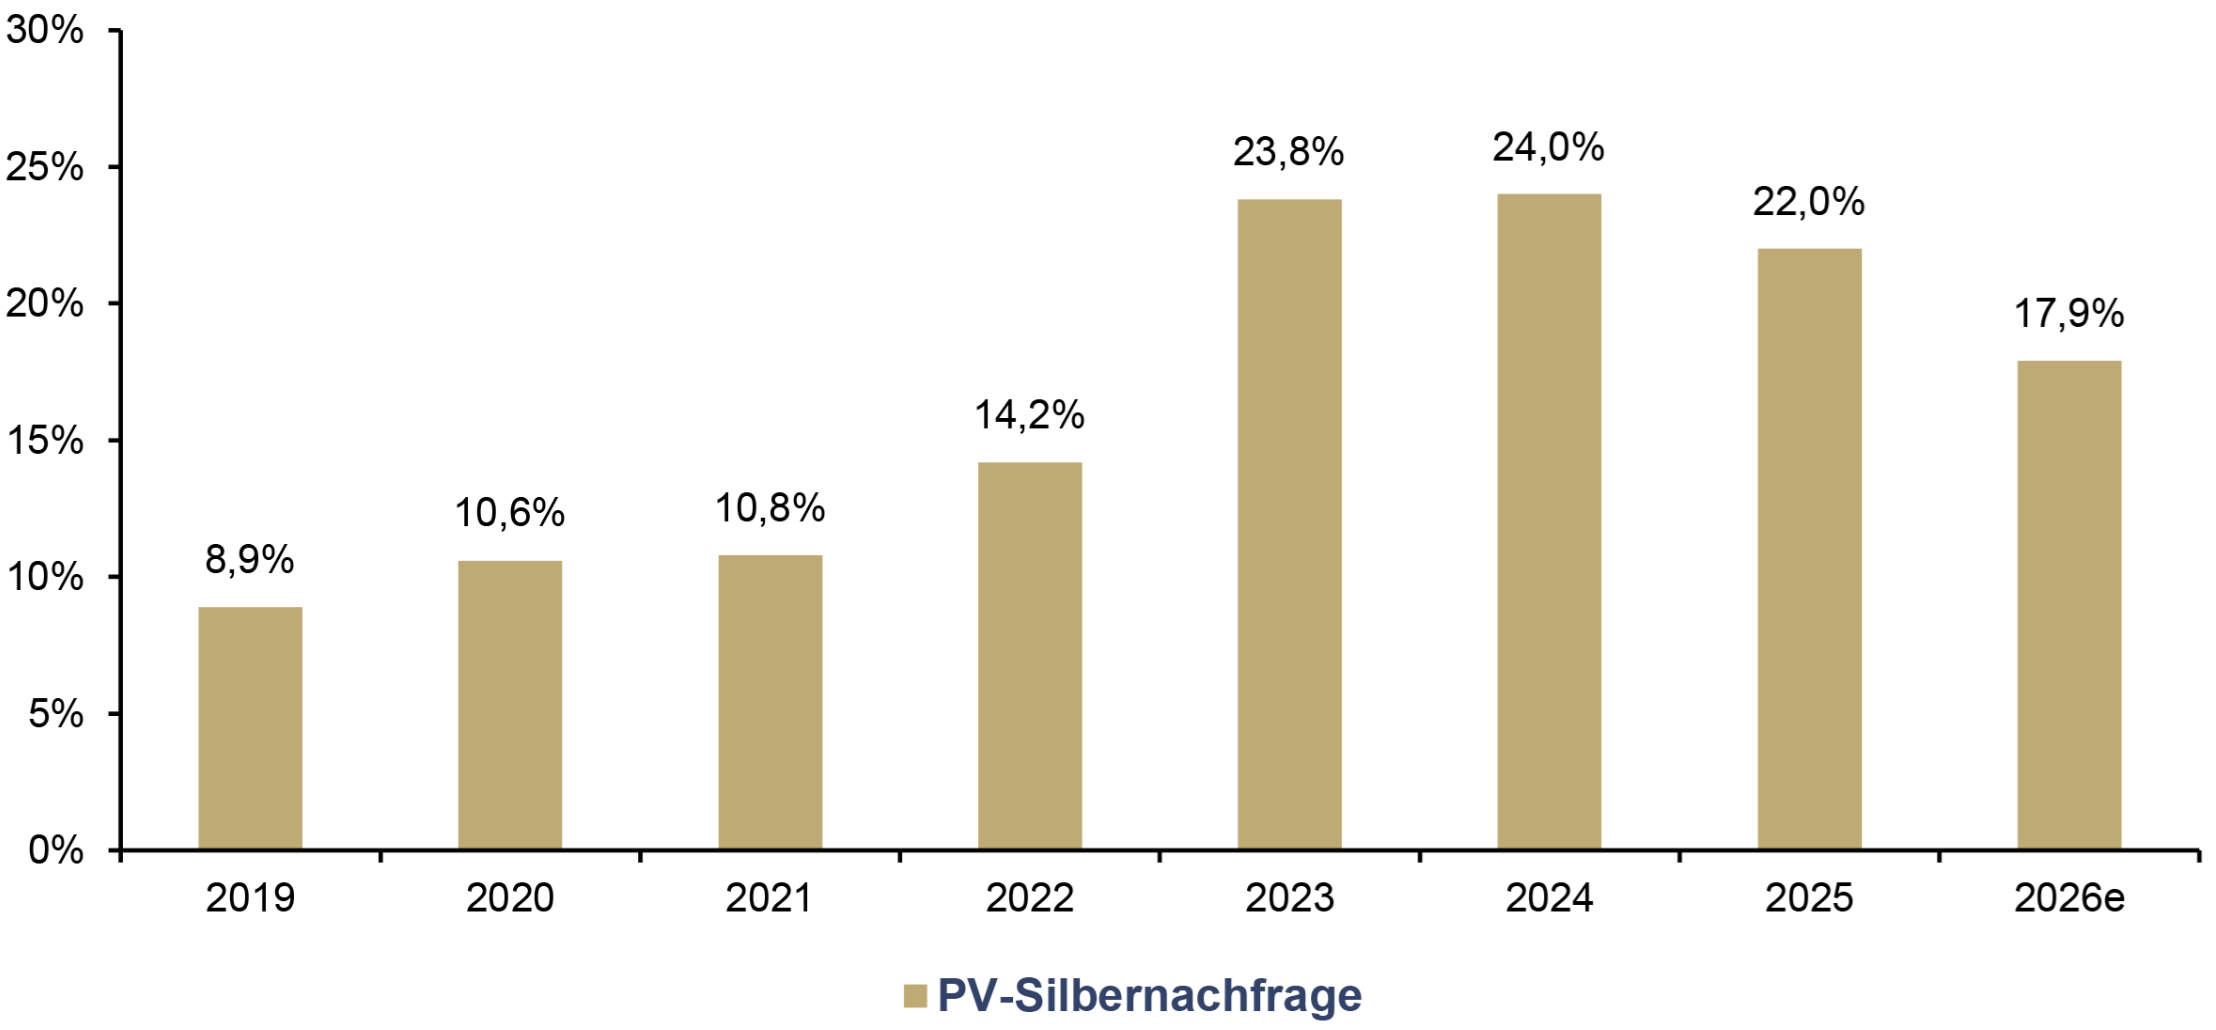
PV-Silbernachfrage, in % der Silberminenproduktion, 2019–2026e
Quelle: Silver Institute, Metals Focus, Incrementum AG
Zusammenfassend lässt sich sagen, dass die Solarbranche nur zwei Jahre benötigte, um ihren Anteil der jährlich produzierten Silbermenge von einem Zehntel auf fast ein Viertel zu steigern. In einem Umfeld, das von höheren Silberpreisen geprägt ist, steht dieses scheinbar unaufhaltsame Wachstum jedoch vor seiner bislang größten Herausforderung. Insbesondere machte Silber, laut RBC Capital Markets, Anfang März bei einem Preis von 90 USD schätzungsweise 30 % der Kosten für Solarzellen aus. Laut Bloomberg NEF ist dies ein Anstieg verglichen mit einem Anteil von 5 % im Jahr 2023 und von 14 % im September 2025, als die Preise bei 42–46 USD lagen. Diese Dynamik führte 2026 zu einem erwarteten Rückgang der Solarnachfrage um 19 %, wobei das Silver Institute angesichts von „ongoing thrifting and outright substitution away from silver“ eine Nachfrage von 151 Moz prognostiziert.
Bei einer jährlichen PV-Produktion von 500 Gigawatt wird geschätzt, dass dieser Umstieg von Silber auf Kupfer in der Branche weltweit zu Einsparungen von 15 Mrd. USD pro Jahr führen wird. Die drei weltweit größten Solarmodulhersteller – LONGi, JinkoSolar und Trina Solar – stehen folglich an der Spitze einer sich ankündigenden „Kupferwende“. LONGi gab bekannt, in Q2/2026 damit zu beginnen, Silber in seinen Solarzellen durch unedle Metalle zu ersetzen. JinkoSolar verwendet Berichten zufolge bereits silberbeschichtete Kupferpasten für Rückseitenkontakte und testet aktiv Anwendungen auf der Vorderseite. Trina Solar entwickelt laut Financial Times unterdessen eine neue Solarzelle mit Kupferkontakten, die die Abhängigkeit von Silber verringern soll.
Natürlich könnte man befürchten, dass der stark gestiegene Silberpreis der PV-Branche ein jähes Ende bereiten könnte. In Wirklichkeit dürfte die Sonne jedoch kurzfristig weiterhin über dem Solarabsatz von Silber scheinen, da die weltweite Nachfrage nach billiger und schnell einsetzbarer Energie steigt. So haben die Hersteller noch Zeit, den investitionsintensiven und zeitaufwändigen Wechsel von Silber zu Kupfer zu vollziehen.
Durchschnittliche Bauzeit von Kraftwerken in den USA, in Jahren
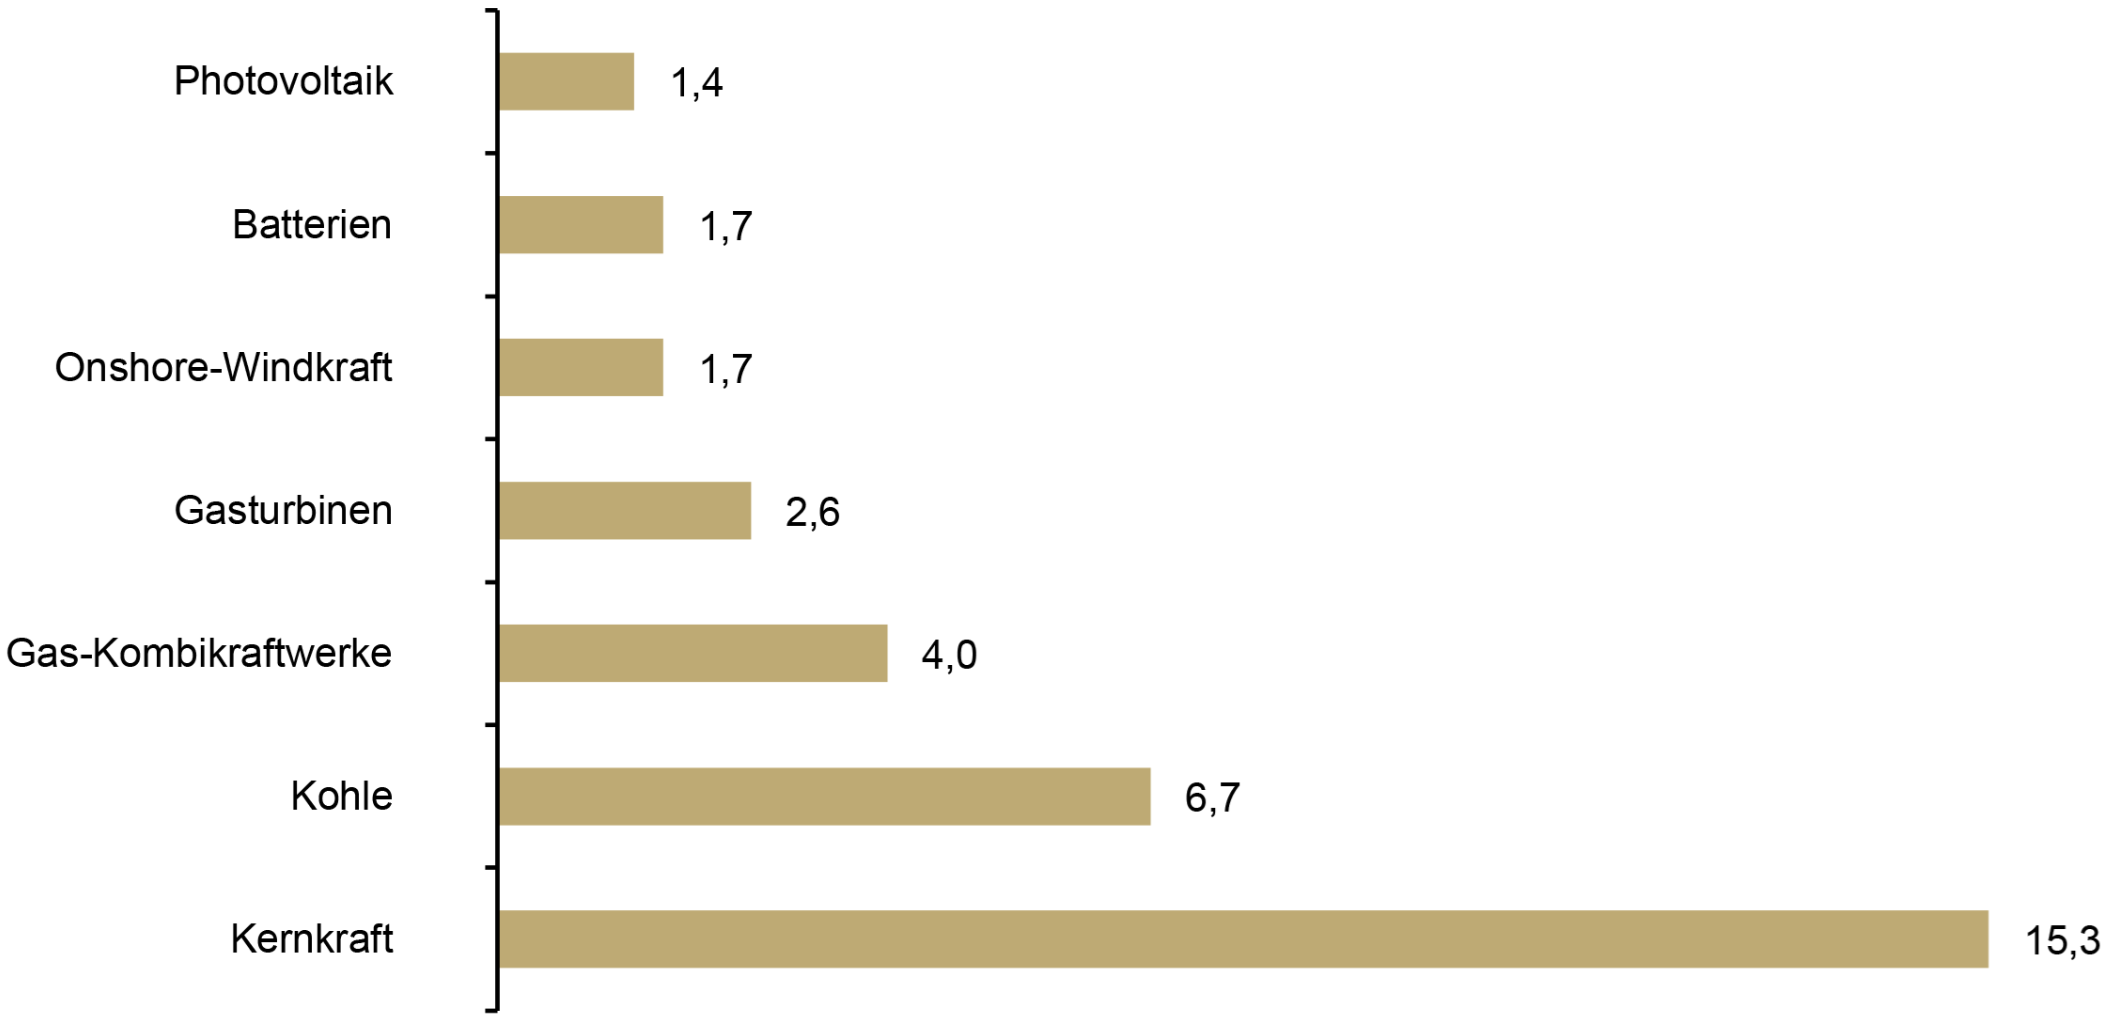
Quelle: SEIA, Incrementum AG
Schätzungen zufolge würde die Umstellung von 50 % der rund 300 weltweiten Solarpanel-Fabriken von Silber auf Kupfer selbst bei unbegrenzten finanziellen Mitteln etwa vier Jahre benötigen – zu lange für eine Welt, die derzeit um die eigene Energiesicherheit ringt. Gleichzeitig verzeichnete Octopus Energy seit Beginn des Iran-Kriegs einen Anstieg der Solarpanel-Verkäufe um 50 %, da die Käufer auf die Ölpreise von über 100 USD reagierten, die durch die angespannte Lage an der Straße von Hormus getrieben wurden. Noch wichtiger ist, dass Chinas Exporte von Solarpaneelen im März einen neuen Rekord erreichten und wertmäßig um 125 % gegenüber dem Vormonat und um 67 % gegenüber dem Vorjahr auf 3,61 Mrd. USD zunahmen. Gleichzeitig wurden im März – mit über 800 t – so viele chinesische Silberimporte wie nie zuvor verzeichnet. Es ist nicht schwer zu erraten, wo ein Teil dieses Metalls gelandet ist.
Wir gehen davon aus, dass innovative Bemühungen zu gegebener Zeit zu einem ernstzunehmenden Kupfer-Silber-Hybrid führen werden. Derzeit wird der Wettbewerbsvorteil von Silber im Solarsektor jedoch durch den unmittelbaren und dringenden globalen Energiebedarf teilweise abgeschirmt. Unsere Überzeugung gründet sich unter anderem auf die überlegene Leitfähigkeit, Langlebigkeit und Korrosionsbeständigkeit von Silber im Vergleich zu kupferbasierten Solarmodulen, die derzeit die typische Silber-Lebensdauer von 25 Jahren nicht erreichen. Diese Einschätzung teilt auch JeanNicolas Jaubert, Experte der Solarbranche und Director of China Operations bei Kiwa PVEL:
Both our own experience and the industry knowledge of copper paste is extremely limited. In short, we should brace for new failures as people start trying these solutions commercially, as it may be challenging to deploy quickly in a realistic way. Copper could diffuse into the cell and create new defects, or possibly interact with other BOM components, such as encapsulant additives.
Auf der Suche nach dem Nachfolger der Photovoltaiknachfrage
Würde man die Nachfrage nach Solaranlagen mit dem Beatles-Hit „Here Comes the Sun“ vergleichen, dann entspräche die Nachfrage im Automobilbereich wohl „Drive My Car“: zwar kein Superhit, aber dennoch ein beachtlicher Beitrag. Im Jahr 2025 stieg der weltweite Absatz von Elektrofahrzeugen im Vergleich zum Vorjahr um 20 % auf 20,7 Mio. Einheiten. Dieser Anstieg wurde vor allem getragen durch höhere Verkäufe in China um 17 % auf 12,9 Mio. Einheiten und in Europa um 33 % auf 4,3 Mio. Einheiten. Obwohl die Verkäufe in Nordamerika im Jahr 2025 um 4 % auf 1,8 Mio. Einheiten zurückgingen, verzeichneten die weltweiten EV-Verkäufe seit 2017 eine durchschnittliche jährliche Wachstumsrate (CAGR) von über 40 %. Dabei überstiegen die zwischen 2023 und 2024 weltweit zusätzlich verkauften EV die Gesamtverkäufe aus dem Jahr 2020.
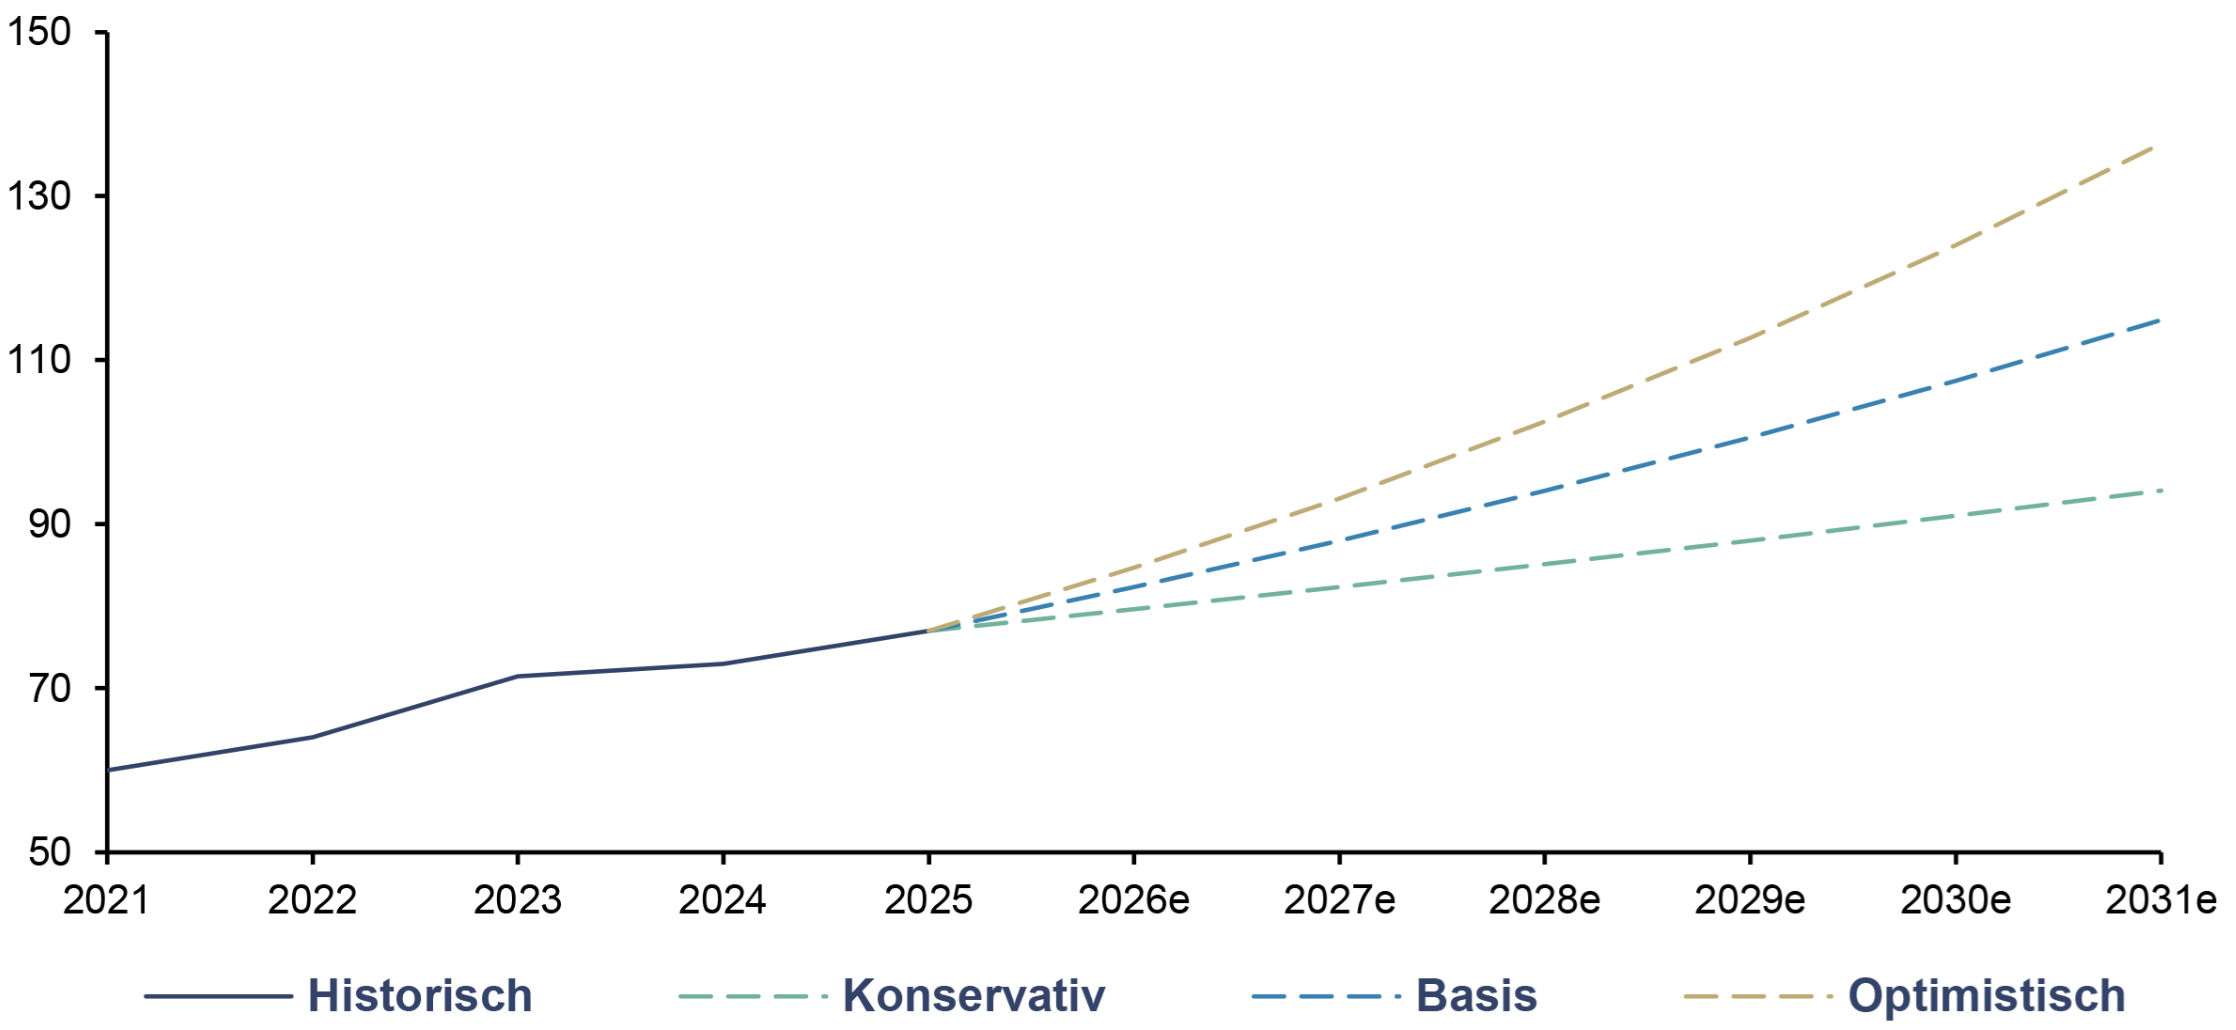
Da in einem Elektrofahrzeug durchschnittlich 25–50 Gramm Silber verwendet werden – also etwa 67–79 % mehr als in Fahrzeugen mit Verbrennungsmotor –, profitiert Silber direkt von dem steigenden Wachstum dieses Marktsegments. Im Jahr 2024 machten Fahrzeuge mit Verbrennungsmotor 55 % der Silbernachfrage in der Automobilindustrie aus, während Elektrofahrzeuge mit 30 % auf dem zweiten Platz folgten. Bis 2027, so prognostiziert eine Studie von Oxford Economics, werden Elektrofahrzeuge die Verbrenner überholen, bevor sie bis 2031 schließlich 59 % des Silbers der Branche verbrauchen werden. Zu diesem Zeitpunkt wird die jährliche Silbernachfrage im Automobilbereich auf 94 Moz geschätzt. Dieses Szenario ist zwar konservativ, könnte sich jedoch bewahrheiten, nachdem China – das Land, auf das weltweit drei von fünf EVVerkäufen entfallen – seine jahrzehntelange vollständige Steuerbefreiung für Elektrofahrzeuge Ende 2025 beendet und diese durch eine Abgabe von 5 % ab 2026 ersetzt hat.
Gräbt man jedoch etwas tiefer, so findet man überzeugende Argumente für eine positive Überraschung. An erster Stelle steht dabei China, wo bereits 2024 zwei Drittel der Elektrofahrzeuge ohne Subventionen preislich unter ihren VerbrennungsmotorPendants lagen. Diese Dynamik hat sich auf Schwellenländer wie Thailand übertragen, wo ein Zustrom erschwinglicher chinesischer Importe dazu beitrug, dass Elektrofahrzeuge 2024 eine Preisparität mit Verbrennungsmotor-Fahrzeugen erreichten. Indien hingegen stellt den größten unerschlossenen EV-Markt der Welt dar, mit einer EVDurchdringung von nur 2 % bei einer Bevölkerung von 1,45 Mrd. Menschen.
Bemerkenswert ist, dass Indien, China und Thailand den Großteil ihres Öls aus dem vom Krieg geschüttelten Nahen Osten beziehen – ein Konzentrationsrisiko, das deutlich wurde, als der Ölpreis im März 2026 auf über 100 USD stieg. Vor diesem Hintergrund wird die Energiewende weniger zu einer Inszenierung moralischer Selbstdarstellung, sondern vielmehr zu einer strategischen Notwendigkeit mit einem legitimen Geschäftsmodell. In einem Szenario, in dem Elektrofahrzeuge beschleunigt eingeführt werden, steigt der Silberverbrauch der Automobilindustrie bis 2031 auf 110 Moz. Unter Berücksichtigung eines höheren Silberverbrauchs pro Fahrzeug könnte diese Zahl 130 Moz potenziell übersteigen.
Silbernachfrage der Automobilindustrie, in Moz, 2021–2031e
Quelle: GlobalData, Oxford Economics, Silver Institute, Incrementum AG
Tatsächlich wäre jede überdurchschnittliche Entwicklung auf die Verbreitung elektronikintensiver, autonomer Fahrzeuge zurückzuführen – ein Markt, der mit einer durchschnittlichen jährlichen Rate (CAGR) von 24 % wächst und bis 2031 ein Volumen von 656 Mrd. USD erreichen dürfte. Ebenso könnte die schrittweise Einführung der Festkörperbatterie (SSB) von Samsung den Silberverbrauch ankurbeln. Mit einer doppelt so hohen Energiedichte wie konkurrierende Lithium-Ionen-Batterien und einem 10- bis 20-mal höheren Silberverbrauch als durchschnittliche Elektrofahrzeuge[1] könnte die SSB – bei einem Marktanteil von nur 3 % am heutigen Absatz von Elektrofahrzeugen – eine zusätzliche Silbernachfrage von bis zu 20 Moz auslösen.
Insgesamt dürfte die Automobilindustrie die Silbernachfrage um 3–9 Moz pro Jahr erhöhen. Es ist jedoch unwahrscheinlich, dass sie in absehbarer Zeit das jährliche Nachfrageniveau von über 150 Moz erreicht, welches die Solarbranche bestimmt. Ähnlich wie in den USA bleibt die Solarbranche de facto die globale Supermacht der industriellen Silbernachfrage. Die bedeutende, aber nicht dominierende Nachfrage der Automobilindustrie ist in ihrer Größenordnung eher mit Kanada vergleichbar. Sie reiht sich neben Unterhaltungselektronik, Stromerzeugung und Rechenzentren als eine der vielen „Mittelmächte“ ein, die gemeinsam die industrielle Silbernachfrage ausmachen.
Nicht zuletzt verkörpert diese Kategorie das Potenzial Chinas in den 1990er-Jahren: derzeit noch eine mittlere Macht, aber auf dem besten Weg, den Status einer Supermacht zu erlangen. Genauer gesagt verbrauchen Rechenzentren beträchtliche Mengen an Silber als Ausgangsmaterial für Steckverbinder, Leiterplatten, Gehäuse von Halbleiterchips und thermische Schnittstellenmaterialien. Die Wärmeleitfähigkeit von Silber – die höchste aller Metalle und um 9 % besser als die von Kupfer – macht es außerordentlich geeignet, die Wärme abzuleiten, die von KI-Chips erzeugt wird. Diese laufen heißer und haben eine höhere Dichte als jede ihnen vorausgegangene Computerhardware. Dies verleiht Silber eine nahezu unersetzbare Stellung in den KI-Serverstacks, die die heutige digitale Wirtschaft antreiben, einschließlich großer Sprachmodelle wie ChatGPT.
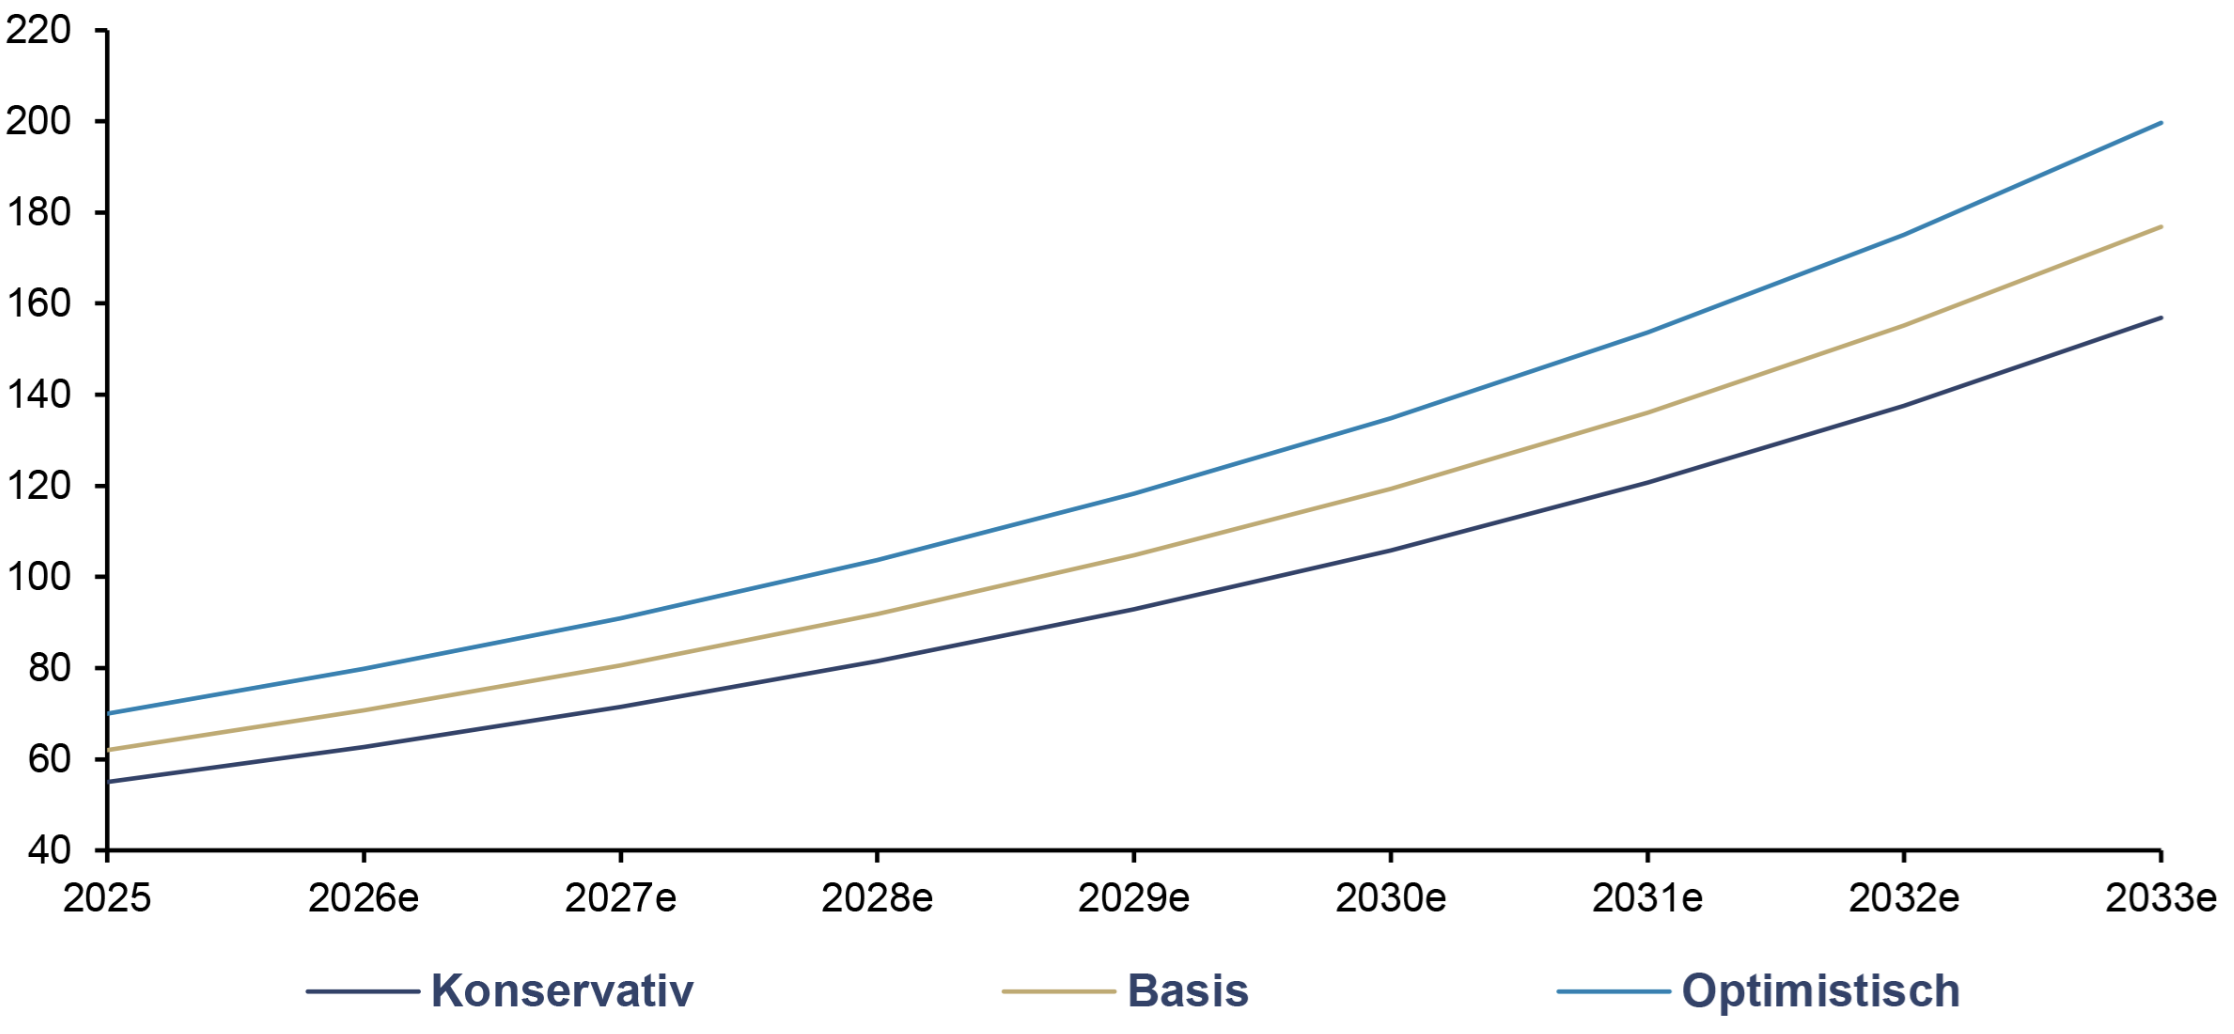
Betrachtet man es allgemeiner, so hat sich die weltweite Rechenzentrumskapazität von 26 GW im Jahr 2015 auf 103 GW im Jahr 2025 vervierfacht. Dieses Wachstum wird durch Hyperscale-Projekte wie den Hyperion-Campus von Meta – eine 5-GW-Anlage in Louisiana – sowie die 500-Mrd.-USD-Initiative „Stargate“ von OpenAI und Oracle vorangetrieben. Insgesamt prognostiziert JLL bis 2030 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 14 % für die Rechenzentrumskapazität, was einem jährlichen Zuwachs von etwa 16 GW entspricht. Wir schätzen, dass dies die jährliche Silbernachfrage um etwa 10 Moz erhöhen wird, da der derzeitige Silberverbrauch von Rechenzentren von 55–70 Moz bis 2030 auf 120 Moz ansteigen wird. Dementsprechend könnte eine Fortsetzung der durchschnittlichen jährlichen Wachstumsrate von 14 % dazu führen, dass Rechenzentren bereits 2031 die Solarbranche überholen, bevor sie bis 2033 bis zu 200 Moz Silber verbrauchen.
Silbernachfrage durch KI-Rechenzentren, in Moz, 2025–2033e
Quelle: Silver Institute, JLL, Incrementum AG
Die Renaissance der Investitionsnachfrage nach Silber
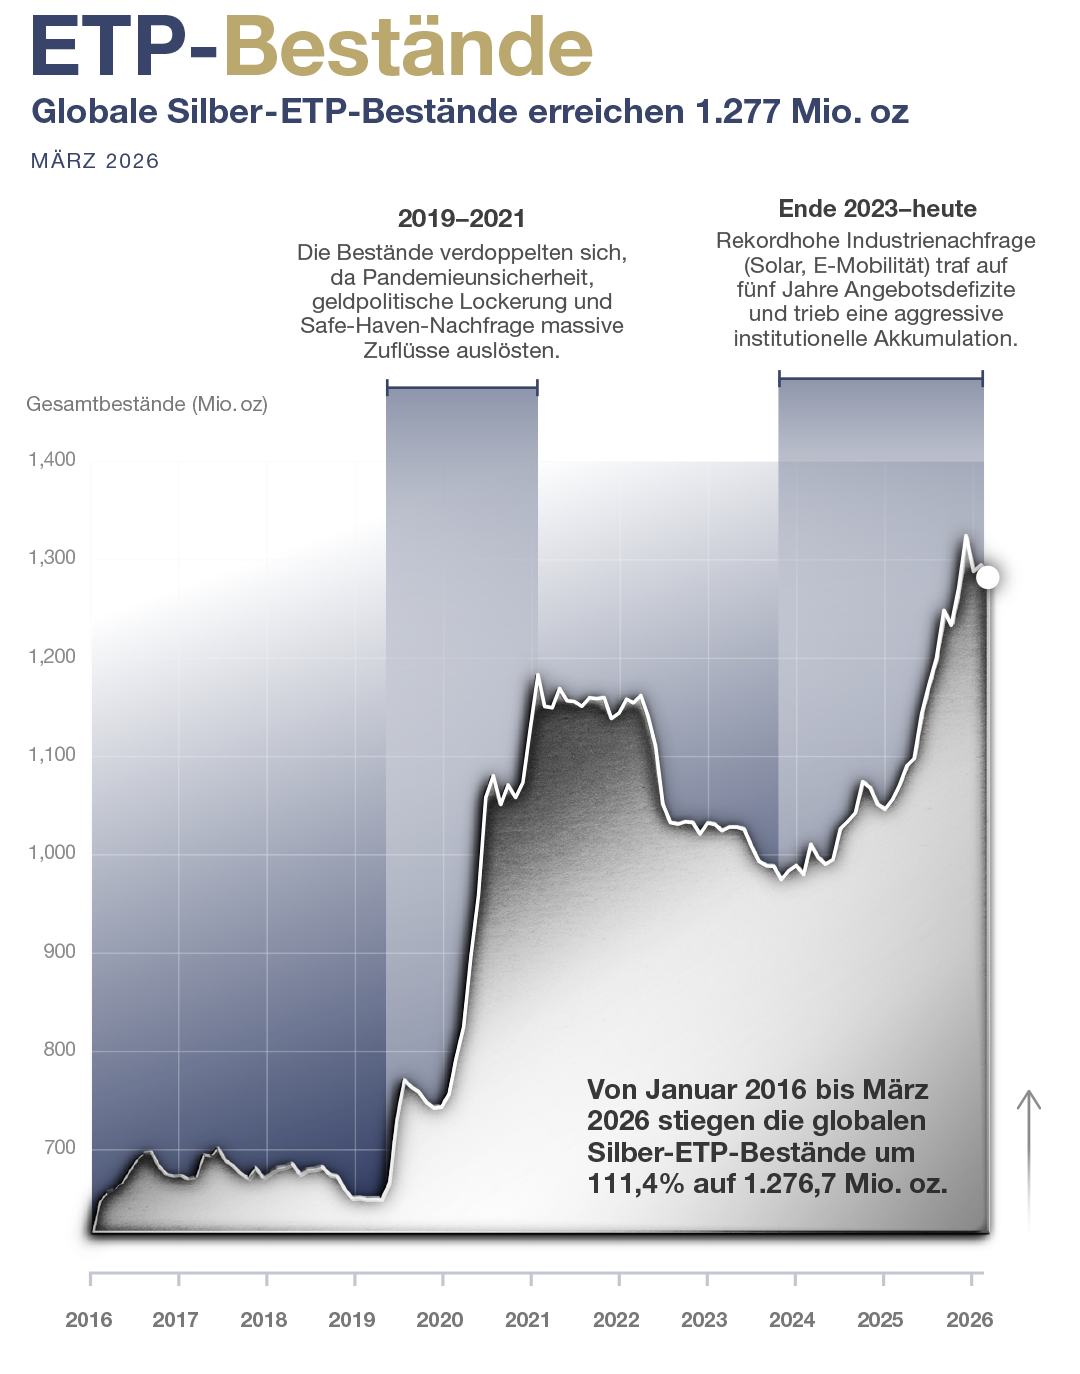
Während Rechenzentren die Silbernachfrage von morgen bestimmen dürften, schreibt die Investitionsnachfrage bereits heute Geschichte. Denn diese Kategorie erlebte im Jahr 2025 einen Aufschwung, der mit einem Anstieg der Netto-Nachfrage nach Münzen und Barren um 14 % auf 217,7 Moz begann. Dieses Wachstum wurde zu einem großen Teil durch einen Anstieg der physischen Investitionen in Indien um 33 % im Jahresvergleich angetrieben. Dort verdreifachten sich die Bestände an Silber-ETPs in den zwölf Monaten bis Jänner 2026 von 41,7 Moz auf etwa 120 Moz. Entsprechend unseren Prognosen aus dem letztjährigen In Gold We Trust-Report „The Big Long“ sind die Bestände bis März 2026 auf 110 Moz gesunken. Dennoch trug Indiens Nachfrage nach Silber-ETPs – die im Jahr 2024 40 % der gesamten Privatanlagen des Landes ausmachten – dazu bei, dass die weltweiten Nettoinvestitionen in Silber-ETPs 2025 um atemberaubende 312 % im Jahresvergleich auf 278,1 Moz stiegen. Infolgedessen haben sich die weltweiten Silber-ETP-Bestände in den letzten zehn Jahren mehr als verdoppelt und beliefen sich im März 2026 auf 1,277 Mrd. Unzen.
Quelle: The Silver Institute, Metals Focus, MiningVisuals, Incrementum AG
Interessanterweise weitete sich 2025 das Defizit des Silbermarktes unter Einbeziehung der ETP-Investments auf einen Rekordwert von 318,4 Moz aus. 2026 dürfte es sich auf 76,3 Moz normalisieren, da die Nettozuflüsse in ETPs auf 30 Moz sinken. Das Gesamtbild bleibt jedoch weiterhin erstaunlich: Einschließlich der ETP-Investments ist der Silbermarkt seit 2019 bereits sieben Jahre in Folge im Defizit. Das kumulierte Defizit beläuft sich mittlerweile auf über 1,3 Mrd. Unzen. Exklusive der ETPs weist der Silbermarkt seit 2021 ein Defizit auf, das sich mittlerweile auf rund 800 Moz aufsummiert.
Silbermarktbilanz inkl. ETPs, in Moz, 2017–2025
Quelle: Silver Institute, Incrementum AG
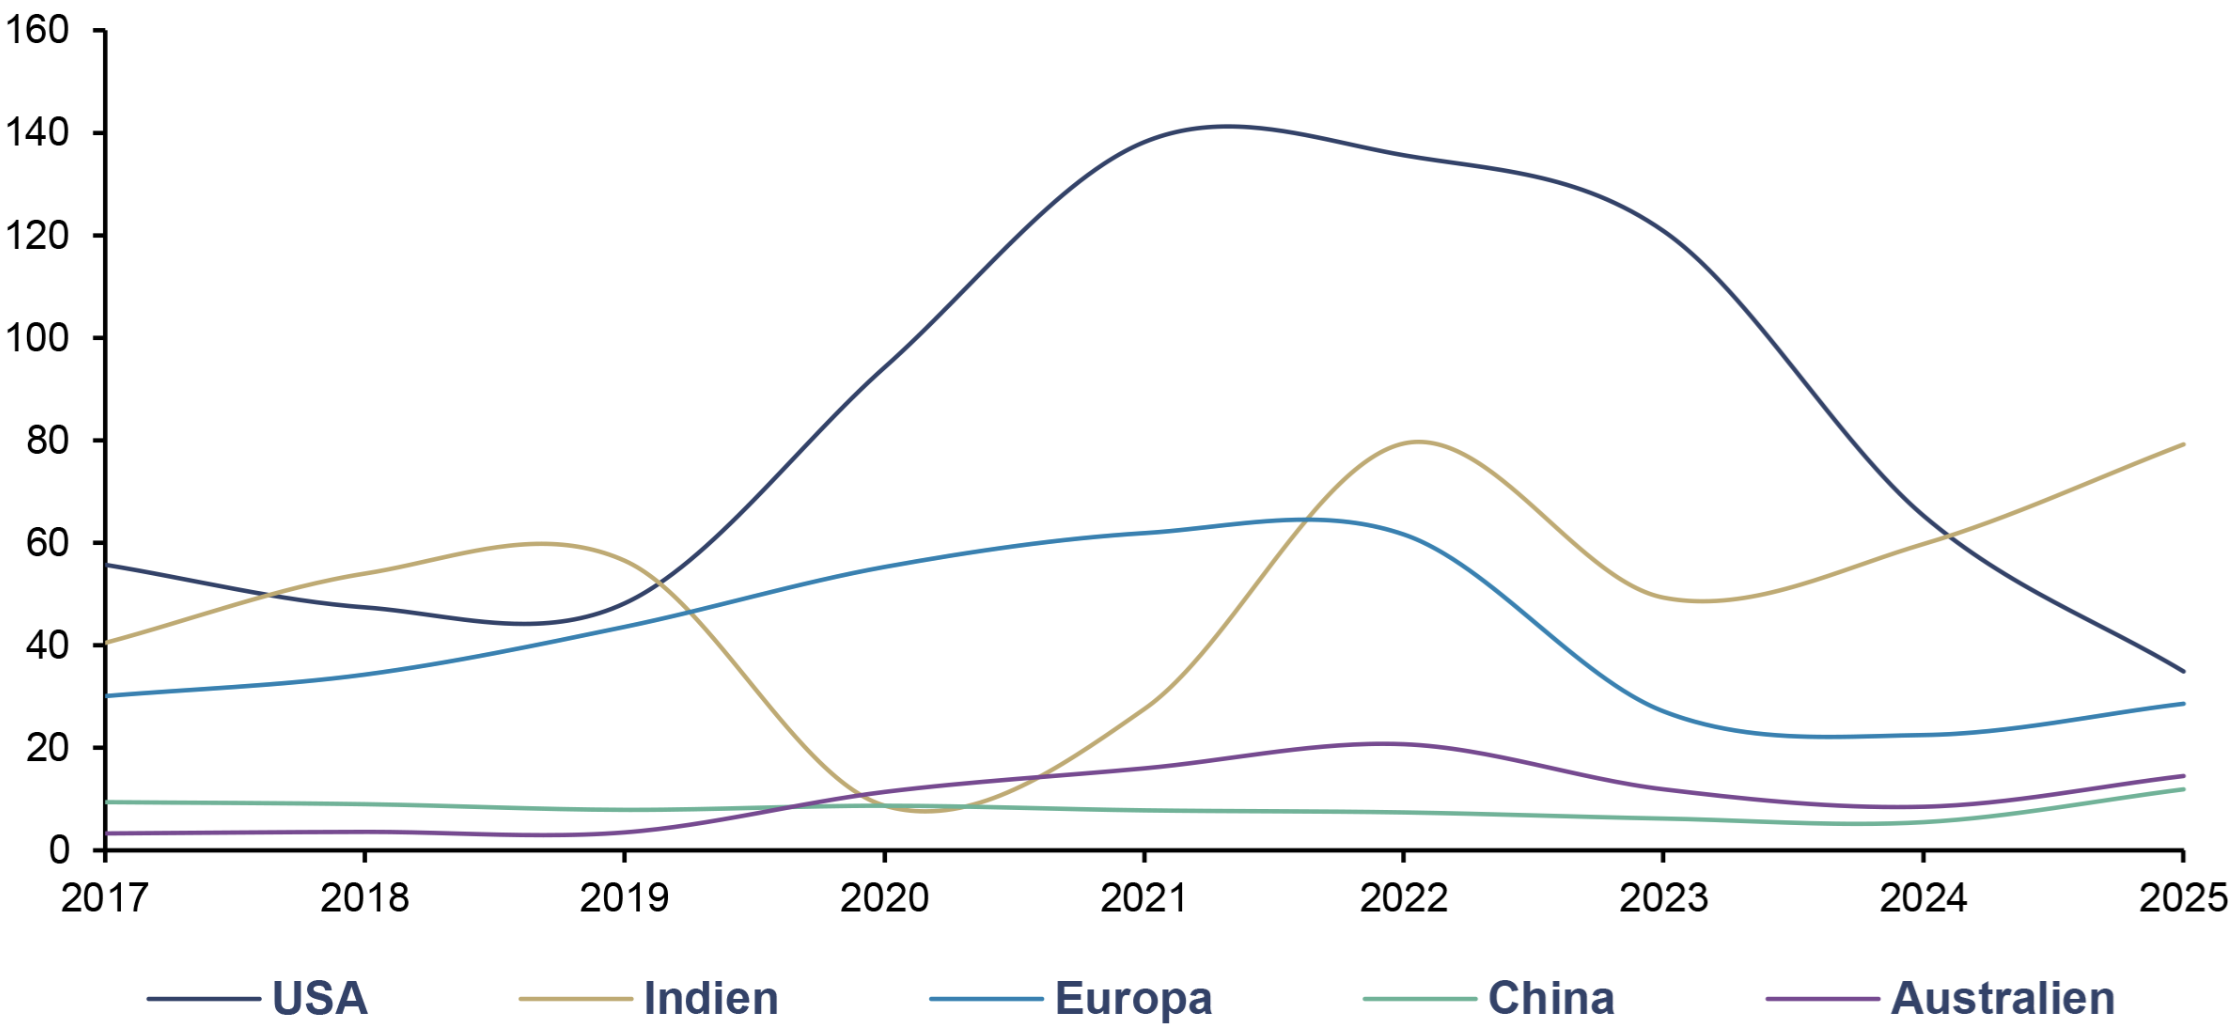
Es zeigt sich, dass ETP-Investments ein bislang stiller, aber explosiver Treiber für den Anstieg des Silberpreises sind. Doch selbst nach diesem ETP-Boom bleibt die Nachfrage nach physischen Anlagen weitgehend verhalten, was erhebliches Wachstumspotenzial bietet. So lag die Nachfrage nach physischem Silber in Europa 2025 bei weniger als der Hälfte des Höchststands von 2022, obwohl sie um beachtliche 27 % auf 28,5 Moz zulegte. Unterdessen ging die US-Nachfrage 2025 das dritte Jahr in Folge zurück. Das Volumen halbierte sich dabei fast auf 34,9 Moz – der niedrigste Stand seit mindestens 2010. Es sieht so aus, als würden die meisten US-Investoren weiterhin auf die MAG-7-Story setzen, während Indien vom aufkeimenden Silber-Bullenmarkt erheblich profitierte.
Physische Silberinvestitionen nach Region, in USD, 2017–2025
Quelle: Silver Institute, Incrementum AG
Diese Dynamik nähert sich 2026 einem Wendepunkt. Das heißt, nach drei aufeinanderfolgenden Jahren des Rückgangs werden die physischen Investments im Westen die allgemeine Renaissance der Silberinvestments fortsetzen, da die „ongoing macroeconomic uncertainty rekindles investor interest“, so das Silver Institute. In diesem Zusammenhang wird erwartet, dass die Nachfrage nach Münzen und Barren in den USA 2026 um 57 % gegenüber dem Vorjahr steigen wird, nachdem sie in den vier Jahren seit dem Höchststand von 2021 um 69 % eingebrochen war. Für den globalen Markt wird für das Jahr 2026 ein Anstieg um etwa 18 % auf 257,6 Moz prognostiziert. Dabei besteht ein beträchtliches Aufwärtspotenzial, den Höchststand von 339,5 Moz aus dem Jahr 2022 zu erreichen.
Hinzu kommt, dass sich europäische Silberinvestments heuer voraussichtlich erholen werden. Trotz der steuerlichen Benachteiligung von Silber stieg der Anteil von Silber am Einzelhandelsumsatz in Deutschland laut Silver Institute bis Ende Jänner auf 30–50 %. Allerdings hat Deutschland über Nacht die Anlage in Silber deutlich unattraktiver gemacht. Das Bundesfinanzministerium hat am 9. April neue Regeln bekannt gegeben und die Umsatzsteuerbefreiung von in deutschen Zollfreilagern gelagerten Edelmetallen beendet. Vor dem Hintergrund dieser regionalen Erholung belaufen sich die physischen Investments im Jahr 2025 weltweit auf 205,7 Moz, fast 130 Moz unter dem Höchststand von 333,9 Moz im Jahr 2022. Unter den richtigen makroökonomischen Bedingungen könnte theoretisch eine Investitionsnachfrage in dieser Höhe oder sogar darüber hinaus auf Silber entfallen.
Unser Basisszenario für Silber: Konsolidierung vor inflationsbedingter Beschleunigung
Einst in verschiedenen Zivilisationen als gesetzliches Zahlungsmittel genutzt, wird der Preis von Silber heute zu 58 % von der industriellen Nachfrage bestimmt. Die zwiespältige Dualität von Silber erschwert eine einfache Beurteilung der optimalen wirtschaftlichen Rahmenbedingungen. Einerseits lässt seine zunehmende industrielle Bedeutung den historischen Status als Währungsmetall immer mehr in den Hintergrund treten. Gleichzeitig öffnet dies die Tür für Schwächephasen während einer Rezession, wie wir im In Gold We Trust-Report „Showdown“ 2023 anhand des dort vorgestellten IGWT-Rezessionsphasen-Modells ausgeführt hatten. Andererseits verknüpft die derzeitige Korrelation des Metalls mit Gold von 0,8 es mit konventionellen makroökonomischen Faktoren wie den Realzinsen und hält so seine monetäre Bedeutung am Leben.[2]
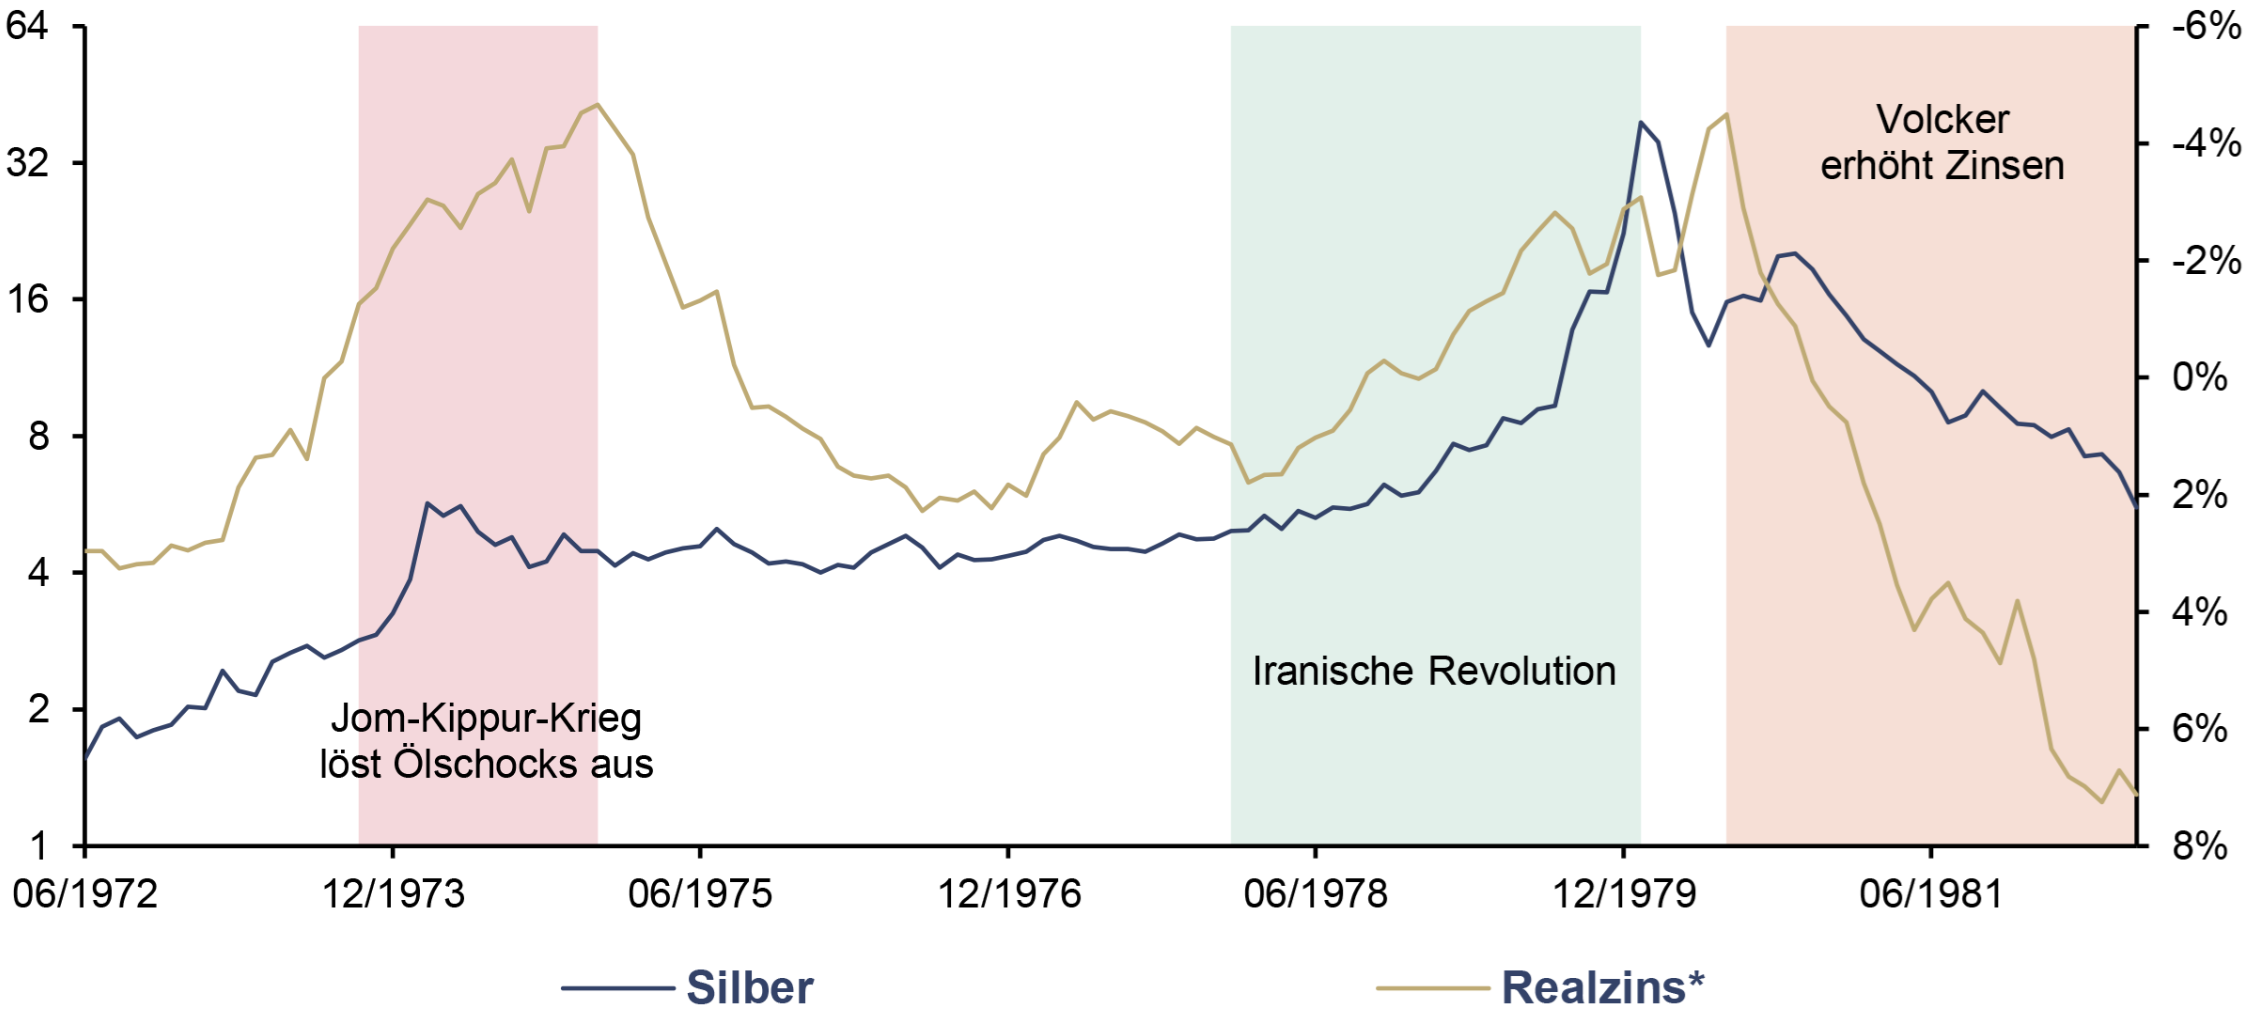
In diesem Zusammenhang war der vielleicht beste makroökonomische Indikator für die Outperformance von Silber der Rückgang der Realzinsen in den von Stagflation geprägten 1970er-Jahren. Im Zeitraum von 1971–1980 legte Silber um mehr als den Faktor 30 zu, da Ölschocks und erhöhte geopolitische Risiken zusammen mit negativen Realzinsen eine mehrjährige Konsolidierungsphase prägten. Zwischen August 1973 und November 1974, im Zuge des Jom-Kippur-Kriegs, brachen die Realzinsen um 9 Prozentpunkte von +4,45 % auf -4,52 % ein, während sich der Silberpreis von 1,96 USD auf einen Jahreshöchststand von 6,76 USD mehr als verdreifachte. Von Februar 1978 bis Juni 1980 brachen die Realzinsen inmitten der Iranischen Revolution um über 6 Prozentpunkte von +1,79 % auf -4,49 % ein, während sich der Silberpreis, unterstützt durch die Hunt-Brüder, verzehnfachte.
Silber (lhs, log), in USD, und Realzins* (rhs, invertiert), 06/1972–06/1982
Quelle: LSEG, Incrementum AG
*US 10Y US-CPI-bereinigt
Gleichzeitig kann die Federal Reserve auch Gegenwind für Silber erzeugen. Paul Volcker beispielsweise hob 1980 die Zinsen auf 20 % an und trug damit nonchalant dazu bei, dem Silberboom ein jähes Ende zu bereiten. Bei einer Staatsschuldenquote von 32 % war die US-Regierung damals in der Lage, die Belastung durch die höheren Zinsen aufzufangen. Heute liegt die Staatsschuldenquote mit 125 % deutlich höher; die jährlichen Zinszahlungen übersteigen 1 Bill. USD und bilden den größten Einzelposten im Haushalt der Bundesregierung, der sogar die Verteidigungsausgaben übertrifft.
Die aktuelle Lage erlaubt jedoch viel weniger Spielraum als damals: Signifikante Zinserhöhungen kommen aufgrund der deutlich erhöhten Zinsaufwendungen nicht infrage. Unser Basisszenario geht stattdessen davon aus, dass sich die Federal Reserve für das kleinere Übel entscheiden wird: die Inflation ungehindert laufen zu lassen, um die „Stabilität“ des Systems zu bewahren. Nach 2026 dürfte diese Dynamik die Realzinsen in den negativen Bereich drücken und Anleiheinvestoren sowie die 7,64 Bill. USD in Geldmarktfonds dazu verleiten, in Silber als hochvolatiles Pendant zu Gold zu flüchten.
Alles in allem gehen wir davon aus, dass die aus diesem Phänomen resultierende Investmentnachfrage die erwartete Schwäche in den Bereichen Schmuck und Silberwaren ausreichend ausgleichen wird. Zum Vergleich: Die Produktion von Silberschmuck ging 2025 um 8 % auf 189,3 Moz zurück und erreichte damit den niedrigsten Stand seit 2021. Grund dafür waren die Rekordpreise, die die Nachfrage, gerade auch im ländlichen Indien, dämpften. Für dieses Segment wird für 2026 ein weiterer Rückgang um 16 % auf 159,4 Moz prognostiziert, noch bevor Pandora 2027 auf platinierte Legierungen umstellt. Auch bei Silberwaren wird für 2026 ein Rückgang um 21 % auf 33,5 Moz erwartet, da die hohen Preise die indischen Hersteller dazu veranlassen, leichtere Produkte herzustellen.
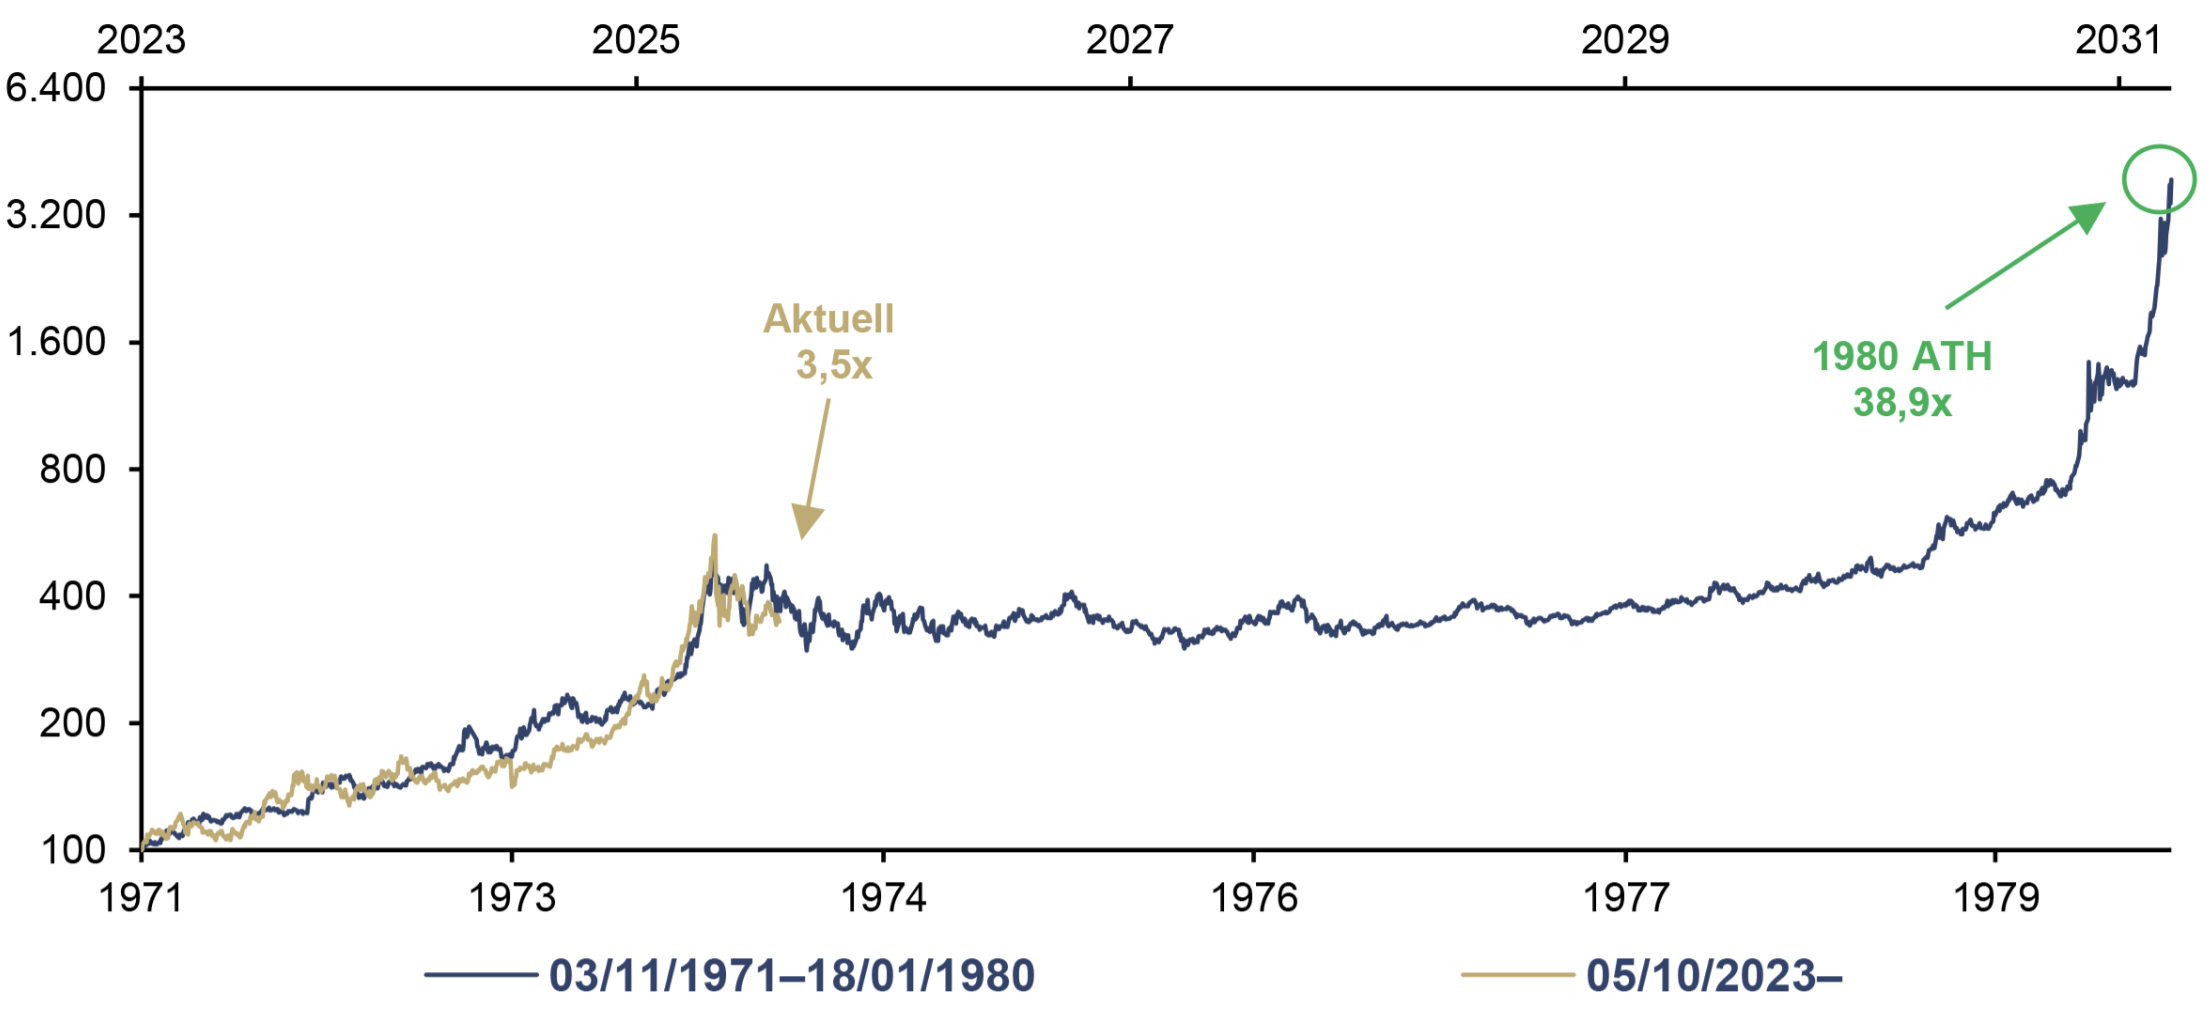
Insgesamt wird der Rückgang bei Schmuck und Silberwaren 2026 voraussichtlich 38,5 Moz betragen. Ausgehend von den Werten von 2025 würde die Rückkehr der physischen Investitionen auf das Niveau der Höchststände von 2022 dies jedoch durch eine zusätzliche Nachfrage von bis zu 128,2 Moz weitgehend ausgleichen. Darüber hinaus trägt die zunehmende Akzeptanz von vergoldetem Silberschmuck – insbesondere in Südasien – Berichten zufolge dazu bei, das Ausmaß des Rückgangs in diesem Segment abzumildern. In Verbindung mit dem breiteren Wachstumspotenzial der industriellen Nachfrage gehen wir davon aus, dass eine etwaige Konsolidierungsphase früher enden wird als in den 1970er-Jahren. Voraussetzung für den nächsten Silber-Aufschwung ist jedoch eine steigende Inflation.
Silber (log), in USD, 100 = 03/11/1971, und 100 = 05/10/2023, 11/1971–05/2026
Quelle: FactSet, LSEG, Incrementum AG
Ein Blick auf die Angebotsseite: Ist es an der Zeit, Aktien vorzuziehen?
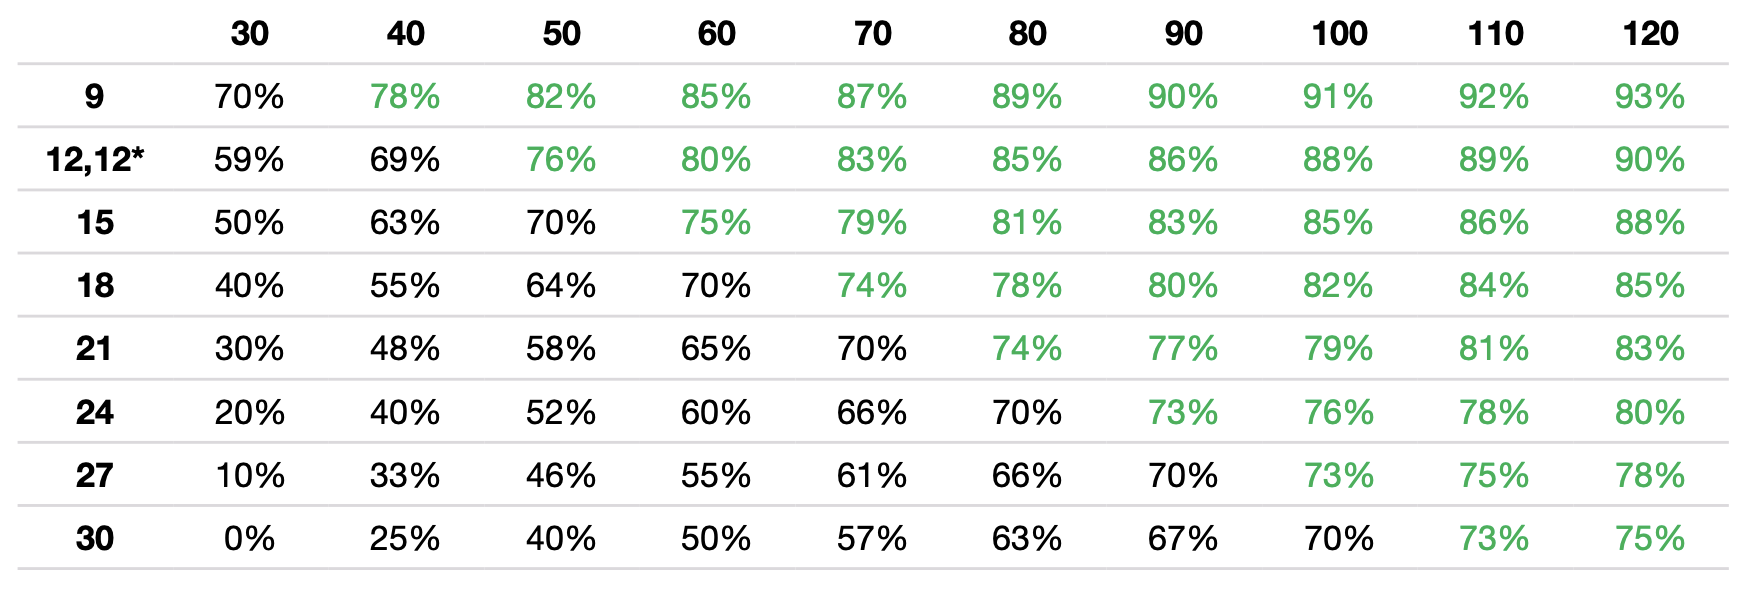
Auf der Angebotsseite basiert unsere optimistische Einschätzung für Silberminenunternehmen, und Silber an sich, auf dem Verhältnis – bzw. dem Fehlen eines solchen – zwischen Preis und Minenproduktion. Ein Beispiel: Der Silberpreis lag im Jahr 2025 im Durchschnitt bei 40,03 USD. Das entspricht einem Anstieg um 42 % gegenüber dem Durchschnitt von 28,27 USD im Jahr 2024 beziehungsweise um 71 % gegenüber dem Durchschnitt von 23,39 USD im Jahr 2023. Trotzdem ging das Primärsilberangebot im Jahr 2025 zum dritten Mal in Folge um 1 % im Jahresvergleich zurück. Dadurch sank der Anteil des weltweiten Angebots aus Primärsilberminen auf einen neuen Tiefstand von 26 %. Daraus wird deutlich, dass höhere Silberpreise nicht direkt mit einem höheren Primärsilberangebot korrelieren. Dies wird sich auch vorteilhaft für die Primärsilber-Minenunternehmen auswirken, deren Gewinnmargen bei einem Silberpreis von 80 USD über 80 % liegen, da ihre durchschnittlichen Gesamtkosten (AISC) 2025 zum zweiten Mal in Folge auf 12,21 USD gesunken sind.
Gewinnmargenmatrix für Silberbergbauunternehmen: Silber (x-Achse), in USD, und AISC (y-Achse), in USD
Quelle: Incrementum AG
*2025 Durchschnitt
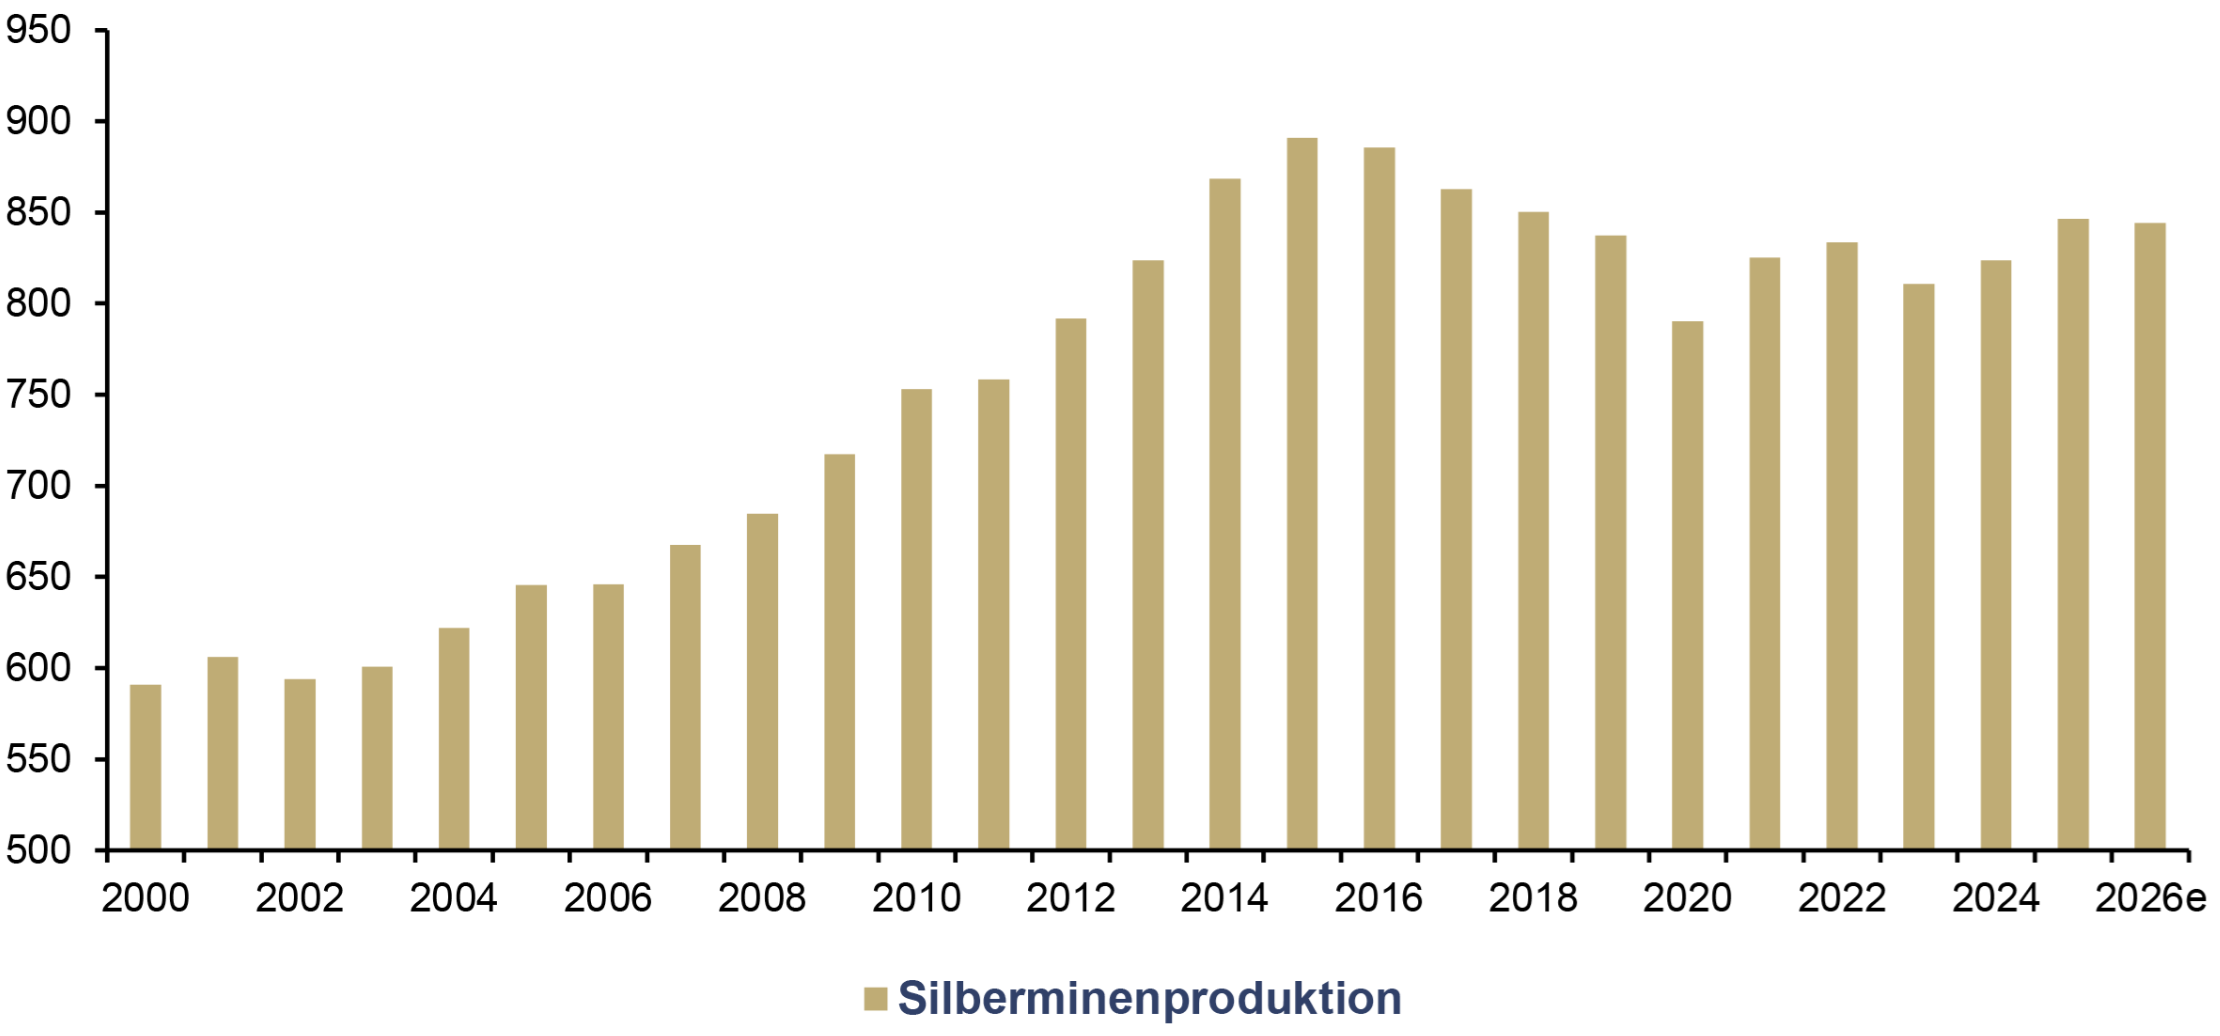
Ungeachtet dieser hervorragenden Margen verdient das als Nebenprodukt gewonnene Silber, das 74 % des Angebots ausmacht, ebenso große Beachtung. In diesem Zusammenhang stieg die Produktion aus nicht-primären Silberminen 2025 um 4 % gegenüber dem Vorjahr auf 625,5 Moz. Angeführt wurde dieser Anstieg von einem Zuwachs des Silbernebenprodukts aus Kupferbetrieben um 6 % auf 237,3 Moz. Insgesamt wuchs 2025 das weltweite Angebot an neugefördertem Silber um 3 % gegenüber dem Vorjahr auf 846,6 Moz. Dabei glichen Zuwächse in Peru (+9 Moz) und Russland (+10,5 Moz) – angetrieben durch die Förderausweitung von Polymetals Prognoz und die höheren Gehalte bei Glencores Antamina – einen Rückgang von 5 % (-8,2 Moz) in Mexiko aus. Dort trugen die Stilllegung der Mine San Julián von Fresnillo und Gehaltsrückgänge bei Penasquito dazu bei, dass die nordamerikanische Silberproduktion auf ein Zehnjahrestief sank.
Das Recycling legte 2025 um 2 % auf 197,6 Moz zu, was zu einer moderaten Erhöhung des Angebots um 3,1 Moz führte. Für 2026 wird ein höherer Beitrag von 13,7 Moz prognostiziert. Grund hierfür ist ein Anstieg um 7 % auf 211,3 Moz, der durch erwartete 14-Jahres-Höchststände beim Recycling von Industrieschrott gestützt wird. Ein von Indien angeführter Aufschwung beim Recycling von Schmuck und Silberwaren dürfte das Segment ebenfalls beflügeln, da hohe Preise über ein ganzes Jahr hinweg Verkäufer anziehen. Da für 2026 jedoch ein Rückgang der Minenproduktion um 0,3 % (-2,5 Moz) prognostiziert wird, haben höhere Silberpreise offensichtlich keinen Einfluss auf das Angebot. Hinzu kommen ein Mangel an neuen Fundstellen, sinkende Erzgehalte sowie durchschnittliche Vorlaufzeiten von 10 bis 15 Jahren von den ersten Plänen bis zur Produktionsaufnahme. Somit wurde der Höhepunkt der Silberproduktion wahrscheinlich bereits 2015 erreicht.
Globale Silberminenproduktion, in Moz, 2000–2026e
Quelle: Silver Institute, Metals Focus, Incrementum AG
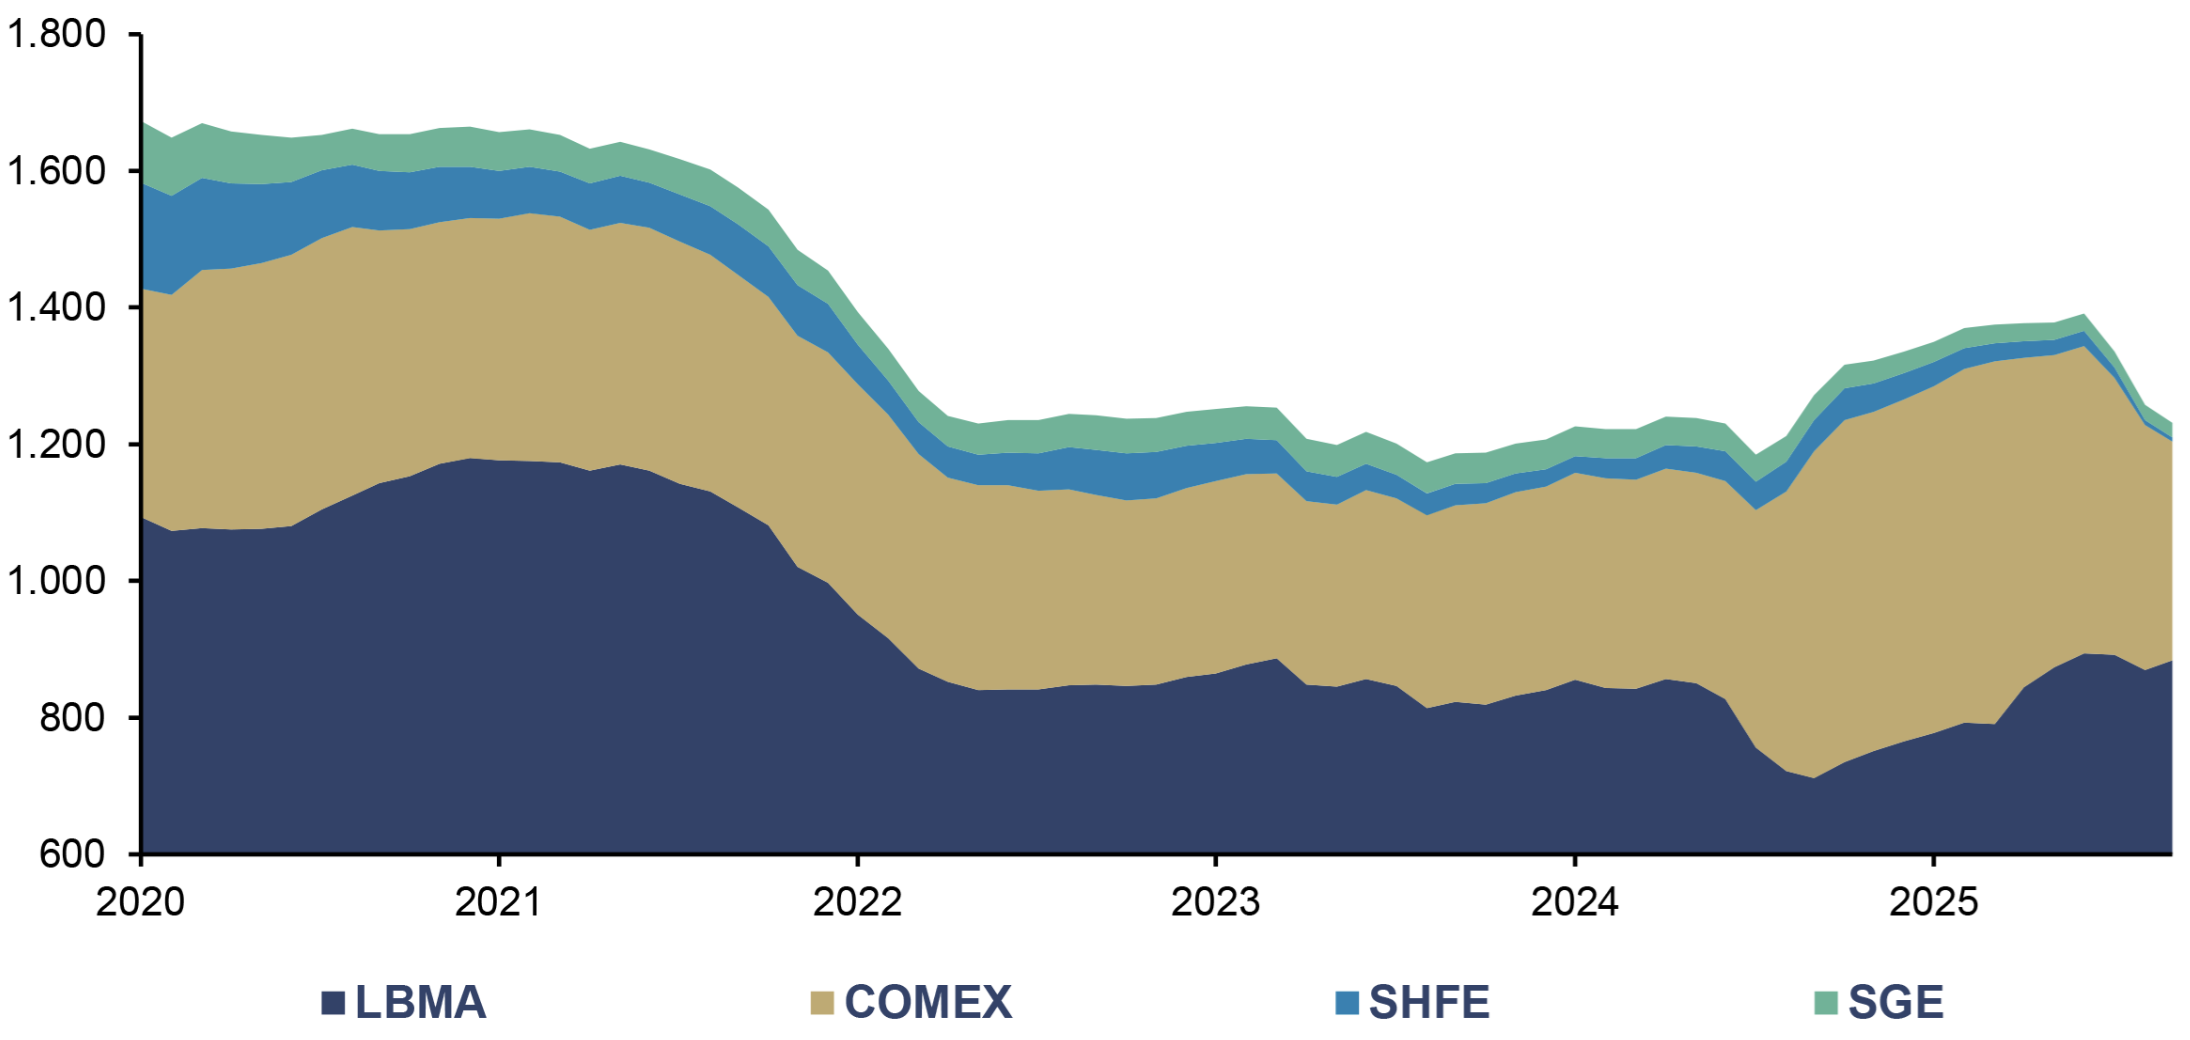
Die weltweite Silbernachfrage dürfte ihrerseits weiterhin in bedenklicher Weise von vorhandenen Beständen abhängig bleiben. Ein Großteil dieses intransparenten Angebots liegt in den Händen privater Investoren, während sich der messbare Teil an den Silberbeständen der großen Börsen ablesen lässt – wie der SHFE und SGE in Shanghai, der LBMA in London und der COMEX in New York. Der vor kurzem eingeführte SILVER Act (H.R. 8007) zielt nebenbei bemerkt darauf ab, die US-Edelmetalllager geographisch zu diversifizieren und sie aus dem Großraum New York weg zu verlagern. Noch wichtiger ist, dass sich der kollektive Abbau an den Rohstoffbörsen von ihrem Höchststand im Jahr 2020 bis März 2026 auf rund 440 Moz beläuft. Das entspricht fast dem Dreifachen des von Solar für 2026 prognostizierten Silberverbrauchs.
An Börsen gehaltene Silberbestände, in Moz, 07/2020–03/2026
Quelle: COMEX/CME Group, GoldChartsRUs, LBMA, SHFE, Silver Institute, Incrementum AG
Ein weiterer Beleg für die angespannte Lage auf dem physischen Markt ist die Schätzung, dass Ende September 2025 83 % der Londoner Bestände aus physisch gedeckten Produkten bestanden. Somit stand ein Free Float von lediglich 136 Moz dem täglichen Spot-Handelsvolumen von rund 450 Moz gegenüber, und war dementsprechend anfällig. Was China betrifft, so schätzen wir, dass zwischen dem Höchststand Mitte 2020 und dem Tiefststand von 47,1 Moz im Dezember 2025 an den beiden Börsen in Shanghai etwa 200 Moz abflossen.[3] Mit einer Silberproduktion von 112,8 Moz bei einem Verbrauch von 282,9 Moz allein durch die industrielle Nachfrage 2025 trug der inländische Silbermangel Chinas dazu bei, dass die Bestände in Shanghai in diesem Jahr auf ein 11-Jahres-Tief sanken. Diese Knappheit spiegelte sich auch in einem ShanghaiSpot-Aufschlag von bis zu 15 USD gegenüber dem westlichen Preis wider.
Fazit
Zusammenfassend lässt sich sagen, dass das lang erwartete Erreichen dreistelliger Kurse bei Silber keine spekulative Ausnahmeerscheinung war. Vielmehr war es die unvermeidliche Folge aufeinanderfolgender Versorgungsengpässe, auf die Investoren endlich aufmerksam wurden. Im Gegenzug hat Silber eindrucksvoll gezeigt, wie explosiv sich der Kurs entwickeln kann, wenn die Bedingungen stimmen. Was nun folgt, ist jedoch nicht das Ende der Geschichte, sondern eine Pause. Mit anderen Worten: Investoren benötigen Zeit, um diese historische Entwicklung zu verarbeiten, während Silber eine neue Untergrenze etabliert – wahrscheinlich bei etwa 60–70 USD. Danach betrachten wir diese Basis als Sprungbrett für den nächsten Aufschwung, vor dem Hintergrund von Versorgungsengpässen, die auf absehbare Zeit bestehen bleiben dürften.
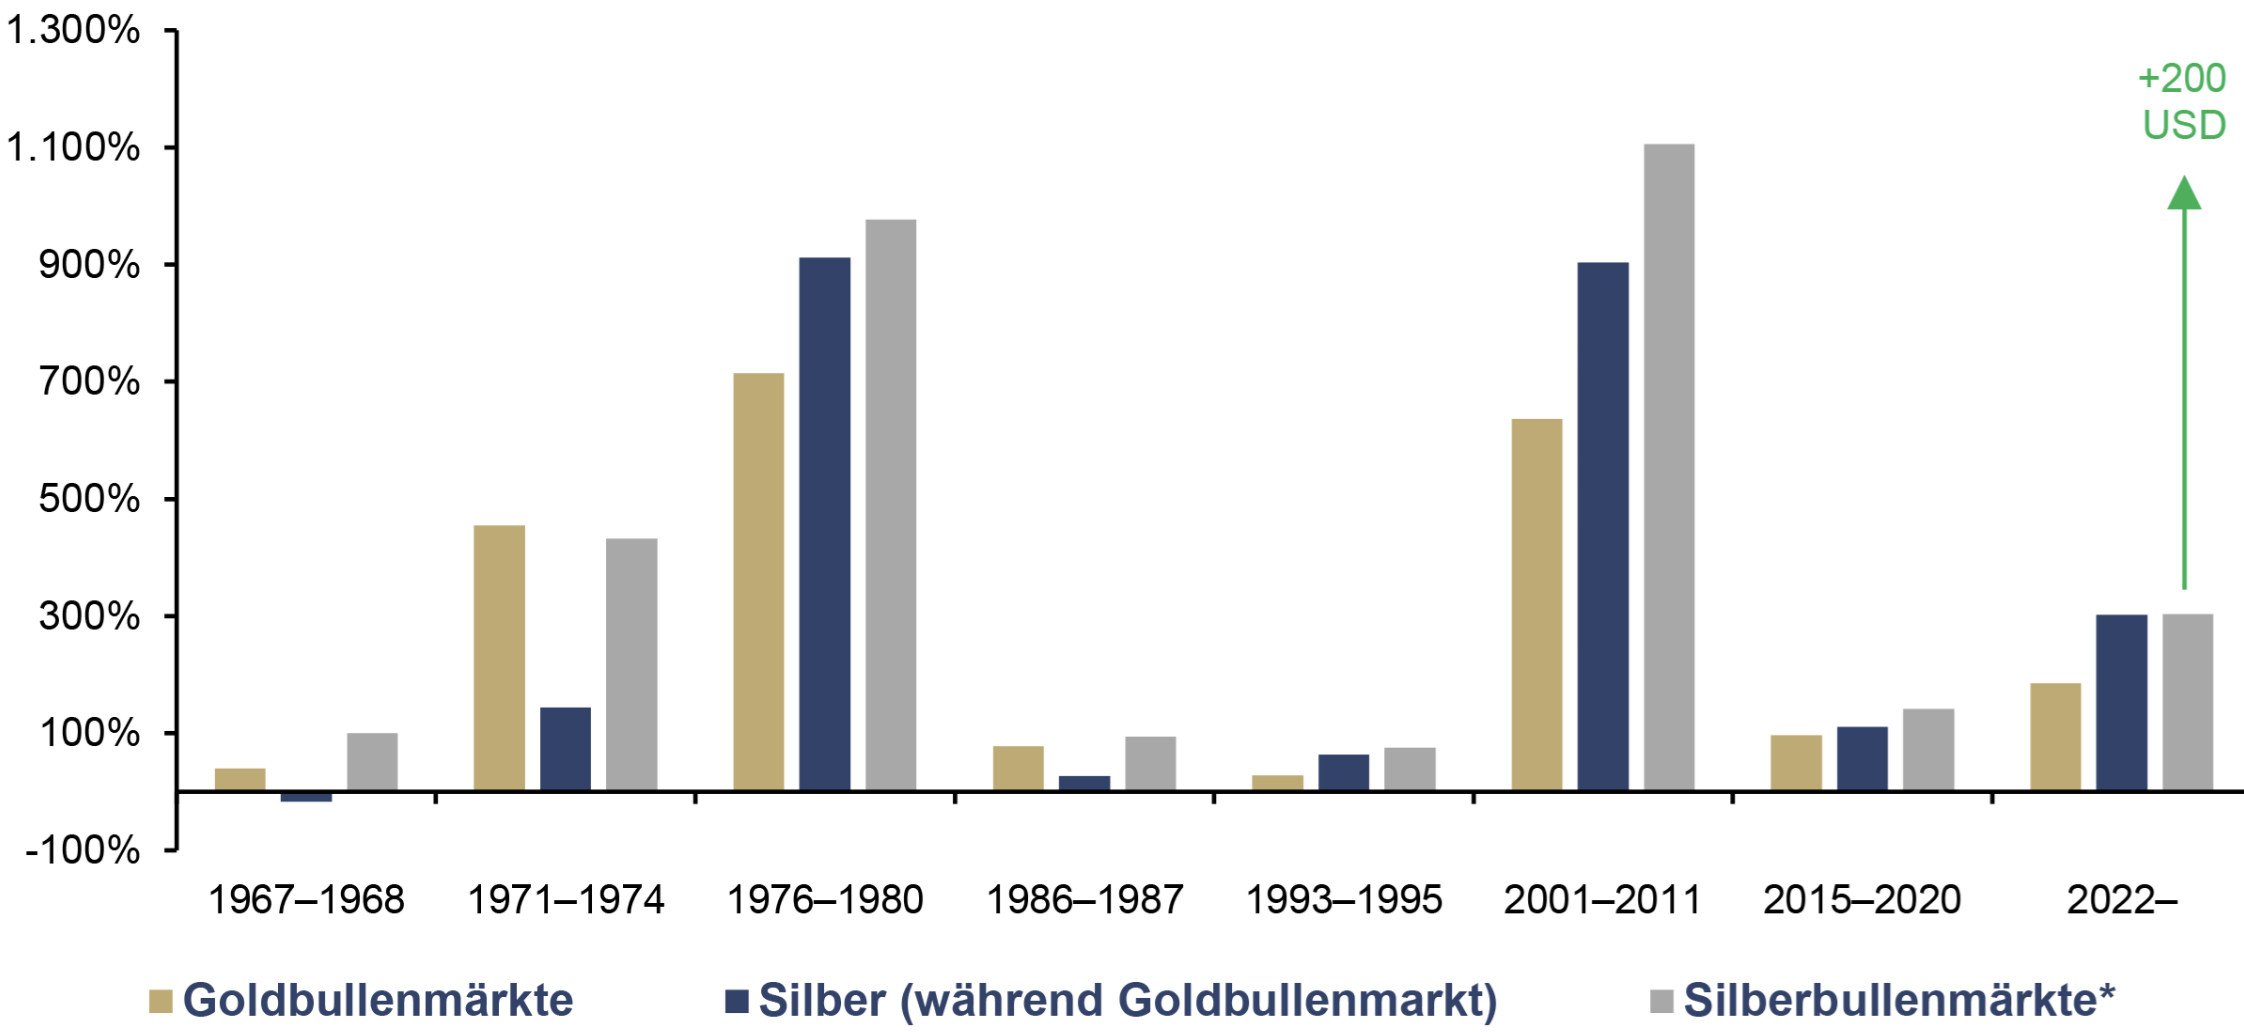
Insbesondere ist auch eine Rückkehr zu einem Silberpreis von 100 USD im Jahr 2026 nicht ausgeschlossen, vor allem wenn die Inflation weiter zulegen wird. Unsere Einschätzung deckt sich mit den Ergebnissen einer Analystenumfrage der LBMA, in der 17 der 26 befragten Analysten davon ausgehen, dass der Silberpreis im Jahr 2026 die 100-USD-Marke erreichen wird. Davon sehen drei einen Anstieg auf über 160 USD und zwei sogar ein Durchbrechen der 200-USD-Marke. Auch wenn sich diese letzteren Prognosen für 2026 als zu optimistisch erweisen mögen, stufen wir sie auf längere Sicht als realistisch ein: Ausgehend vom Tiefststand von 17,83 USD im Jahr 2022 würde eine Rendite von rund 1.100 % vom Tiefpunkt zum Höchststand, wie im Zyklus 2001–2011, Silber problemlos über 200 USD bringen.
Entwicklung von Gold und Silber während Bullenmärkten, in USD, 1967–04/2026
Quelle: CPM Group, LSEG, Incrementum AG
*Tief- bis Höchststand während der Goldbullenmärkte
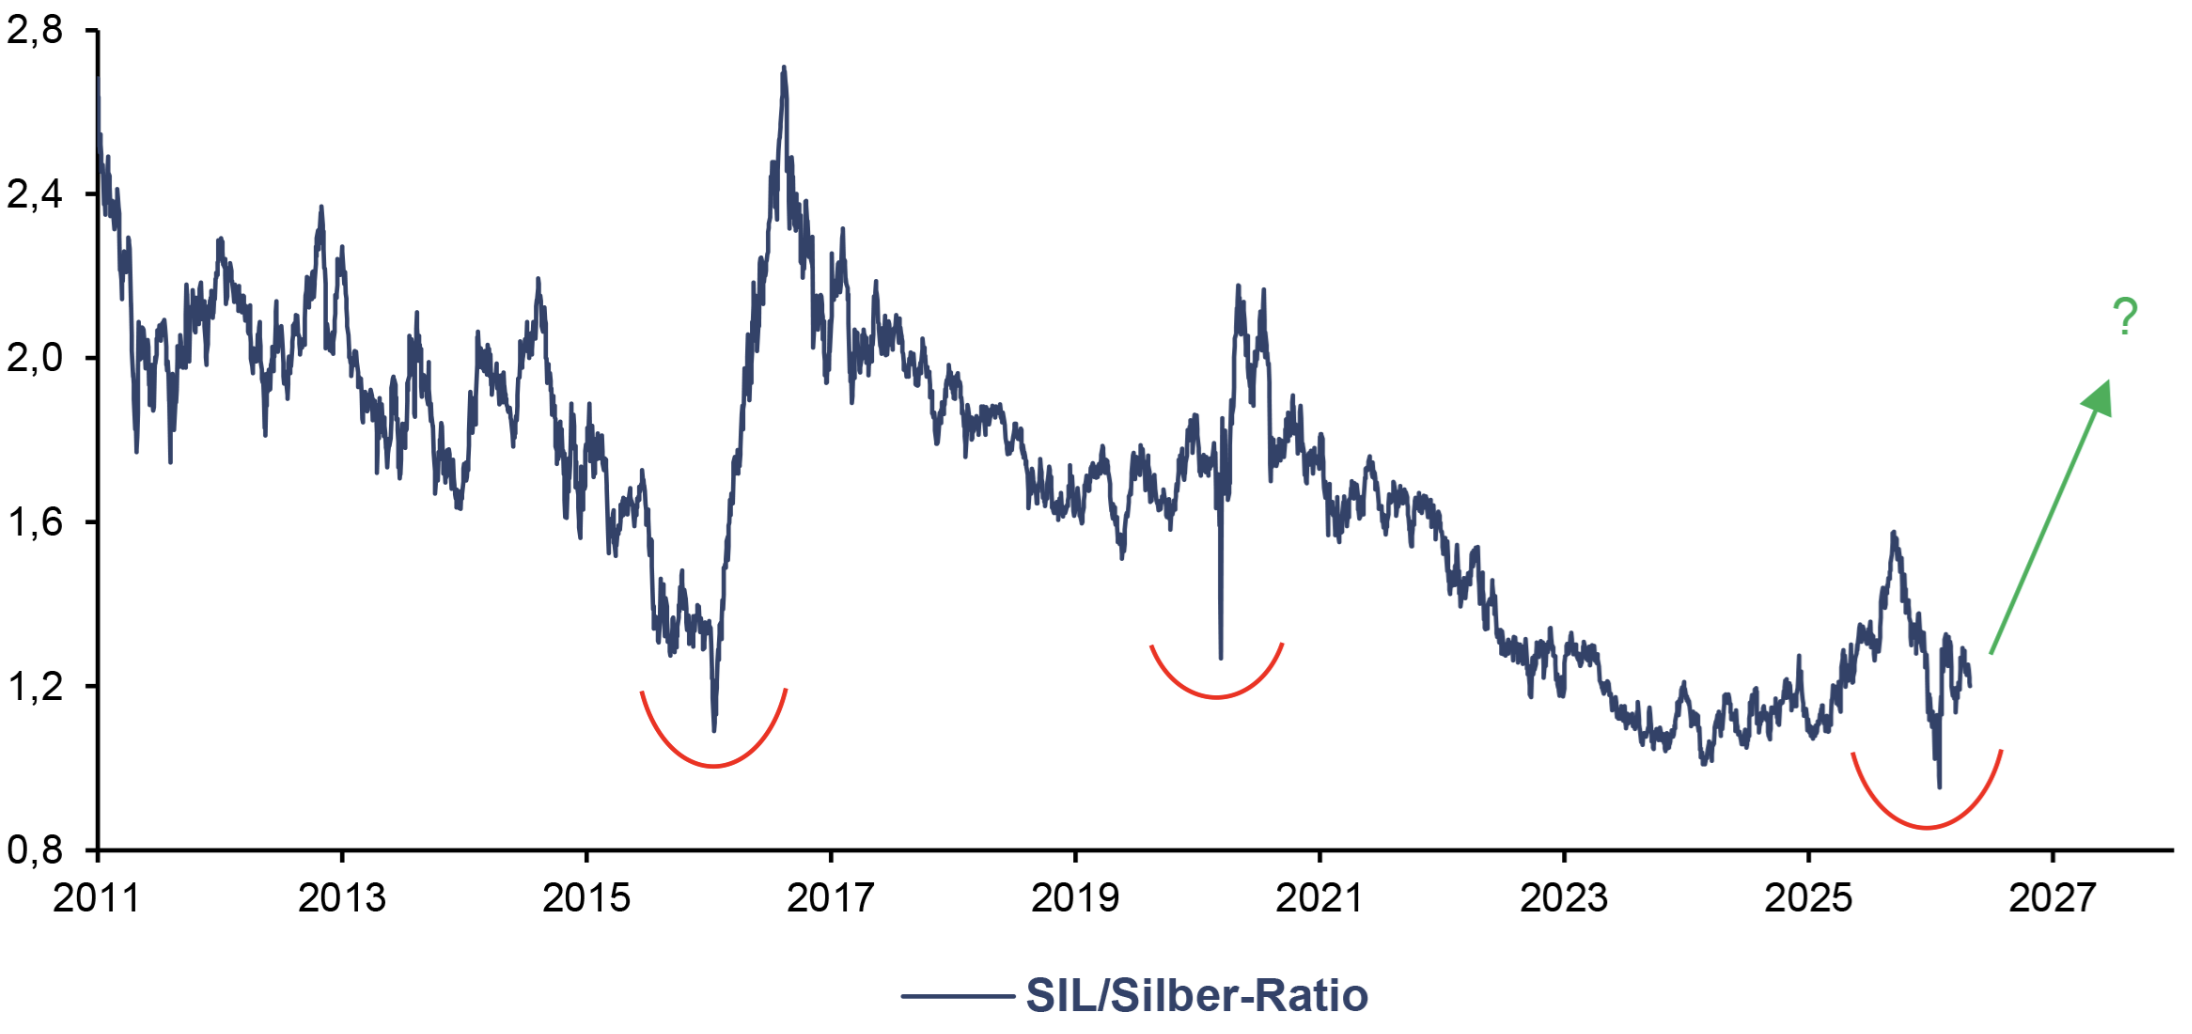
Um also unsere eigene rhetorische Frage zu beantworten: Silber hat gute Chancen, 2026 den „Stairway to Heaven“ zu erklimmen, statt auf dem „Highway to Hell“ abzustürzen. Doch selbst wenn das Metall bei der Prognose für 2026 von 79,57 USD in einer engen Bandbreite verbleibt, macht der Anstieg um 98 % gegenüber dem Durchschnitt von 2025 Silberminenunternehmen von nun an eindeutig zu einer Anlage mit ausgesprochen hohem Beta. Gemessen am SIL-ETF werden Silberminenunternehmen im Verhältnis zum erhöhten Silberpreis weiterhin auf einem niedrigen Niveau gehandelt. Das bietet Chancen für die Kategorie, die wir „Performance-Gold“ nennen.
SIL/Silber-Ratio, 01/2011–04/2026
Quelle: LSEG, Incrementum AG
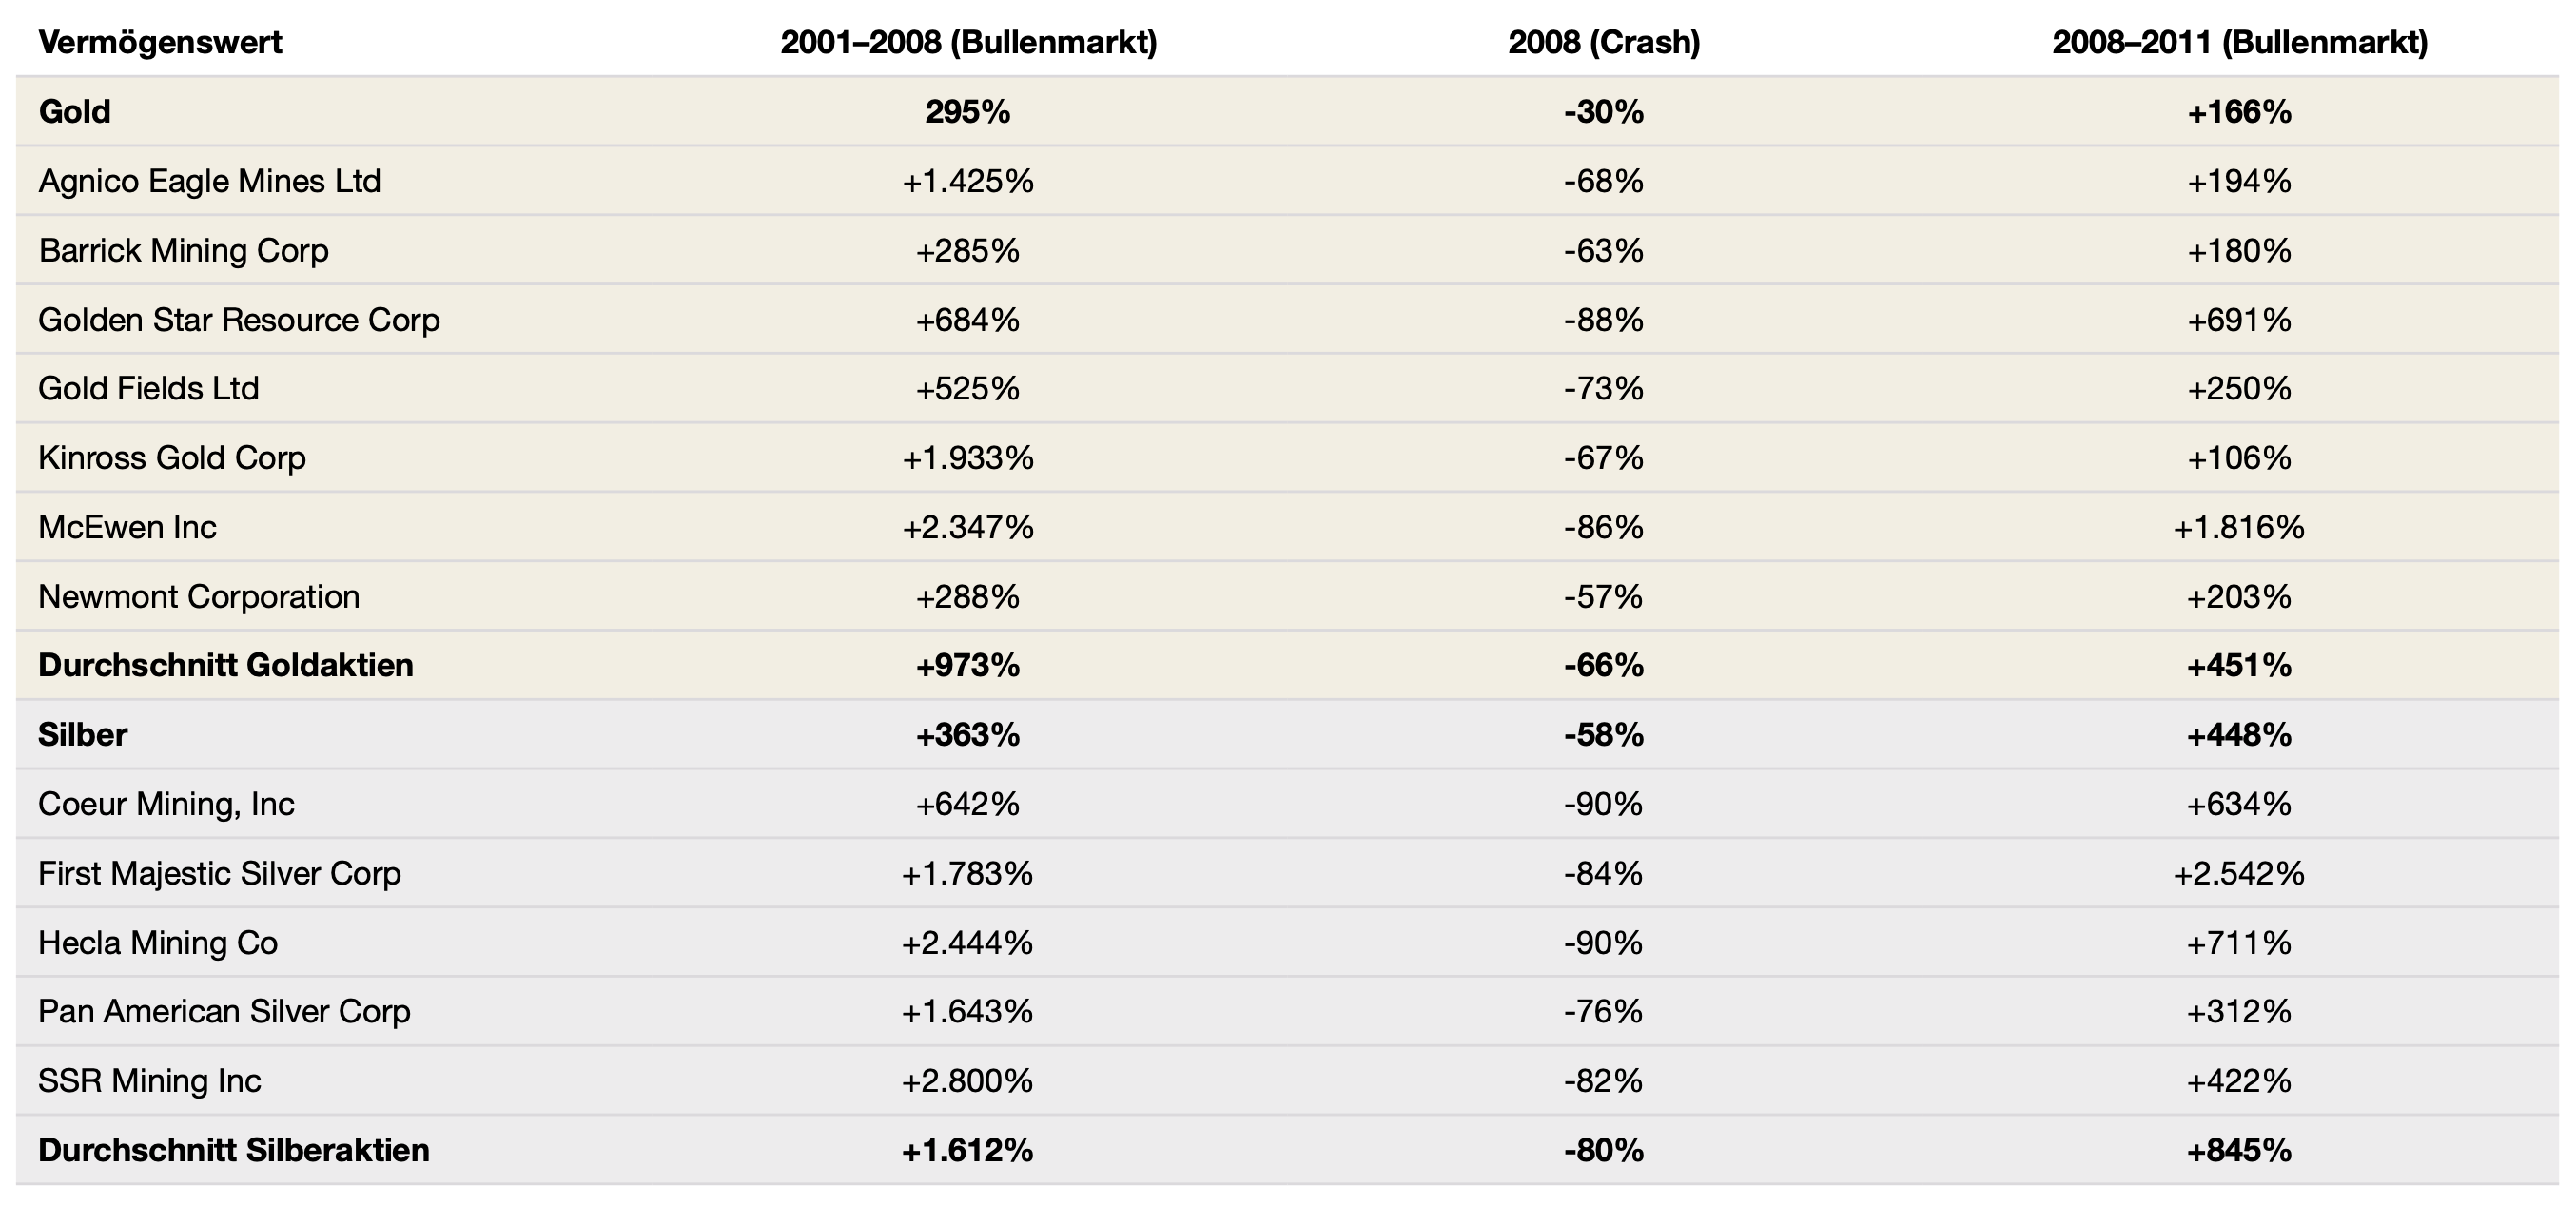
Auf dieser Grundlage scheint es, als würden Anleger mit dem Kauf von Silberminenunternehmen abwarten, bis sich bestätigt, dass der Silberpreis auf hohem Niveau bleiben oder weiter steigen wird. Da sie bereits bei einem Silberpreis von 80 USD rekordhohe Free-Cashflows generieren, besteht die Ironie darin, dass Silberminenunternehmen keine höheren Preise benötigen. Diese Diskrepanz bietet Anlegern die Möglichkeit, eine 3- bis 5-fache Hebelwirkung auf den Silberpreis zu einem erheblichen Abschlag zu erzielen. Wie Jeff Clark in PAYDIRT aufzeigt, hat sich diese drei- bis fünffache Hebelwirkung über alle Konjunkturzyklen hinweg als bemerkenswert konstant erwiesen.
Performance verschiedener Vermögenswerte, 2001–2011
Quelle: Paydirt, Incrementum AG
Zusammenfassend lässt sich festhalten: Das alte Sprichwort „Wer eine Sache nicht in Händen hält, besitzt sie nicht“ dürfte Silberanlegern und ihren Portfolios auch weit über das Jahr 2026 hinaus gute Dienste leisten. Während physisches Silber seine angestammte Rolle als sicherer Sachwert-Hafen für risikoscheue Anleger weiter ausfüllt, sehen wir für Silberminenaktien endlich die lang erwartete Phase relativer Outperformance heraufziehen. Nach Jahren auf dem „Highway to Hell“ dürfte für geduldige Aktionäre nun der „Stairway to Heaven“ beginnen.
[1] Siehe „Die Suche nach der Silver Bullet: Eine Analyse der Silberpreiskatalysatoren“, In Gold We Trust-Report 2025
[2] „Silver’s Correlation with Gold & LME Index“, World Silver Survey 2026, Silver Institute, S. 17
[3] „Identifiable Silver Bullion Inventories“, World Silver Survey 2026, Silver Institute, S. 26