Psychologische Gründe für die Unterallokation von Gold
„Wann immer man sich auf der Seite der Mehrheit wiederfindet, ist es an der Zeit, innezuhalten und zu reflektieren.“
Mark Twain
- Gold ist in westlichen Portfolios trotz starker langfristiger Performance und gut dokumentierter Diversifikationseigenschaften nach wie vor strukturell unterallokiert, während Anleihen weiterhin die Portfoliokonstruktion dominieren.
- Anleiheorientierte Portfolios waren eine rationale Reaktion auf die jahrzehntelange Disinflation und die Glaubwürdigkeit der Zentralbanken, während derer das traditionelle 60/40-Portfolio zufriedenstellende Ergebnisse lieferte.
- Das Verhalten von Portfolios passt sich langsamer an als makroökonomische Systeme, sodass veraltete, auf Anleihen basierende Heuristiken auch nach dem Ende der Great Moderation fortbestehen.
- Obwohl Gold immer noch auf verhaltensbedingte und institutionelle Widerstände stößt, deuten die sich abzeichnenden Veränderungen in den PortfolioNarrativen darauf hin, dass Gold seinen Status als reines Contrarian-Investment verloren haben dürfte.
Das Gold-Paradoxon
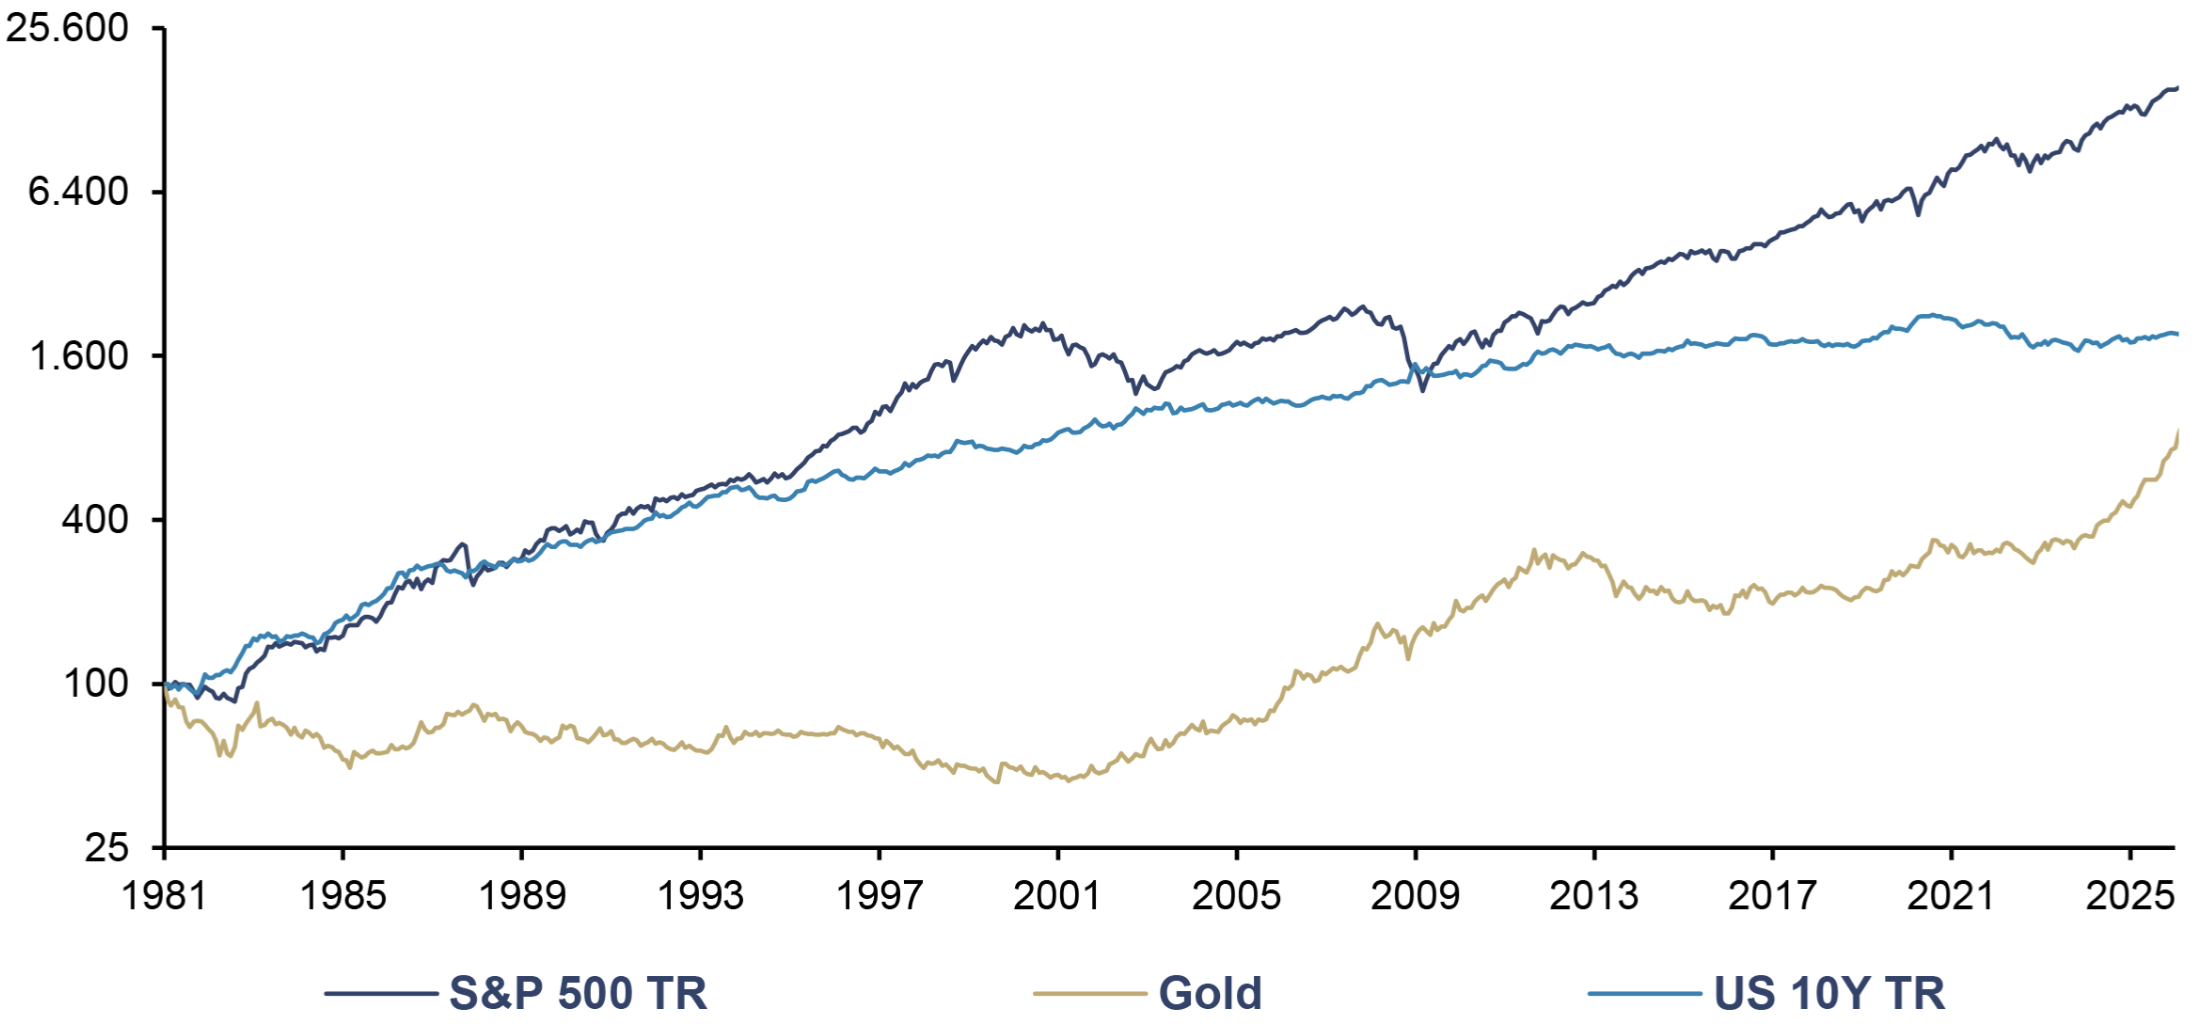
Gold hat sich wiederholt als ausgezeichneter Vermögenswert erwiesen, um sowohl Vermögen zu schaffen, als auch zu erhalten. Das gelbe Metall hat seit dem Zusammenbruch des Bretton-Woods-Systems im Jahr 1971 beträchtliche Renditen erwirtschaftet, und zwar bis Ende 2025 auf USD-Basis von 9,4 % pro Jahr (CAGR). Gold ist in der Regel nur schwach mit anderen wichtigen Anlageklassen korreliert, was es zu einem effektiven Portfoliodiversifizierer macht. Es birgt kein Kontrahentenrisiko, kein Währungsrisiko und ist geopolitisch neutral. Außerdem ist Gold ein über Jahrtausende hinweg in allen Ländern und Zivilisationen anerkannter Vermögenswert. Der In Gold We Trust-Report 2025 „The Big Long“ bezeichnet Gold als den Ronald Koeman unter den Finanzanlagen.
S&P 500 TR, Gold und US 10Y TR (log), in USD, 100 = 31/12/1980, 01/1981–12/2025
Quelle: LSEG, Incrementum AG
Trotz dieser gut dokumentierten Eigenschaften wird Gold nach wie vor mit einer bemerkenswert hartnäckigen Reihe von Einwänden belastet. Einer der häufigsten ist, dass Gold unproduktiv ist, weil es keine Zinsen zahlt oder Cashflows generiert, ein Argument, das implizit die Generierung von laufenden Einnahmen in Form von Dividenden oder Zinsen als einziges Definitionskriterium für die Qualität einer Investition betrachtet. Gold wird oft als übermäßig volatil oder spekulativ dargestellt, obwohl es in der Vergangenheit nur eine geringe Volatilität aufwies und in Stressphasen eine gute Performance zeigte. Ein dritter Einwand besagt, dass Gold nur in Krisenzeiten von Bedeutung ist, was impliziert, dass es unter normalen ökonomischen Bedingungen kaum eine Rolle spielt und daher keine strukturelle Allokation verdient. Schließlich wird Gold oft als irrelevant in modernen Finanzsystemen beschrieben, als ein so genanntes „barbarisches Relikt“ in einer Welt der Fiat-Währungen und einer ausgeklügelten Geldpolitik.
Die Hartnäckigkeit, mit der sich diese Argumente bis heute halten, ist etwas verwunderlich. Das Kapitel „Häufige Argumente, Mythen und Kritikpunkte rund um Gold“ des In Gold We Trust-Reports 2009 befasste sich systematisch mit den häufigsten Mythen und Kritikpunkten über Gold. Die Tatsache, dass dieselben Einwände mehr als ein Jahrzehnt später immer noch die Portfolioentscheidungen bestimmen, deutet darauf hin, dass die Marginalisierung von Gold nicht einfach durch einen Mangel an Daten oder eine Fehlinterpretation der Analyse erklärt werden kann.
Angesichts dieser substanziellen empirischen Unterstützung erscheint es rätselhaft, dass Gold von Portfoliomanagern systematisch ignoriert wird. In seiner Analyse „The Use of Gold in Institutional Portfolios“ aus dem Jahr 2022 dokumentierte das World Gold Council, dass die Goldallokationen institutioneller Anleger in der Regel bescheiden blieben. Und auch einige Jahre später gibt es kaum Anzeichen für einen strukturellen Wandel. Der „UBS Global Family Office Report 2025“ zeigt, dass Gold und Edelmetalle im Allgemeinen nach wie vor eine vernachlässigbare Portfolioallokation von durchschnittlich 2 % haben. Dem „Global Family Office Report 2026“ von J.P. Morgan zufolge sind 72 % der weltweiten Family Offices überhaupt nicht in Gold investiert.
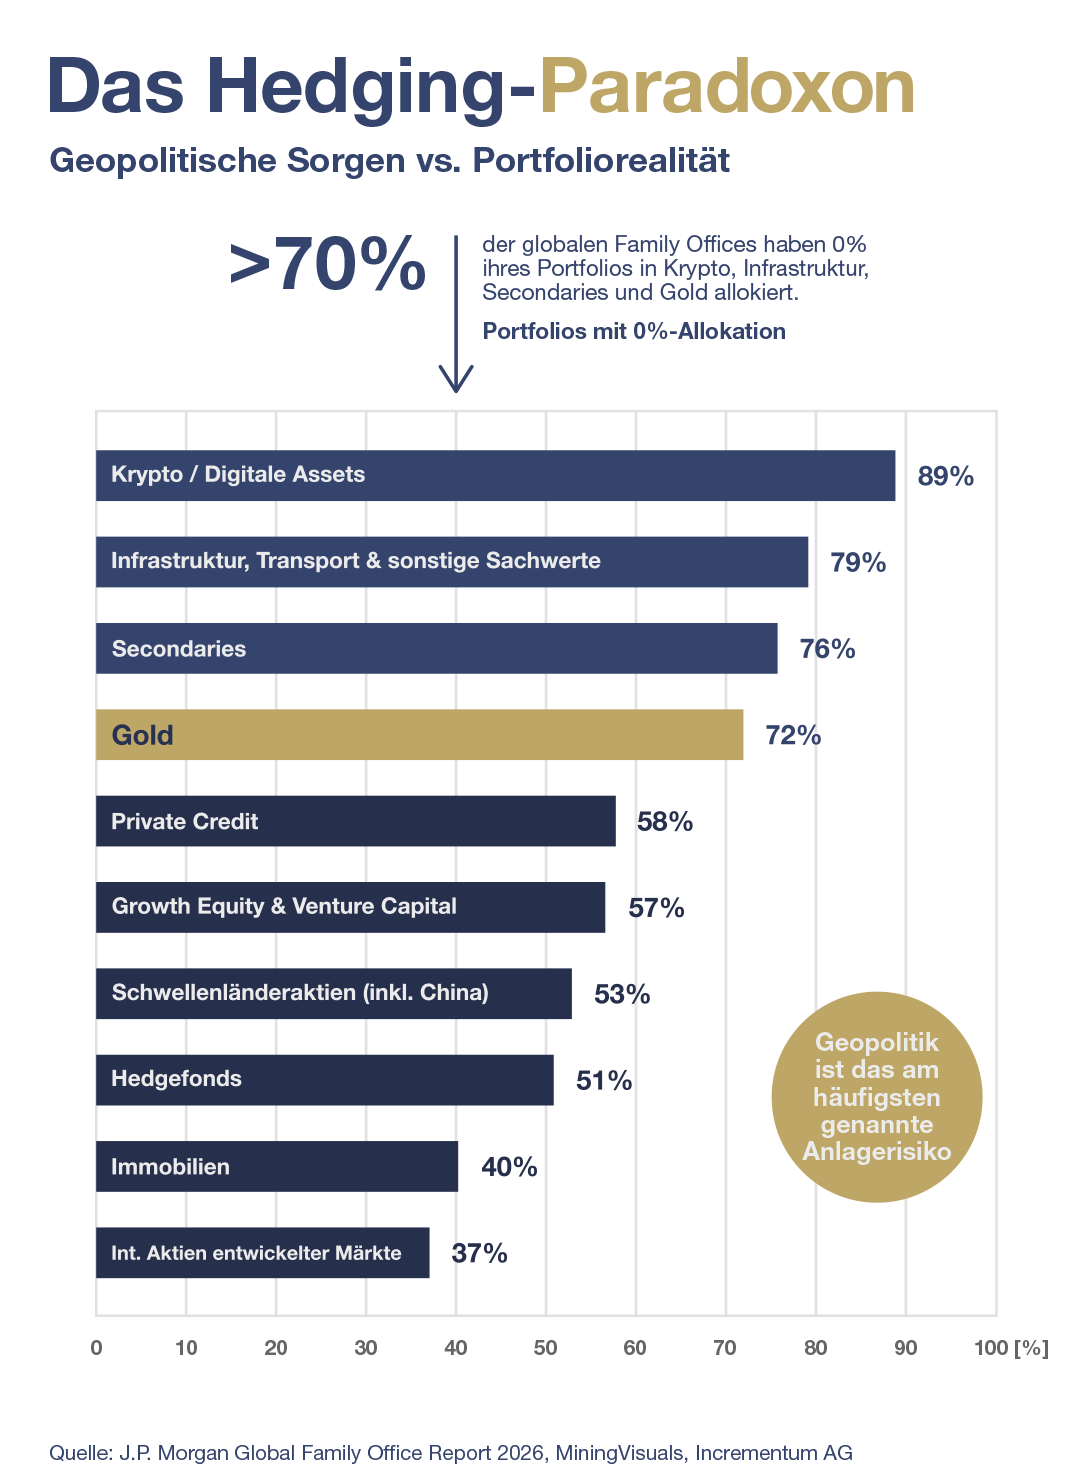
Dieses Gold-Paradoxon erscheint vor dem aktuellen geopolitischen und währungspolitischen Hintergrund noch verwunderlicher. Erhöhte Spannungen zwischen den USA und Russland sowie zwischen den USA und China, sowie die offenen Konflikte in der Ukraine und im Nahen Osten, eine zunehmende fiskalische Dominanz, und nachdrückliche politische Forderungen nach Zinssenkungen sollten im Prinzip stärkere Kapitalzuflüsse in Gold und Edelmetalle fördern.
Neue empirische Beweise zur Stärkung der Argumente für Gold wollen wir nicht hinzufügen. Die derzeitigen empirischen Belege sind bereits ein überzeugendes Argument für das gelbe Metall. Vielmehr werden die psychologischen Mechanismen untersucht, die eine Erklärung dafür bieten können, warum die meisten Anleger Gold (noch) wenig Aufmerksamkeit geschenkt haben. Insbesondere werden die kognitiven Abkürzungen und Verzerrungen untersucht, die erklären können, warum Anleger in den letzten vier oder fünf Jahrzehnten Anleihen gegenüber Gold als defensive Komponente ihrer Portfolios bevorzugt haben.
Menschliche Entscheidungsfindung und begrenzte Rationalität
Um zu verstehen, wie Entscheidungen in der realen Welt unter Unsicherheit getroffen werden, muss man sich von den Finanzmärkten lösen und allgemeinere Merkmale der menschlichen Kognition betrachten.
Die menschliche Entscheidungsfindung ist eines der am besten untersuchten Themen in den Sozialwissenschaften, das die Disziplinen Ökonomie, Psychologie, Neurowissenschaften und Organisationstheorie umfasst. In den letzten Jahrzehnten haben die Erkenntnisse aus diesen Disziplinen unser Verständnis davon, wie Menschen und Institutionen unter Unsicherheit Entscheidungen treffen, grundlegend verändert. Sowohl erfahrene Entscheidungsträger wie z. B. Portfoliomanager als auch weniger erfahrene wie z. B. Kleinanleger handeln nach dem Konzept der begrenzten Rationalität, das von Herbert Simon eingeführt wurde und wofür er 1978 den Wirtschaftsnobelpreis erhielt.
Alle Menschen sind bei ihren Entscheidungen mit grundlegenden Einschränkungen konfrontiert, darunter begrenzte Informationen, begrenzte Zeit und begrenzte Ressourcen. Bei begrenzter Rationalität verlassen sich Menschen auf Heuristiken, d. h. vereinfachte Faustregeln, um sich bei komplexen Entscheidungen zurechtzufinden. Ein typisches Beispiel ist die Entscheidung für eine bekannte Marke im Supermarkt, anstatt alle verfügbaren Alternativen zu prüfen. Ein solches Verhalten ist nicht per se irrational. Im Gegenteil, es stellt oft eine effiziente Reaktion auf reale Zwänge dar, bei der theoretische Optimalität gegen Schnelligkeit und geringeren kognitiven Aufwand eingetauscht wird.
In der Terminologie von Simon neigen Entscheidungsträger eher zur Satisfizierung als zur Optimierung, d. h. sie geben sich mit Lösungen zufrieden, die gut genug sind, um ihre Ziele zu erreichen, anstatt nach theoretisch optimalen Ergebnissen zu streben. Satisfizierung bedeutet nicht, dass ihnen die Ergebnisse gleichgültig sind. Vielmehr spiegelt es die pragmatische Erkenntnis wider, dass in komplexen Entscheidungsumgebungen die Suche nach Optimalität möglicherweise nicht machbar oder nicht erstrebenswert ist. Kurz gesagt: Anstatt in jeder Situation die optimalen Entscheidungen von Grund auf neu zu berechnen, greifen die Menschen auf Verhaltensmuster zurück, die sich in der Vergangenheit in ähnlichen Kontexten bewährt haben. Entscheidend ist, dass diese Heuristiken in relativ stabilen Umgebungen oft bemerkenswert gut funktionieren und sogar komplexe Optimierungsstrategien übertreffen können, die auf fragwürdigen Annahmen und präzisen Parameterschätzungen beruhen, wie die Publikation „Homo Heuristicus: Why Biased Minds Make Better Inferences“ von Gerd Gigerenzer und Henry Brighton (2009) zeigt.
Der Preis für das Vertrauen in Heuristiken ist jedoch, dass sie zu systematischen Verzerrungen führen können. Wenn sich das Umfeld, in dem diese Regeln gebildet und angewendet wurden, wesentlich ändert, können Heuristiken, die einst adaptiv waren, über ihre sinnvolle Anwendungsdauer hinaus bestehen bleiben. Entscheidend ist, dass sich Heuristiken, die stets gut funktioniert haben, im Gedächtnis des Entscheidungsträgers verankern. Schließlich stellten sie ein so praktisches Regelwerk dar, dass es sich als kontraintuitiv und überzogen anfühlt, sie aufzugeben, nur weil sie vor kurzem zu unbefriedigenden Ergebnissen geführt haben. Warum sich also Sorgen machen? Die jüngsten schlechten Ergebnisse sind nur eine kurze Phase, bald wird sich alles wieder normalisieren, oder?
Diese Verzerrungen entstehen nicht durch mangelnde Intelligenz, sondern durch die rückwärtsgewandte Natur der Heuristik selbst: Sie verlässt sich weiterhin auf das, was in der Vergangenheit funktioniert hat.
Das traditionelle 60/40-Portfolio: Eine erfolgreiche Heuristik
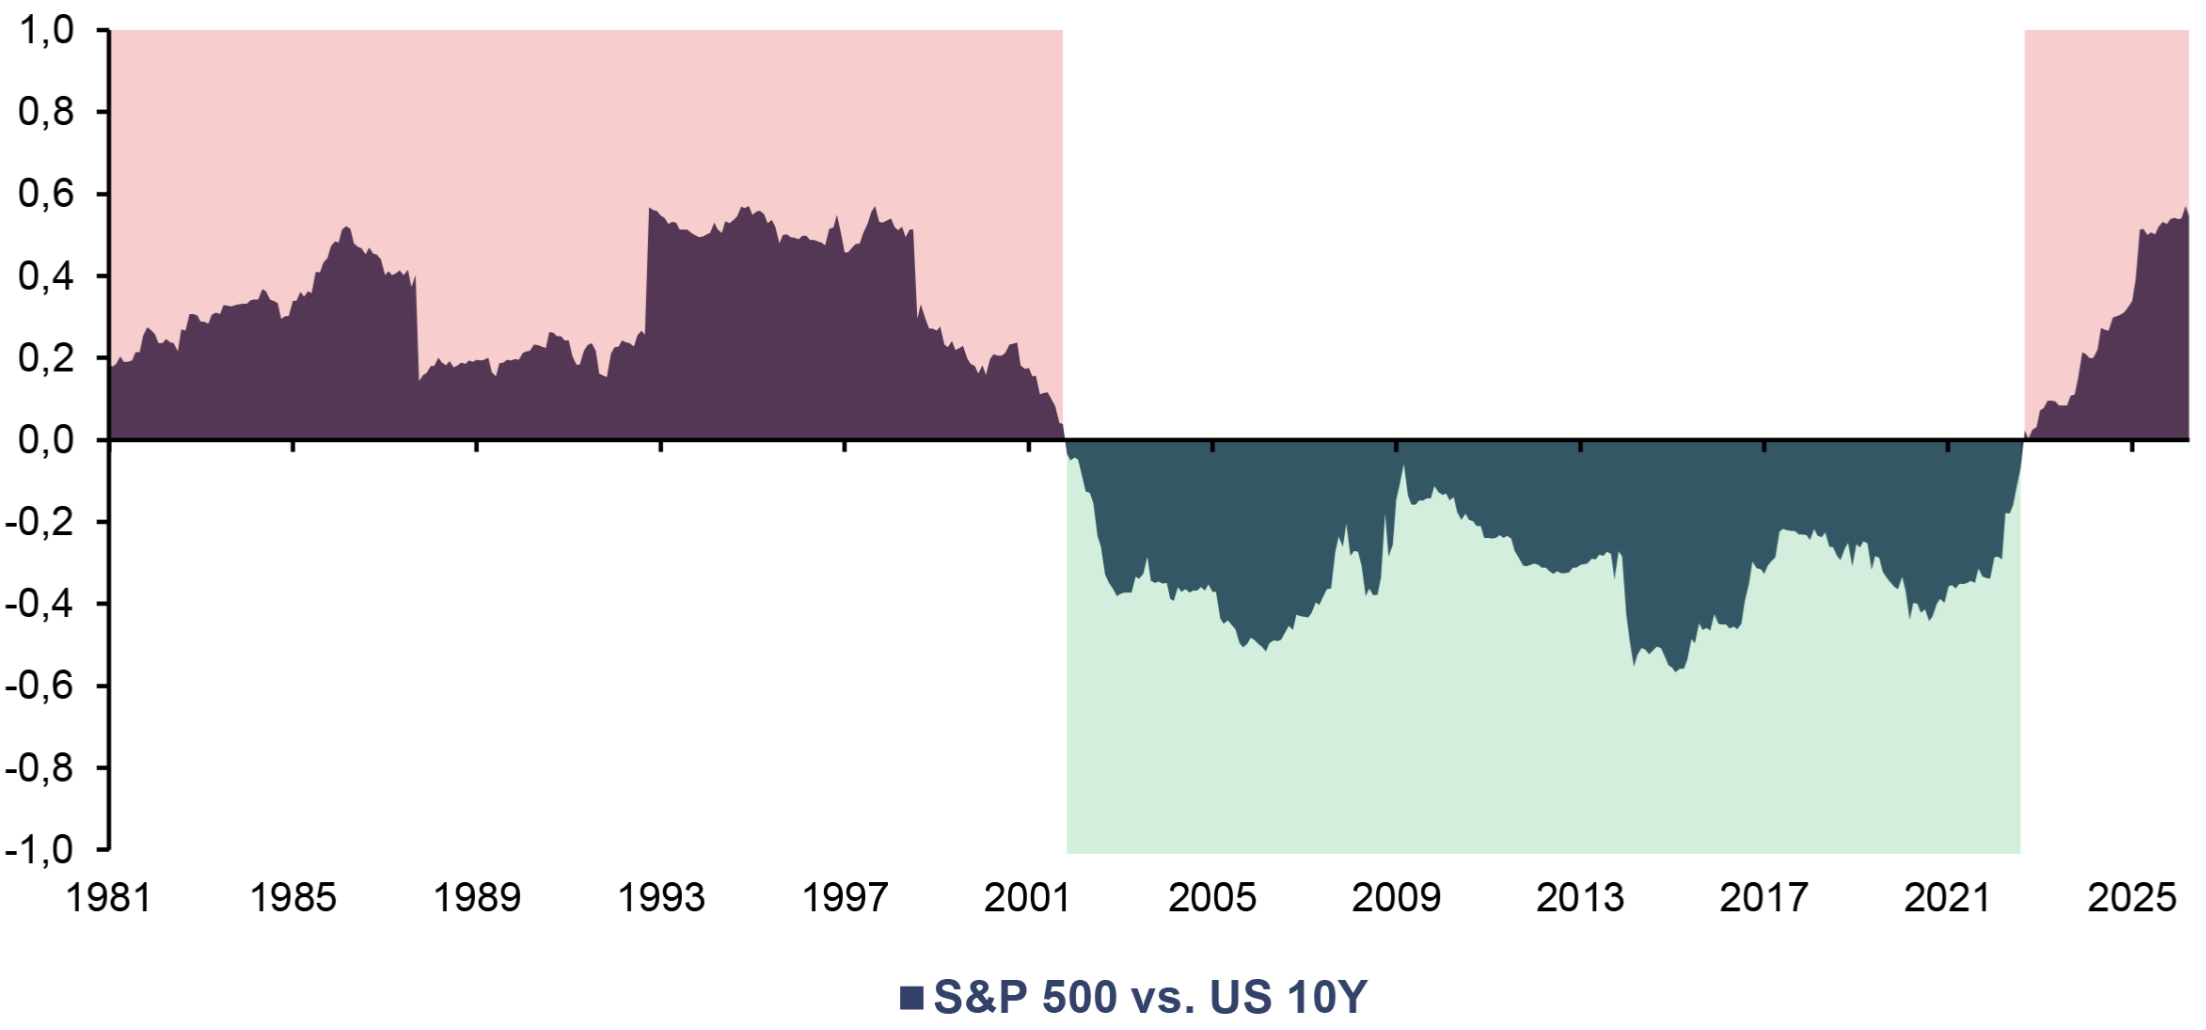
Unter dem Blickwinkel der Verhaltensökonomie kann das traditionelle 60/40-Portfolio als eine der einflussreichsten Heuristiken im Finanzwesen betrachtet werden. Per Definition sind Heuristiken relativ einfache, gute Lösungen für komplexe Entscheidungsprobleme. Von den frühen 1980er-Jahren bis etwa 2020 war das 60/40-Portfolio sehr erfolgreich darin, stabile und attraktive risikobereinigte Renditen zu erzielen. Die negative Korrelation zwischen Aktien und Anleihen bildete das Fundament, auf dem diese Heuristik beruhte. Selbst in ungünstigen Phasen, wie z. B. in der Aktienbaisse, trug die Anleihenkomponente dazu bei, die Volatilität des Portfolios zu dämpfen. Darüber hinaus wurde durch die regelmäßige Neugewichtung des Portfolios ein disziplinierter „Kaufe niedrig, verkaufe hoch“-Mechanismus durchgesetzt.
Dieser Erfolg war in einem historisch spezifischen makroökonomischen und geopolitischen System begründet. Nach der hohen und volatilen Inflation der 1970er-Jahre traten die fortgeschrittenen Volkswirtschaften in eine längere Phase ein, die durch Disinflation und sinkende Nominal- und Realzinssätze gekennzeichnet war. Gleichzeitig wurde das globale geopolitische Umfeld ungewöhnlich förderlich für die makroökonomische Stabilität und das Vertrauen in die US-zentrierte monetäre und politische Ordnung. Das Entstehen einer weitgehend unipolaren Weltordnung nach dem Zusammenbruch der Sowjetunion und die Ausweitung des Welthandels verringerten das wahrgenommene geopolitische Risiko und stärkten das Vertrauen in das bestehende Währungssystem. Diese historisch einmalige Konstellation, die oft unter dem Begriff Great Moderation zusammengefasst wird, bot einen ungewöhnlich stabilen Hintergrund für finanzielle Entscheidungen.
Im selben Zeitraum verringerten westliche Zentralbanken ihre Goldbestände — Gold galt als Altlast einer überwundenen Vergangenheit. Devisenreserven wanderten in US-Staatsanleihen, die als liquider, ertragbringend und durch die Dominanz der Weltwirtschaft Nr. 1 gedeckt schienen.
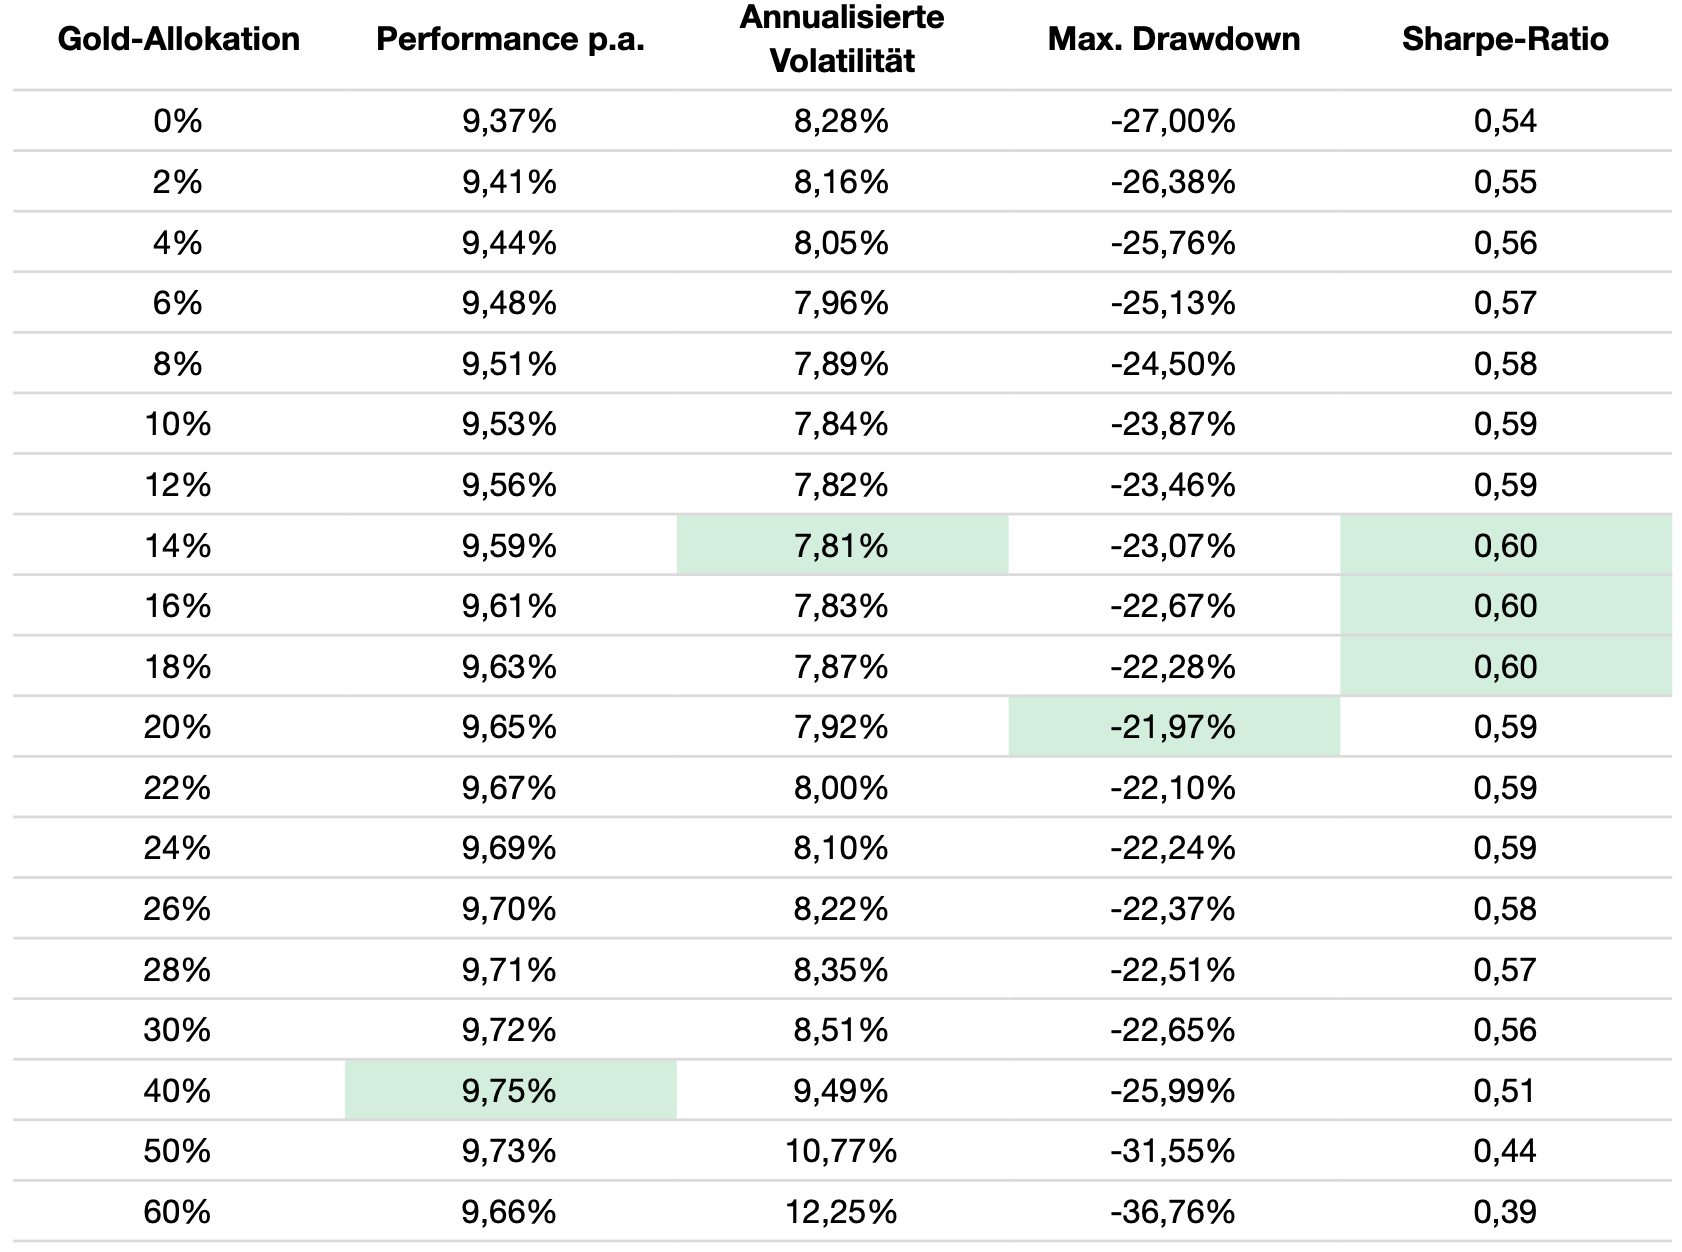
Die empirischen Belege stimmen weitgehend mit dieser Interpretation überein. Unsere Analysen, die wir im Kapitel „Das Meistern des neuen Gold-Playbooks“ im In Gold We Trust-Report 2024 „Das neue Gold-Playbook“ präsentierten, deuten darauf hin, dass eine Gold-Allokation von etwa 14–18 % die Portfoliovolatilität im Zeitraum 1970–2024 verringert hätte. Dennoch erzielten Portfolios mit vernachlässigbarem Goldanteil während eines Großteils der Hausse am Anleihemarkt eine akzeptable und in vielen Fällen sogar starke risikobereinigte Performance. Die Opportunitätskosten des Ausschlusses von Gold waren daher oft bescheiden, während die wahrgenommenen Vorteile des Haltens von Anleihen greifbar und unmittelbar waren, z. B. die Diversifizierung und die jährlichen Dividenden.
Optimale Gold-Allokation in einem Aktien-/Anleihen-Portfolio, 1970–2024
Quelle: Robert J. Shiller, LSEG, Incrementum AG
*S&P 500 TR und US 10Y TR
Die Anleger haben also keinen „Fehler“ begangen, indem sie Anleihen gegenüber Gold bevorzugten, sondern eine Heuristik gewählt, die für ein spezifisches und ungewöhnlich hartnäckiges makroökonomisches Umfeld geeignet war. Das 60/40-Portfolio stellte eine befriedigende Lösung für das komplexe Problem der langfristigen Vermögensallokation unter Unsicherheit dar. Seine weit verbreitete Annahme wurde durch jahrzehntelange positive Ergebnisse verstärkt, die es als Standardrahmen für Investoren festigten.
Die Dauerhaftigkeit dieses Erfolges hat jedoch auch die Saat einer potenziellen Anfälligkeit gesät. Eine Heuristik, die sich über mehrere Jahrzehnte bewährt hat, wird nicht als kontextabhängige Regel, sondern als quasi universelles Prinzip der Portfoliokonstruktion betrachtet. Solange das zugrundeliegende Umfeld stabil blieb, spielte diese Unterscheidung kaum eine Rolle. Erst als sich die Bedingungen, die anleihezentrierte Portfolios begünstigten, zu ändern begannen, wurde sie zunehmend wichtiger.
Das Ende des alten Systems
Das makroökonomische und geopolitische Umfeld, das den Erfolg der anleihezentrierten Portfolioheuristiken untermauerte, brach nicht abrupt zusammen. Die lange Periode der Stabilität, die mit der Great Moderation verbunden war, begann während der globalen Finanzkrise 2008 Risse zu zeigen. Was zunächst wie ein extremer, aber eindämmbarer Schock aussah, markierte im Nachhinein den Beginn einer weniger stabilen Währungs- und Finanzordnung.
Nach der Weltfinanzkrise reagierten die Zentralbanken mit einer aggressiven geldpolitischen Lockerung und unkonventionellen Maßnahmen wie der quantitativen Lockerung und negativen Realzinsen. Diese Interventionen stellten das Vertrauen wieder her und verhinderten einen Systemzusammenbruch. Für die Anleger war es von entscheidender Bedeutung, dass die Krise die Rolle von Anleihen als wichtigste defensive Anlageform weitgehend bestätigte: Anleihen entwickelten sich gut, die Korrelation zwischen Aktien und Anleihen blieb niedrig, und das 60/40-Portfolio erwies sich erneut als widerstandsfähig. Die Krise führte nicht zu einer Neubewertung, sondern stärkte das Vertrauen in die vorherrschende Heuristik.
Rollierende 5-Jahres-Korrelation des S&P 500 vs. US 10Y, 01/1981–12/2025
Quelle: LSEG, Incrementum AG
Gleichzeitig veränderte die politische Reaktion das System allmählich. Anhaltend niedrige Zinssätze, deutliche Verlängerungen der Zentralbankbilanzen und eine steigende Staatsverschuldung verringerten die erwarteten Anleiherenditen und erhöhten die Anfälligkeit für künftige Inflation oder Zinserhöhungen. Eine hohe Allokation in Staatsanleihen zu historisch niedrigen Renditen bedeutete ein begrenztes Aufwärtspotenzial und ein wachsendes asymmetrisches Risiko, auch wenn dies noch nicht voll erkannt wurde.
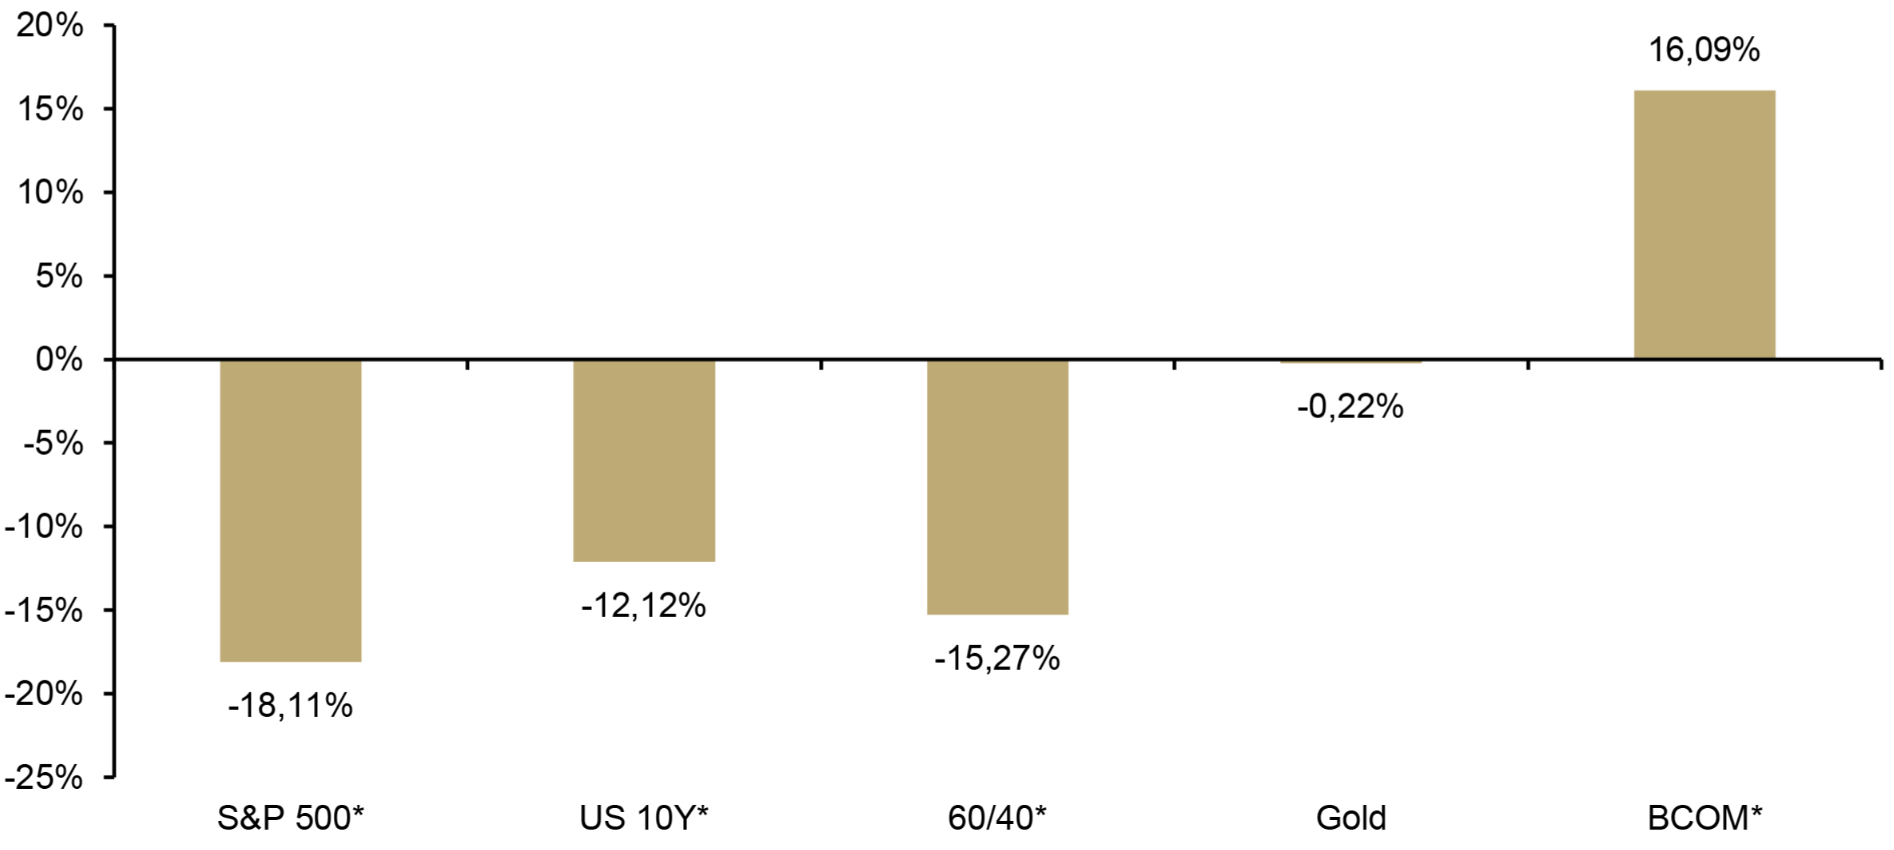
Der entscheidende Einschnitt erfolgte nach dem Corona-Schock. Massive fiskalische Interventionen, die Rückkehr der Inflation als zentrales makroökonomisches Thema und die schnellsten Zinserhöhungen seit Jahrzehnten kulminierten im Jahr 2022, als Anleihen und Aktien gemeinsam fielen und die Fragilität der traditionellen Diversifizierungsannahme offenbarten.
Jahresperformance, S&P 500*, US 10Y*, 60/40-Portfolio*, Gold, und BCOM*, in USD, 2022
Quelle: LSEG, Incrementum AG
*Total Return
Parallel dazu verschlechterte sich das geopolitische Umfeld. Der russische Einmarsch in der Ukraine im Jahr 2022 und das Einfrieren der Devisenreserven unterstrichen die politische Dimension von Staatsanleihen. In diesem Zusammenhang gewannen das fehlende Gegenparteirisiko und die Unabhängigkeit von einem einzelnen Emittenten wieder an strategischer Bedeutung. Nach jahrzehntelangen Nettoverkäufen sind die Zentralbanken zu Nettokäufern von Gold geworden, insbesondere unter den Ländern, die ihr USD-Engagement reduzieren wollen.
Die Haltung der Schwellenländer gegenüber Gold
Die erneute Anhäufung von Gold durch die Zentralbanken in den letzten Jahren verdeutlicht eine strukturelle Divergenz. Während die westlichen Portfoliokonstruktionen Gold in den letzten vier Jahrzehnten immer mehr an den Rand gedrängt haben, hat Gold in vielen Schwellenländern eine wichtige monetäre Rolle behalten.
Im Gegensatz zu den Industrieländern gab es dort in jüngerer Zeit häufiger Phasen der Währungsinstabilität und der finanziellen Repression. In einem solchen Umfeld war die Annahme, dass Staatsanleihen oder Devisenreserven gegen politische Risiken immun sind, nie tief in den Erwartungen der Anleger verankert. Gold hat daher seine Rolle als strategischer Vermögenswert beibehalten.
Diese Divergenz ist in den offiziellen Sektordaten sichtbar. Wie im Kapitel „Status Quo der Goldnachfrage“ im In Gold We Trust-Report 2024 „Das neue Gold-Playbook“ erörtert, ist der Anstieg der Goldbestände der Zentralbanken fast ausschließlich auf die Schwellenländer zurückzuführen. Wie wir im Kapitel „Status Quo der Goldnachfrage und des Goldangebots“ im In Gold We Trust-Report 2025 „The Big Long“ erörtert haben, werden Bedenken über systemische Finanzrisiken und Sanktionen als Hauptgründe für die Goldhaltung genannt. In den Industrieländern sind diese Beweggründe weitgehend nicht vorhanden. Von West nach Ost ist Gold also in unterschiedliche Erzählungen eingebettet.
Im In Gold We Trust-Report 2024 argumentieren wir, dass strukturelle Veränderungen in der Währungsordnung ein Überdenken der traditionellen Allokationsrahmen erfordern. Die Erarbeitung eines neuen Gold-Playbooks war deshalb unausweichlich. In diesem Rahmen spielen die Nachfrage des öffentlichen Sektors und die Umschichtung von Währungsreserven eine zentrale Rolle für die Preisdynamik von Gold. Bislang konzentrieren sich diese Kräfte unverhältnismäßig stark auf die Schwellenländer, was ihren wachsenden Einfluss auf die marginale Preisbildung noch verstärkt.
Auf der Ebene der privaten Haushalte ist der Unterschied ähnlich ausgeprägt. Die Nachfrage nach physischem Gold konzentriert sich stark auf Asien und den Nahen Osten, wo Schmuck und Goldbarren nicht nur als Konsumgüter, sondern auch als Sparanlagen und generationsübergreifende Wertaufbewahrungsmittel dienen. Auf den westlichen Märkten ist das Goldexposure hingegen in ETFs konzentriert und bleibt in der Regel eher taktisch als strategisch.[1]
Heuristiken entwickeln sich aus der wiederholten Interaktion mit einem bestimmten Umfeld. Im Westen haben Jahrzehnte der Disinflation, der institutionellen Stabilität und der guten Performance von Anleihen die Anleger dazu gebracht, Sicherheit mit Staatsanleihen gleichzusetzen. In vielen Schwellenländern hat die wiederholte Exposition gegenüber Währungsschwankungen und geopolitischen Risiken die Intuition verstärkt, dass materielle Vermögenswerte ohne Gegenparteirisiko eine strukturelle Rolle bei der Vermögenserhaltung verdienen.
Auch wenn Gold in vielen Schwellenländern nach wie vor eine wichtige Rolle spielt, lässt sich die anhaltende Marginalisierung des Goldes in westlichen Portfolios nicht allein auf objektive Gründe zurückführen. Sie muss auch als eine Folge historisch verstärkter Anlageheuristiken verstanden werden. Dies bringt uns zurück zur zentralen verhaltensökonomischen Frage: Warum halten sich solche Heuristiken, selbst wenn sich das System, das sie hervorgebracht hat, geändert hat?
Warum überholte Portfolio-Heuristiken fortbestehen
Trotz zunehmender Hinweise auf makroökonomische, fiskalische und geopolitische Veränderungen haben sich westliche Portfolios nur langsam angepasst. Das Fortbestehen traditioneller Portfolioallokationskonzepte in einem deutlich veränderten Umfeld wirft eine zentrale Frage auf: Warum spiegeln Portfolioentscheidungen weiterhin die Annahmen eines vergangenen Regimes wider?
Die psychologische Abneigung der Anleger gegenüber Gold wurde im In Gold We Trust-Report 2012 im Kapitel „Warum ist Gold ein hochemotionales Thema?“ analysiert. Kognitive Dissonanz und der Normalitätsbias spielen eine zentrale Rolle bei der Einstellung der Anleger gegenüber Gold. Kognitive Dissonanz tritt auf, wenn neue Informationen im Widerspruch zu etablierten Überzeugungen oder früheren Entscheidungen stehen. Dies ist ein unangenehmer psychologischer Zustand, und der Verstand versucht natürlich, solche Konflikte zu lösen. Entscheidend ist, dass der „Auftrag“ des Verstandes nicht darin besteht, die Realität objektiv zu modellieren, sondern eine kohärente Erzählung aufzubauen und aufrechtzuerhalten, die das Selbst schützt. Daher besteht der am wenigsten schmerzhafte Weg zur Lösung kognitiver Dissonanzen oft darin, neue Informationen zu ignorieren oder sie in bestehende mentale Karten zu zwingen.
Der Normalitätsbias, die Tendenz, die Wahrscheinlichkeit und die Auswirkungen von Risiken zu unterschätzen, die über einen längeren Zeitraum nicht eingetreten sind, ist ein deutliches Beispiel für diesen Mechanismus. Nach mehreren Jahrzehnten, die durch niedrige Inflation, sinkende Zinsen, stabile geopolitische Verhältnisse und eine verlässliche Diversifizierung von Aktien und Anleihen gekennzeichnet waren, betrachteten viele Anleger diese Bedingungen als den wahrscheinlichsten künftigen Zustand der Welt. Risiken wie ein Wiederaufleben der Inflation, ein Zusammenbruch der Korrelation zwischen Aktien und Anleihen, fiskalische Dominanz oder die geopolitische Anwendung von Finanzsanktionen wurden daher implizit als sehr unwahrscheinlich eingestuft. Anstatt sie als strukturelle Möglichkeiten einzuschätzen, wurden sie – und werden in vielen Fällen immer noch – als entfernte oder unplausible Szenarien abgetan. Abweichungen von den gewohnten Bedingungen als vorübergehende Störungen und nicht als strukturelle Veränderungen zu interpretieren, ist oft der Weg des geringsten psychologischen Widerstands.
System 1 und System 2
Aufbauend auf Simons Konzept der begrenzten Rationalität argumentiert ein weiterer Nobelpreisträger für Wirtschaftswissenschaften, Daniel Kahneman, dass die menschliche Entscheidungsfindung durch die Interaktion zweier kognitiver Systeme bestimmt wird. System 1 ist schnell, intuitiv und assoziativ; es stützt sich auf Heuristiken, Erzählungen und vertraute Bezeichnungen, um die Komplexität zu bewältigen. Im Gegensatz dazu ist System 2 langsamer, anstrengender, überlegter und analytischer und ist zumindest im Prinzip in der Lage, intuitive Urteile durch sorgfältige Argumentation und Beweise zu hinterfragen. In der Praxis setzt System 2 jedoch nicht konsequent intuitive Überzeugungen außer Kraft, sondern dient häufig dazu, bereits durch System 1 erreichte Schlussfolgerungen zu rationalisieren, insbesondere in komplexen und unsicheren Umgebungen wie den Finanzmärkten.
Dieser Rahmen bietet eine überzeugende Erklärung für die Hartnäckigkeit etablierter Investitionsheuristiken. Kognitive Einschränkungen, d. h. Simons begrenzte Rationalität, prägen die Tendenz, Dissonanzen durch die Verteidigung bestehender Überzeugungen zu lösen, während die Dominanz von System 1 über System 2 vertraute Erzählungen und Entscheidungsregeln verstärkt. Der springende Punkt ist, dass entgegen den üblichen Erwartungen nicht nur intuitive, sondern auch analytische Formen des Denkens gegen Informationen voreingenommen sein können, die vertrauten und beruhigenden Überzeugungen widersprechen. Das Investitionsverhalten ist keine Ausnahme von diesem allgemeinen Muster.
Für Anleger, die sich jahrzehntelang auf das 60/40-Portfolio verlassen und Gold vernachlässigt haben, würde die Anerkennung der erneuten Bedeutung von Gold heißen, dass sie sich eingestehen müssen, dass ihre früheren Überzeugungen möglicherweise nicht mehr gültig sind. Solche Eingeständnisse sind psychologisch kostspielig, insbesondere wenn sie das Selbstbild eines Anlegers als rational und kompetent bedrohen. Der Goldpreis hat sich in den letzten Jahren deutlich mehr als verdoppelt, eine Entwicklung, die viele Portfoliomanager weitgehend verpasst haben. Gleichzeitig erlebten Anleihen eine Baisse, von der sie sich nie ganz erholt haben. Diese Erfahrung kann Bedauern und Unbehagen hervorrufen, das System 1 durch die Verteidigung vertrauter und beruhigender Narrative zu neutralisieren versucht.
Jüngste Narrative zur Verteidigung von Anleihen
Ein solches Narrativ ist die Vorstellung, dass Anleihen in den Jahren 2024-2025 wieder als zuverlässiger Portfoliodiversifikator fungieren würden. Nach dem historischen Rückgang im Jahr 2022 begannen festverzinsliche Wertpapiere wieder positive Renditen zu erwirtschaften, da die nominalen Renditen wieder anstiegen. Für viele Anleger war dies ein ausreichender Beweis dafür, dass das traditionelle 60/40-Portfolio immer noch gut funktioniert.
Genau hier werden die oben beschriebenen psychologischen Mechanismen sichtbar. Es liegt in der Natur von System 1, dass es nach Beweisen sucht, die das seit langem bestehende und beruhigende Weltbild bestätigen. Nach einem schmerzhaften Jahr 2022 lieferten die Anleihen 2024 und 2025 endlich positive Renditen. Die intuitive Schlussfolgerung lautet: Die Anomalie ist vorbei, die alte Heuristik funktioniert noch.
Dies ist ein Paradebeispiel dafür, wie der Normalitätsbias kognitive Dissonanzen auflöst, indem er die Beweise selektiv übergewichtet, um ein Narrativ zu stützen, das eine psychologische Lösung bietet. Gleichzeitig werden verfügbare Beweise, die Löcher in die geliebte Erzählung reißen könnten, systematisch heruntergespielt. In diesem Zusammenhang reduziert der Normalitätsbias die Notwendigkeit, unbequeme strukturelle Fragen zu überdenken, oder macht sie sogar zunichte.
Aus rein renditezentrierter Sicht ist das Argument nicht unbegründet, denn nach einem Jahrzehnt Nullzinsen liefern Anleihen wieder Carry. Doch die Performance des 60/40-Portfolios kam in der Great Moderation aus drei Quellen: laufende Erträge, sinkende Renditen, und eine zuverlässig negative Korrelation. Heute liefert nur noch die erste.
Das heutige Umfeld ist qualitativ anders. Kursgewinne bei Anleihen mit langer Laufzeit sind nach wie vor begrenzt, und das lange Ende der Kurve ist weiterhin hoch und etwas volatil. System 1 kann sich auf die Möglichkeit konzentrieren, höhere Kupons für ein Jahrzehnt oder länger zu sichern. Gleichzeitig kann System 1 aber auch herunterspielen oder ganz ignorieren, dass dieser Zustand die Bedenken der Märkte über die hartnäckig über der Zielrate liegenden Inflation, die fiskalische Dominanz und die Dauerhaftigkeit des Status des US-Dollars als sicherer Hafen anzeigt.
Eine parallele Entwicklung vollzog sich auf dem Goldmarkt. Der Anstieg des Goldpreises in den Jahren 2024 und 2025 war außergewöhnlich. Der Preis des gelben Metalls stieg 2025 um 65 % und überschritt in der Spitze im Jänner 2026 die Marke von 5.500 USD pro Unze. Das Ausmaß dieses Anstiegs stellte die seit langem bestehende Marginalisierung von Gold in vielen westlichen Portfolios in Frage. Doch auf die Rallye folgte eine gewisse Volatilität. Anfang 2026 löste die Ernennung von Kevin Warsh zum Vorsitzenden der Federal Reserve und eine anschließende Erhöhung der Einschussanforderungen durch die CME eine rasche Korrektur von etwa 10 % aus. Die Bewegung war abrupt, wurde in den Medien breit berichtet und war psychologisch auffällig.
Auch für diese Episode bot System 1 den Interpretationsrahmen, der sich um die seit langem bestehenden Überzeugungen gebildet hatte. Die Korrektur wurde nicht als normale Volatilität innerhalb eines breiteren Bullenmarktes betrachtet, sondern als Bestätigung, dass Gold von Natur aus spekulativ und als Schlüsselanlage ungeeignet ist. Die früheren Gewinne wurden als übermäßig eingestuft, und der Rückgang wurde als Beweis dafür gewertet, dass der Bullenmarkt möglicherweise zu Ende ist. Für Portfoliomanager, die Gold während seines Aufstiegs untergewichtet hatten, war diese Episode eine angenehme Beruhigung. Die Asymmetrie in der Wahrnehmung ist auffallend, steht aber im Einklang mit den Erkenntnissen der Verhaltensökonomie. Die Volatilität bei Anleihen wird in der Regel als vorübergehendes Rauschen innerhalb einer grundsätzlich stabilen Anlageklasse interpretiert. Umgekehrt wird die Volatilität bei Gold oft als Beweis für eine intrinsische Instabilität betrachtet. Kurzfristige Preisbewegungen werden daher je nach Vermögenswert sehr unterschiedlich interpretiert.
Aus struktureller Sicht sind die Kräfte, die dem Anstieg des Goldpreises zugrunde liegen, jedoch nicht mit einer durch die Marge verursachten Korrektur verschwunden. Erhöhte Haushaltsdefizite, Inflationsunsicherheit, geopolitische Zersplitterung und die Besorgnis über die Bewaffnung der Währung blieben bestehen. System 1 versuchte jedoch, die kognitive Dissonanz auf möglichst schmerzfreie Weise zu lösen, und nutzte die kurzfristige Volatilität des Goldpreises als Bestätigung der bereits bestehenden Heuristik.
Institutionelle Kräfte, die Anleihen weiter stützen
Die oben beschriebenen psychologischen Mechanismen bleiben nicht auf den privaten Entscheidungsprozess von Kleinanlegern beschränkt. Kognitive Dissonanz, Normalitätsbias und der Rückgriff auf vertraute Heuristiken betreffen professionelle Entscheidungsträger ebenso wie individuelle Sparer. Der entscheidende Unterschied liegt nicht im Vorhandensein von Verzerrungen, sondern in der Art und Weise, wie sie mit institutionellen Strukturen interagieren.
Bei Kleinanlegern wirken diese Mechanismen am deutlichsten durch den sogenannten Recency Bias und die aufmerksamkeitsgesteuerte Allokation. Zahlreiche empirische Untersuchungen zeigen, dass Privatanleger dazu neigen, der Kursentwicklung in der jüngeren Vergangenheit zu folgen, z. B. in der Studie „All That Glitters: The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors“ von Brad M. Barber und Terrance Odean (2008). Vermögenswerte, die in der jüngeren Vergangenheit hohe Renditen erzielt haben, ziehen überproportional hohe Zuflüsse an, während Nachzügler vernachlässigt werden. Diese Dynamik wird durch die Medienberichterstattung und soziale Rückkoppelungseffekte noch verstärkt. Was in den Schlagzeilen und sozialen Netzwerken dominiert, bestimmt oft auch die marginale Kapitalallokation. In den letzten zehn Jahren hat dieses Muster immer wieder Technologieaktien, thematische ETFs und Kryptowährungen begünstigt, also Vermögenswerte, die eine starke Dynamik mit überzeugenden Erzählungen kombinieren.
Gold hingegen profitiert nur selten von dieser Dynamik. Es fehlt an technologischen Neuerungen oder transformativen Innovationen. Seine stärkste relative Performance zeigt es in der Regel in Zeiten makroökonomischer Spannungen oder systemischer Ängste, also genau dann, wenn Anleger hoffen, dass die Instabilität eher vorübergehend als strukturell ist. Infolgedessen gelingt es Gold oft nicht, den Enthusiasmus der Privatanleger während langer Aktienhaussen zu wecken, und wenn es sich stark erholt, wird es häufig als vorübergehende Absicherung abgetan, anstatt als strukturelle Allokation angenommen zu werden.
In professionellen Anlageumgebungen sind die gleichen kognitiven Tendenzen vorhanden, aber sie funktionieren anders. Institutionelle Anleger sind nicht immun gegen den Recency Bias oder narrative Verstärkung. Auch sie bildeten ihre Allokationsrahmen in den Jahrzehnten, in denen Anleihen zuverlässig Aktienrückgänge abfederten und stetige Renditen lieferten. In einem institutionellen Umfeld jedoch werden kognitive Verzerrungen durch Benchmarking, Peer-Vergleiche und formale Leistungsbewertung in kollektives Verhalten umgesetzt.
In diesem Rahmen spielt die Effizienzmarkthypothese (EMH) eine wichtige legitimierende Rolle. Durch die Betonung der Schwierigkeit, den Markt systematisch zu übertreffen, reduziert die EMH den wahrgenommenen Nutzen einer wesentlichen Abweichung von den vorherrschenden Konsensallokationen. Wenn die Leistung im Vergleich zu Benchmarks bewertet wird, fördert diese Logik natürlich die Trägheit und ein gewisses Herdenverhalten. Unter solchen Bedingungen kann es für Portfoliomanager eine rationale Strategie sein, an konventionellen, anleihenlastigen Portfoliostrukturen festzuhalten, selbst wenn diese Allokationen nicht mehr gut mit den zugrunde liegenden makroökonomischen Fundamentaldaten übereinstimmen.
Karriere- und Reputationsrisiken verstärken diese Trägheit noch. Ein Portfoliomanager, der eine hohe Allokation in Anleihen beibehält und enttäuschende Renditen im Einklang mit der Benchmark erzielt, kann das Ergebnis plausibel auf die allgemein ungünstigen Marktbedingungen zurückführen. Neben dem Schutz des eigenen Selbstwertgefühls bietet die Konformität eine Art berufliche Absicherung: Gemeinsames Scheitern führt in kurzer Zeit zu der Schlussfolgerung, dass man nichts falsch gemacht habe. Umgekehrt setzen Portfoliomanager, die eine abweichende, wenn auch evidenzbasierte Haltung einnehmen, wie z. B. eine erhebliche Umschichtung in Richtung Gold oder andere Rohstoffe auf Kosten von Anleihen, im Falle eines Scheiterns einem unverhältnismäßig hohen Risiko aus. Abweichungen von der Orthodoxie werden tendenziell asymmetrisch bestraft.
Kleinanleger folgen der Aufmerksamkeitsökonomie, Institutionelle dem Karriereanreiz – am Ende kommen beide am selben Punkt heraus: Gold bleibt unterrepräsentiert.
Wie sich Heuristiken ändern
Wie man sieht, hat die überwiegende Mehrheit der Anleger, wenn überhaupt, nur geringe Mengen Gold in ihren Portfolios. Daraus lässt sich schließen, dass trotz der Qualitäten von Gold die alten Anlageheuristiken, die Gold als irrelevant einstufen, immer noch gültig sind. Wie können also die individuellen und kollektiven psychologischen Kräfte, die alte Überzeugungen verteidigen, überwunden werden? Gerd Gigerenzers Konzept der ökologischen Rationalität liefert eine mögliche Antwort.
In seinem Artikel „Why Heuristics Work“ hat Gerd Gigerenzer dokumentiert, wie einfache Heuristiken mit komplexen Vorhersagemodellen mithalten oder diese sogar übertreffen können, weil sie die Regelmäßigkeiten der Umwelt ausnutzen. Die außergewöhnlich langen Regelmäßigkeiten, die für die Great Moderation kennzeichnend waren und die das 60/40-Portfolio zur wohl erfolgreichsten Heuristik in der Geschichte der Verhaltensökonomie machten, sind jedoch beeinträchtigt worden. Anleihen scheinen einen Teil ihrer Fähigkeit eingebüßt zu haben, Rückschläge bei Aktien abzufedern, und – allgemeiner ausgedrückt – einen Teil ihres früheren Status als sicherer Hafen. Dies wirft die Frage auf, ob die Anleger die 60/40-Portfolioheuristik aufgeben oder zumindest abändern werden.
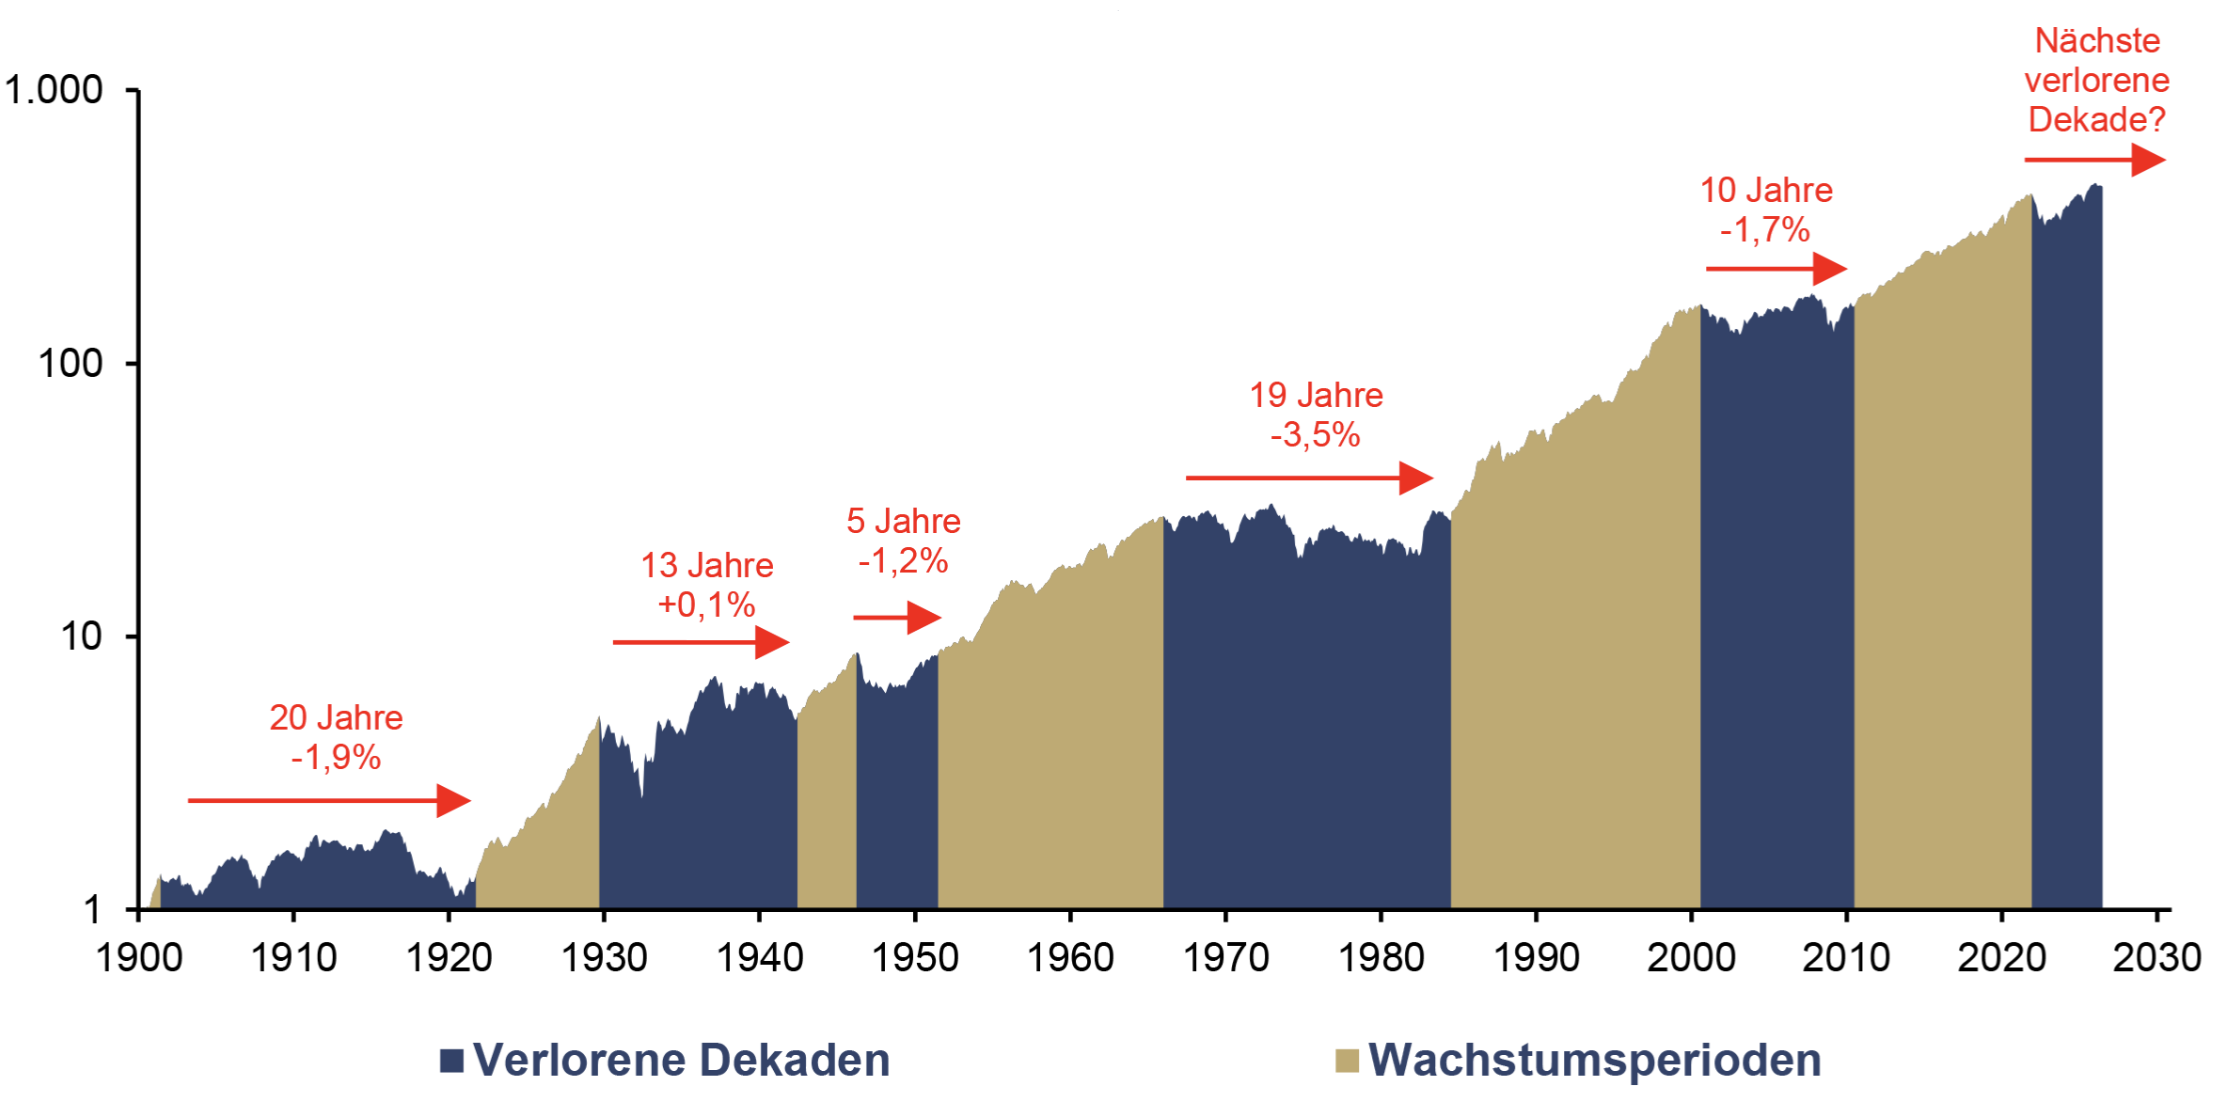
Zunächst einmal müssen die Anleger die Erfahrung machen, dass das 60/40-Portfolio nicht mehr zu akzeptablen Ergebnissen führt. Heuristiken werden auf der Grundlage von Rückmeldungen beibehalten oder aufgegeben. Für den 60/40-Anleger kommt diese Rückmeldung, wenn das Portfolio wiederholt bei den Ergebnissen enttäuscht, die ihm wichtig sind: Erhaltung des realen Vermögens, Begrenzung von tiefen Drawdowns, Bereitstellung eines stabilen Alterseinkommens und ähnliche Ziele. Diese Rückmeldung muss konsistent sein und im Laufe der Zeit wiederholt werden. Andernfalls könnte diese Entwicklung als vorübergehend abgetan werden.
Inflationsbereinigte Performance eines 60/40-Portfolios* (log), in USD, 1 = 01/1900, 01/1900–04/2026
Quelle: Robert J. Shiller, Incrementum AG,
*60% S&P 500 TR und 40% US 10Y TR
Zweitens: Damit es zu einem Überdenken und einer Überarbeitung einer Heuristik kommt, müssen die Menschen auch in der Lage sein, schlechte Ergebnisse der Heuristik und nicht dem Schicksal zuzuschreiben. Das Erkennen eines kausalen Zusammenhangs ist von entscheidender Bedeutung, und dabei dürften Erzählungen eine wichtige Rolle spielen. Das bedeutet, dass Anleger, Berater und Kommentatoren eine Geschichte erzählen müssen, die die Enttäuschung der traditionellen 60/40-Portfoliorenditen mit der strukturellen Abhängigkeit von nominalen Schuldtiteln in einer Welt der finanziellen Repression, des Inflationsrisikos und der geopolitischen Schocks in Verbindung bringt. Wenn hingegen die vorherrschende Darstellung schlechte Ergebnisse als zufällige Turbulenzen darstellt, bleibt die alte Heuristik geschützt. Sobald das Umfeld allgemein so beschrieben wird, dass schuldenbasierte Vermögenswerte benachteiligt und knappe Sachwerte begünstigt werden, ist die konzeptionelle Grundlage für eine Umschichtung in Richtung Gold und Rohstoffe geschaffen.
Drittens setzt sich eine Heuristik nicht nur durch, weil sie funktioniert, sondern auch, weil sie gesellschaftlich und beruflich abgesichert ist. Die Anleger werden sich erst dann in der Lage fühlen, sich vom 60/40-Portfolio abzuwenden, wenn große Vermögenseigentümer, Berater, Aufsichtsbehörden und Anbieter von Modellportfolios beginnen, Portfolios mit expliziten HardAsset-Allokationen als Standardpraxis zu legitimieren. Dieser Wandel würde sich in der Konstruktion von Benchmarks, strategischer Portfolio-Allokationen und in den regulatorischen und beratenden Leitlinien widerspiegeln. Sobald sich das Karriererisiko von „Sie sind von der klassischen 60/40-Mischung abgewichen“ zu „Sie haben offensichtliche Absicherungsmöglichkeiten in Form von Sachwerten in einem für Schuldtitel feindlichen Umfeld ignoriert“ verlagert, kehrt sich der Selektionsdruck um. In dieser Situation erscheint eine sinnvolle Umschichtung von Anleihen in Gold und andere Sachwerte nicht mehr als spekulative Abweichung, sondern als eine ökologisch rationalere Heuristik für eine veränderte Welt.
Schließlich ist auch die schnelle Verfügbarkeit alternativer, anpassungsfähigerer Heuristiken notwendig. Die Entscheidungsträger geben nicht einfach ein Instrument auf. Vielmehr wechseln sie zu einer anderen einfachen Regel, die besser zum Umfeld passt, was Gigerenzer den adaptiven Werkzeugkasten (engl. „adaptive toolbox“) nennt. Für Investoren bedeutet dies, dass neue Heuristiken einfach genug formulierbar sein müssen, um kommuniziert, verstanden und übernommen zu werden. Die Verfügbarkeit alternativer Heuristiken ist auch notwendig, um Performanceunterschiede zwischen alten und neuen Anlageregeln aufzuzeigen. Wenn Portfolios, die eine sinnvolle Allokation in Hard Assets wie Gold und Rohstoffe enthalten, deutlich geringere Drawdowns und einen besseren Inflationsschutz aufweisen, beginnt der Performanceunterschied zu signalisieren, dass das traditionelle 60/40-Portfolio nicht mehr zweckmäßig ist. Ohne diesen Kontrast kann die alte Heuristik erstaunlich lange überleben, da die Anleger ihre Probleme immer auf unvorhersehbar volatile Märkte oder Pech zurückführen können und nicht auf die Allokation selbst.
Das neue 60/40-Portfolio
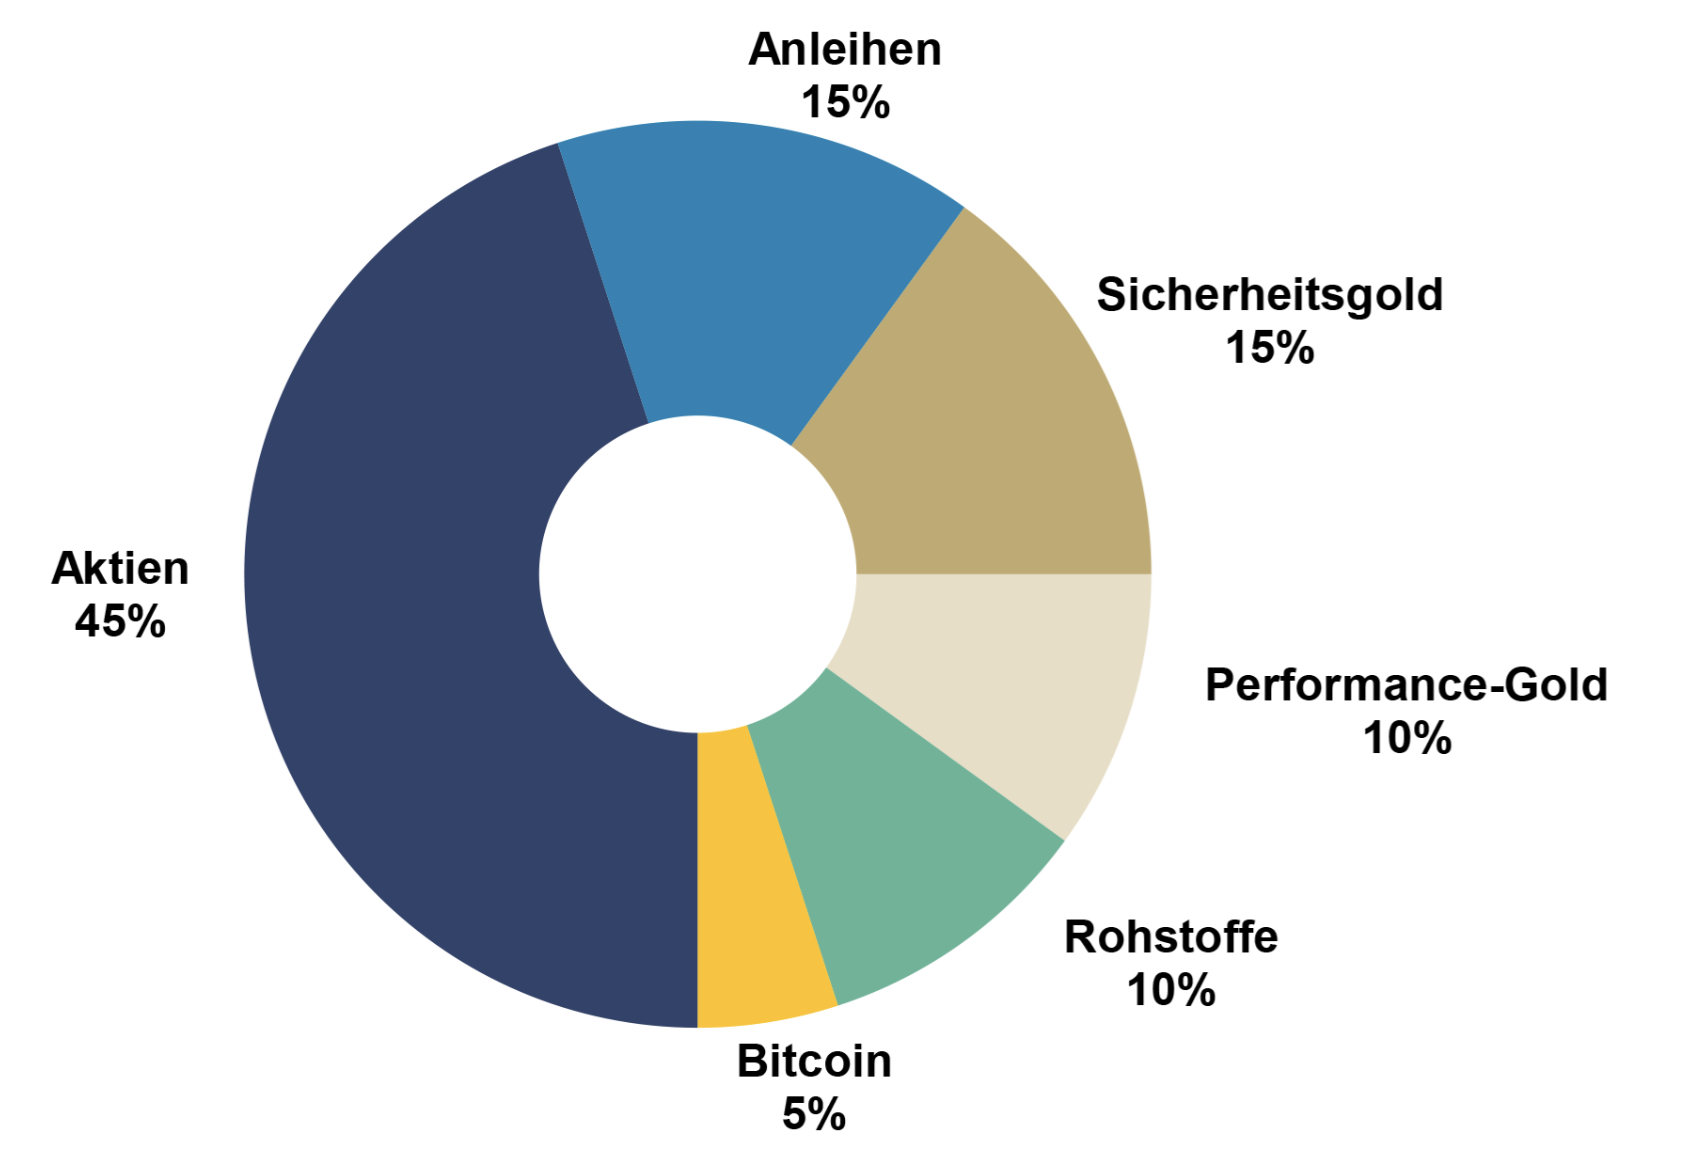
Ein Beispiel für eine solche adaptive Heuristik ist das neue 60/40-Portfolio, das wir im In Gold We Trust-Report 2024 „Das neue Gold-Playbook“ vorgestellt haben. Die wachstumsorientierte und traditionelle Vermögensallokation bleibt bei 60 %, die sich aus 45 % Aktien und 15 % Anleihen zusammensetzt, während die verbleibenden 40 % auf verschiedene Sachwerte aufgeteilt werden. Diese defensive Hülle aus realen Vermögenswerten umfasst einerseits 15 % physisches Gold (=Sicherheits-Gold) und andererseits 10 % Performance-Gold wie Silber und Minenaktien sowie 10 % Rohstoffe und 5 % Bitcoin.
Das neue 60/40-Portfolio: Subkategorien
Quelle: In Gold We Trust
Durch die strukturelle Einbettung von Gold und anderen Nicht-Schuldtiteln, also Sachwerten, in die defensive Hülle, zeigt das überarbeitete 60/40-Portfolio, wie sich Portfolio-Heuristiken weiterentwickeln können, wenn sich das zugrunde liegende Umfeld ändert. Die Allokation stellt eine pragmatische Antwort auf eine Welt dar, in der eine wirksame Diversifizierung eher Vermögenswerte erfordert, die unterschiedlich auf Inflation, Zinsdynamik, Finanzpolitik und geopolitische Schocks reagieren, als Vermögenswerte, deren Performance sich unter Stress tendenziell gleichzeitig verschlechtert. Nach Gigerenzer handelt es sich dabei um eine mögliche Heuristik innerhalb des adaptiven Werkzeugkastens: eine einfache, kommunizierbare Regel, die sich besser an das neue Umfeld anpassen lässt.
Werden neue Heuristiken die alten ersetzen?
Während sich traditionelle Portfolio-Heuristiken wie das 60/40-Portfolio als bemerkenswert beständig erwiesen haben, mehren sich die Anzeichen dafür, dass sich die Voraussetzungen für ihre allmähliche Ablösung abzuzeichnen beginnen. Bislang hat noch keine massenhafte Umschichtung von Kapital in Richtung Gold oder andere Sachwerte stattgefunden. In Übereinstimmung mit den oben erörterten verhaltensbedingten und institutionellen Mechanismen werden jedoch erste Signale einer heuristischen Anpassung immer deutlicher.
Wichtig ist, dass sich diese Signale nicht auf den Enthusiasmus von Retail-Investoren beschränken. Sie werden von institutionellen Akteuren vorangetrieben, die beginnen, alternative Faustregeln zu formulieren und neue Portfolio-Narrative zu legitimieren. Vorschläge, die früher als unkonventionell, wenn nicht gar unplausibel galten, wie z. B. eine sinnvolle Allokation von Realwerten neben Aktien und Anleihen, werden jetzt im Mainstream-Anlagediskurs offener diskutiert.
Ein prominentes Beispiel ist das von Mike Wilson, dem CIO von Morgan Stanley, vorgeschlagene 60/20/20-Portfolio, das 60 % in Aktien, 20 % in Anleihen und 20 % in Gold anlegt. Was noch vor wenigen Jahren als kontraproduktiv oder sogar unerhört gegolten hätte, spiegelt heute eine breitere Neubewertung der Portfoliodiversifizierung wider. Dies ist kein Einzelfall. Ray Dalio hat wiederholt dafür plädiert, dass Anleger in späten Schuldenzyklen einen erheblichen Anteil an nicht verschuldetem Geld halten sollten, wobei er ausdrücklich auf Gold als strategische Absicherung gegen eine Geldentwertung verwies. In ähnlicher Weise hat Jeff Gundlach (DoubleLine Capital) ein bedeutendes Goldexposure als Schutz gegen fiskalische Instabilität, Währungsabwertung und steigende Staatsrisiken befürwortet.
Im Einklang mit dieser Entwicklung der institutionellen Positionierung hat auch das Verhalten der Anleger begonnen, sich an den Rändern anzupassen. Nach Jahren gedämpfter oder negativer Zuflüsse haben sich die Zuflüsse in Gold-ETFs seit Q2/2024 ins Positive gewendet, was auf ein erneutes Engagement für Gold als Anlageklasse hindeutet. Eine Analyse von VanEck bezeichnet diese Entwicklung als Teil einer „new era of structural strength and enduring appeal“ für Gold und stellt fest, dass die Beteiligung westlicher Anleger nach einer längeren Phase der Abflüsse zugenommen hat. Auch wenn diese Entwicklungen in absoluten Zahlen noch bescheiden sind, so sind sie doch von Bedeutung, weil sie die Sichtbarkeit und Legitimität alternativer Portfolio-Heuristiken erhöhen.
Trotz dieser frühen Signale bleibt die Zurückhaltung weit verbreitet. Obwohl das Interesse an Gold zugenommen hat, sind die durchschnittlichen Portfolios westlicher Anleger noch weit von einer strukturellen Allokation in das Metall entfernt. Eine Goldallokation im Umfang von 15–20 %, die laut unserer Analyse im Kapitel „Das Meistern des neuen Gold-Playbooks“ die Robustheit des Portfolios erheblich verbessern könnte, ist nach wie vor eher die Ausnahme als die Regel. In den meisten Fällen sind die Goldallokationen vernachlässigbar.
Ein historischer Vergleich ist lehrreich. Während der Hausse in den 1970er-Jahren stieg die weltweite Investitionsnachfrage nach Gold stark an. Obwohl für diesen Zeitraum keine zuverlässigen Daten über die durchschnittliche Portfolioaufteilung der Anleger verfügbar sind, geben die Daten über die Goldströme einen klaren Hinweis auf den Appetit der Anleger. Die Investitionsnachfrage stieg von etwa 372 Tonnen im Jahr 1970 auf etwa 911 Tonnen im Jahr 1977 und hat sich damit im Laufe des Jahrzehnts mehr als verdoppelt. Ab 1973 blieb die jährliche Investitionsnachfrage konstant im Bereich von 700–900 Tonnen, was auf eine anhaltende und hohe Beteiligung der Investoren schließen lässt. Man darf auch nicht vergessen, dass in den USA der private Goldbesitz erst am 31. Dezember 1974 wieder legalisiert wurde. An diesem Tag trat der International Development Association Appropriations Act in Kraft, der alle Beschränkungen des privaten Goldbesitzes aufhob, die durch die Executive Order 6102 vom 5. April 1933 eingeführt worden waren. Heute gibt es trotz der Rekordpreise kaum Anzeichen für eine vergleichbare breit angelegte Umschichtung in westlichen Portfolios. Die Anleger denken vielleicht am Rande über Gold nach, aber die meisten haben ihre Allokation nicht wesentlich erhöht.
Wenn ein Umfeld anhält, das durch höhere Inflationsvolatilität, fiskalische Dominanz, abnehmendes Vertrauen in Institutionen und Schuldtitel sowie geopolitische Fragmentierung gekennzeichnet ist, werden anleihezentrierte Heuristiken zu bröckeln beginnen.
Das Goldparadoxon ist ein klassisches Beispiel verzögerter Anpassung. Doch strukturelle Umschichtungen beginnen selten mit Konsens — sie beginnen mit institutioneller Neuausrichtung. Was sich gerade abspielt, ist keine spekulative Welle, sondern eine schrittweise, von oben nach unten verlaufende Re-Legitimierung von Gold als strategische Komponente. Gold ist keine Außenseiterposition mehr. Die institutionelle Rotation hat gerade erst begonnen.
[1] Siehe Kapitel „Der Status quo der Goldnachfrage und des Goldangebots“ in diesem In Gold We Trust-Report