Die Digitalisierung von Gold: Tokenisierung, Finanzinfrastruktur und Vertrauen
„History repeats itself, but in such cunning disguise that we never detect the resemblance until the damage is done.“
Sydney J. Harris
- Die Tokenisierung verändert die Art und Weise, wie Ansprüche auf Gold gehandelt werden, nicht aber das Wesen des Goldes selbst. Die Abwicklung beschleunigt sich von T+2 auf T+0, die Eintrittsbarriere sinkt von einem „Good Delivery“-Barren im Wert von 2 Mio. USD auf ein einziges Gramm, und der grenzüberschreitende Transfer verläuft reibungslos. Die Infrastruktur verändert sich; das Metall bleibt bestehen.
- Der tokenisierte Goldmarkt besteht eigentlich aus drei Märkten: dem Privatkundenmarkt (PAXG, XAUt), dem institutionellen Markt (PGIs, Wholesale Digital Gold) und einem spekulativen Markt, der geologische Ungewissheit monetarisiert. Nur die ersten beiden basieren auf tatsächlich existierendem Gold.
- Die Tokenisierung von in Tresoren verwahrtem Gold digitalisiert Gewissheit. Die Tokenisierung von Insitu-Gold finanzialisiert Ungewissheit, nämlich die Ungewissheit über die tatsächlich förderbare Goldmenge.
- Das Wachstum von digitalem Gold ist real; die Revolution vollzieht sich schleichend. Physische Barren in Tresoren bleiben die ultimative SettlementEbene – kein Token hat daran etwas geändert.
Die Digitalisierung von Gold
Gold ist das älteste Finanzinstrument, das noch aktiv genutzt wird – und das paradoxeste. Seit über 4.000 Jahren dient Gold als Geld, Tauschmittel, Sicherheit und Wertaufbewahrungsmittel. Dennoch ist die Gold-Infrastruktur nach wie vor erstaunlich archaisch. Ein 400-Unzen-Barren (London Good Delivery), der den Besitzer wechselt, wird wie bereits Mitte des 20. Jahrhunderts mit gepanzerten Fahrzeugen von Tresor zu Tresor transportiert. Die Abrechnung dauert Tage. Bruchteilseigentum ist unpraktisch. Der grenzüberschreitende Transfer ist immer noch eine logistische Herausforderung.
Die Frage ist nicht, ob Gold eine bessere Infrastruktur braucht. Die Frage ist vielmehr, ob eine bessere Infrastruktur geschaffen werden kann, ohne das zu zerstören, was Gold einzigartig macht: das Fehlen des Gegenparteirisikos.
Im Laufe der Zeit wurde Gold immer weiter abstrahiert – und jede Abstraktionsebene hat neue Abhängigkeiten geschaffen. Der Übergang von physischen Münzen zu goldgedeckten Banknoten war ein erster Schritt; der Goldschmied, der mehr Quittungen ausstellte, als er Metall besaß, erfand das Mindestreserve-Bankwesen. Jahrhunderte, bevor es diesen Begriff überhaupt gab. Nicht zugewiesene Goldkonten fügten eine weitere Ebene hinzu, die es mehreren Kunden ermöglichte, Bruchteile von Ansprüchen auf in Sammelverwahrung gehaltenes Metall zu erwerben. Mit der Schaffung von börsengehandelten Goldfonds (ETFs) Anfang der 2000er-Jahre wurde dies noch weiter ausgebaut, sodass Anleger ein Gold-Exposure eingehen konnten, ohne physisches Gold zu erhalten. Jede Entwicklung verbesserte die Zugänglichkeit und Effizienz, erhöhte aber auch die Abhängigkeit von Intermediären. Inhaber von ETFs besitzen Ansprüche auf einen Fonds, nicht auf bestimmte Goldbarren. Das Muster ist so alt wie die Geldgeschichte selbst: Jeder Versuch, Gold bequemer zu machen, hat es gleichzeitig weniger goldähnlich gemacht.
Viel wird derzeit über „Digitales Gold“ diskutiert,[1] doch Gold wurde bereits in verschiedenen Formen digitalisiert. ETFs, nicht zugewiesene Konten und Online-Goldplattformen ermöglichen es Anlegern, Gold durch digitale Aufzeichnungen zu halten, anstatt es physisch zu besitzen. Diese Systeme sind in der Regel kontobasiert, wobei die Eigentumstitel in zentralen Registern erfasst werden und Eigentumsübertragungen innerhalb der Plattforminfrastruktur stattfinden. Die Innovation war der Zugang. Digitales Gold ist jedoch nach wie vor auf verschiedene Systeme verteilt, die nicht miteinander kompatibel sind.
Das kürzlich vom World Gold Council (WGC) veröffentlichte Grundsatzpapier „Digital Gold: The Case for a Shared Infrastructure“ macht diesen Unterschied deutlich. Das Problem ist nicht, dass Gold unzureichend digitalisiert ist, sondern dass digitales Gold noch nicht als vereinheitlichter Vermögenswert funktioniert. Das Konzept „Gold as a Service“ des WGC spiegelt Versuche wider, diese Systeme miteinander zu verbinden, allerdings weitgehend im Rahmen von kontenbasierten Modellen. Die Tokenisierung geht noch weiter und ermöglicht die Übertragung und Aufteilung von Gold sowie die Verwendung von Gold als Sicherheit durch programmierbare Token anstelle wechselseitiger vertraglicher Ansprüche. Sie beseitigt nicht die Intermediäre, sondern ordnet sie neu an. Auch das Metall selbst wird dadurch nicht verändert. Ein Goldbarren in einem Tresor bleibt ein Goldbarren in einem Tresor. Was sich ändert, ist die Art und Weise, wie sich Ansprüche auf dieses Gold bewegen.
Diese fortschreitende Abstraktion spiegelt ein wiederkehrendes historisches Muster wider: Gold bleibt der monetäre Anker, während sich die Infrastruktur um Gold herum weiterentwickelt. In diesem Sinne stellt die Tokenisierung eine Bewegung „zurück in die Zukunft des Geldes“ dar – ein traditioneller Vermögenswert, der in die Technologie der nächsten Generation eingebettet wird. In den nächsten 20 Jahren ist die Schlüsselfrage, ob die fragmentierten digitalen Repräsentationen zu einer interoperablen Infrastruktur zusammenwachsen – und ob diese Infrastruktur die grundlegenden Eigenschaften von Gold bewahrt oder untergräbt.
Drei Ebenen der Tokenisierung
Der tokenisierte Goldmarkt ist nicht ein einziger Markt. Es handelt sich um drei Märkte – jeder mit unterschiedlichen Risikoprofilen, regulatorischer Behandlung und institutioneller Dynamik.
Der erste Markt, der Privatkundenmarkt, wird von Produkten wie PAX Gold (PAXG) und Tether Gold (XAUt) dominiert: Es handelt sich dabei um digitale Hüllen für Tresorgold, die Gold in kryptonative Umgebungen bringen sollen, d. h. Handel rund um die Uhr, Bruchteilseigentum und Integration mit dezentralen Finanzprotokollen. Sie lösen ein Verteilungsproblem. Der Kompromiss besteht darin, dass sie einen neuen Vermittler, den Emittenten, zwischen dem Token-Inhaber und dem Tresorraum einfügen.
Die institutionelle Ebene, der zweite Markt, zielt auf etwas anderes ab: Effizienz. Initiativen des WGC wie die Pooled Gold Interests (PGI) und Wholesale Digital Gold zielen auf die Effizienz von Sicherheiten und die T+0-Abwicklung innerhalb der bestehenden LBMA-Infrastruktur ab. Die Tokenisierung ist in diesem Fall kein Konsumgut, sondern ein Prozess mit Banken, Verwahrstellen und institutionellen Anlegern als Akteuren.
Die spekulative Grenze, und damit der dritte Markt, liegt dort, wo die Tokenisierung am weitesten von der physischen Realität entfernt ist: Token, die an Bodenschätze, unerschlossene Lagerstätten, Bergbau-Lizenzgebühren oder zukünftige Produktion gebunden sind. Hier ist der Basiswert nicht Gold, sondern eine Prognose auf künftiges gefördertes Gold. Im Gegensatz zu in Tresoren verwahrtem Gold, bei dem der Vermögenswert bereits existiert, sind derartige Token Wetten auf die zukünftige Förderung. Diese Ebene testet die Grenzen der Tokenisierung aus, mit der größten Kluft zwischen Versprechen und Realität.
Das Privatkundensegment: PAXG, XAUt und das Gegenpartei-Paradoxon
PAX Gold (PAXG), herausgegeben von der Paxos Trust Company, und Tether Gold (XAUt) sind die dominierenden Gold-Token im Privatkundenmarkt, deren Marktkapitalisierung parallel zur außergewöhnlichen Preisentwicklung von Gold stark gestiegen ist. Jeder Token steht für eine Feinunze physischen Goldes, das in Tresoren verwahrt wird. Beide sind ERC-20-Token, die mit Ethereum-Wallets und DeFi-Protokollen kompatibel sind.
Die Token werden fortlaufend gehandelt, können in selbstverwahrten digitalen Wallets gehalten werden und werden zunehmend als Sicherheiten in Krypto-Kreditplattformen verwendet. Bruchteilseigentum senkt die Einstiegshürde von fast 2 Mio. USD für einen 400-Unzen-Barren (London Good Delivery) auf den Preis eines einzigen Gramms Gold. Im Laufe der Zeit wird diese Zugänglichkeit die monetäre Reichweite von Gold erweitern, insbesondere in Schwellenländern, in denen digitale Geldbörsen zu einem primären Zugangspunkt zu Finanzanlagen werden.
Die entscheidende monetäre Eigenschaft von Gold ist das Fehlen des Gegenparteirisikos. Die Tokenisierung führt es wieder ein – durch den Emittenten, die Depotbank, den Smart Contract und den rechtlichen Rahmen. Während PAXG und XAUt Liquidität, Prüfbarkeit und Verteilung bieten, ist der Token-Inhaber einen Schritt vom Tresor entfernt. Was gehandelt wird, ist nicht das Gold selbst, sondern ein strukturierter Anspruch auf Gold: eine digitale Form, deren Preis dem Metall folgt, deren Wert aber weiterhin von der traditionellen Verwahrung und Durchsetzbarkeit abhängt.
Funktioniert tokenisiertes Gold? Die empirischen Beweise
Eine vor kurzem erschienene Studie von Harvey, Lin, Rabetti und Zhang mit dem Titel „Tokenized Gold“ bietet die bislang umfassendste akademische Analyse der Märkte für tokenisiertes Gold. Die Forscher untersuchten PAXG und XAUt unter verschiedenen Marktbedingungen und stellten fest, dass sich tokenisiertes Gold mit Korrelationen von über 0,98 und minimalen kurzzeitigen Abweichungen sehr eng an Spotgold orientiert. Selbst unter Stressbedingungen blieb die Kursbindung stabil. Die ArbitrageMechanismen funktionieren wie beabsichtigt. In diesem engen Sinne funktioniert tokenisiertes Gold.
Dieselbe Studie macht jedoch auf etwas ebenso Wichtiges aufmerksam: Trotz der Möglichkeit, rund um die Uhr zu handeln, weisen die Liquiditätsmuster eine Bindung an die traditionellen Goldmarktzeiten auf. Das gesamte System ist nach wie vor von Off-Chain-Strukturen abhängig – Verwahrung, rechtliche Durchsetzbarkeit und Glaubwürdigkeit des Emittenten. Die Technologie mag neu sein, aber die Vertrauensarchitektur bleibt traditionell. Die Implikation ist klar: Tokenisiertes Gold schafft keine neue Form des Vertrauens. Vielmehr wird das bestehende Vertrauen auf eine andere Gruppe von Intermediären umverteilt.
Die institutionelle Ebene: Arbeit an der Infrastruktur für das 21. Jahrhundert
Wenn es im Privatkundenmarkt um den Zugang geht, dann geht es auf der institutionellen Ebene um die Infrastruktur – und auf institutionellen Märkten ist die Infrastruktur entscheidend.
Die Pooled Gold Interests (PGIs) des WGC sind die bedeutendste institutionelle Initiative im Bereich der Gold-Tokenisierung. Im Gegensatz zu Privatkundentoken sind PGIs für Großhandelsmarktteilnehmer vorgesehen – Banken, Makler und Clearinghäuser, die im LBMA-System tätig sind. Das Ziel besteht nicht darin, einen neuen Markt zu schaffen, sondern einen bestehenden zu modernisieren.
Gold ist eine der größten Sicherheiten auf den globalen Märkten, doch Gold von A nach B zu transportieren, ist bemerkenswert aufwändig. Kontotransfers, Abwicklungsverzögerungen und operative Reibungsverluste stehen in krassem Gegensatz zu modernen Finanzanlagen. PGIs wollen dies durch die Tokenisierung von in Sammelverwahrung gehaltenen Goldbeständen ändern: Mehrere Teilnehmer tragen Gold zu einem Pool in Sammelverwahrung bei, und die Token-Anteile können sofort übertragen, als Sicherheiten verwendet und auf einer T+0-Basis abgewickelt werden. Die technische Infrastruktur ist zugelassen – Blockchains in Bankqualität – und die rechtliche Struktur ist so konzipiert, dass sie mit den bestehenden Vorschriften für Rohstoffe und Wertpapiere vereinbar ist.
Neben den PGIs legt das Strategiepapier des WGC „Digital Gold: The Case for a Shared Infrastructure“ den Fokus auf die Marktinfrastruktur selbst. Anstatt ein einzelnes Produkt zu fördern, liegt der Schwerpunkt auf dem Aufbau einer gemeinsamen Infrastrukturebene, die standardisiert, wie Gold ausgegeben, aufgezeichnet, übertragen und zwischen den Teilnehmern abgeglichen wird. In diesem Modell wird digitales Gold nicht dadurch definiert, ob es die Form eines Kontostandes oder eines Tokens annimmt, sondern durch die Fähigkeit der verschiedenen Darstellungen, nahtlos innerhalb eines gemeinsamen Rahmens zu funktionieren.
Die institutionelle Tokenisierung ist selbst fragmentiert: Mehrere bankfähige Blockchains, proprietäre Plattformen und konkurrierende technische Standards werden gleichzeitig entwickelt. Diese Fragmentierung kann die Interoperabilität verlangsamen, auch wenn sie die Innovation fördert. Und während die institutionelle Tokenisierung die Effizienz verbessern kann, bringt sie auch neue Risiken mit sich – einschließlich der Möglichkeit, dass eine schnellere Bewegung von Sicherheiten den Stress während Marktstörungen verstärken könnte. Geschwindigkeit ist ein Merkmal ruhiger Märkte und eine Schwachstelle in Krisen.
Die spekulative Grenze: In-situ-Gold und die Monetarisierung von Ungewissheit
Das Tokenisierungsmodell wird weit weniger stabil, wenn es auf In-situ-Gold (engl. „inground gold“) angewendet wird. In diesem Fall ist der zugrundeliegende Vermögenswert nicht mehr das physische Metall, sondern geologische Schätzungen des noch ungeschürften Goldes, zukünftige Produktion oder Schürfrechte. Diese Schätzungen beruhen auf Proben, Modellierungen und Annahmen. Und Annahmen sind per Definition unsicher.
Die Tokenisierung von In-situ-Gold ist das Fractional-Reserve-Banking der Krypto-Ära: eine elegante Verpackung für ein altes Problem – die Monetarisierung von Versprechen, die niemand garantieren kann.
Die gesamte Prämisse beruht auf geologischen Gutachten, die das Vorhandensein, die Menge, die Qualität und die Förderbarkeit einer Lagerstätte bestätigen. Geologische Gutachten sind jedoch Schätzungen und keine Fakten. Sie beruhen auf begrenzten Bohrdaten, die über weite Gebiete extrapoliert werden. Es gibt unterschiedliche Berichtsstandards mit unterschiedlich strengen Maßstäben wie NI 43-101 in Kanada oder JORC in Australien. Entscheidend ist, dass NI 43-101 ein Offenlegungsstandard für börsennotierte Unternehmen ist, nicht eine Zertifizierung von Gold. Die Verwendung von NI 43-101-Informationen zur Vermarktung eines Tokens führt zu regulatorischen Risiken, da sie sich auf das Wertpapierrecht beruft, ohne dessen Anforderungen zu erfüllen.
Gescheiterte Projekte in diesem Bereich folgen einem deprimierend bekannten Muster: Ein optimistisches Gutachten vermarktet den Token; Kapital wird aufgebracht; das Unternehmen versäumt es, Daten zur Herabstufung offenzulegen; Genehmigungen werden nicht eingeholt; schließlich müssen Token-Inhaber feststellen, dass die Ressource nie erschließbar war. Der Zusammenbruch von Bre-X in den 1990er-Jahren, bei dem sich später herausstellte, dass die gemeldeten Reserven zur Gänze gefälscht waren, vernichtete Milliarden an Marktwert und bleibt ein abschreckendes Beispiel dafür. Die Erfahrung von Gabriel Resources in Rosia Montana veranschaulicht ein anderes Risiko: Obwohl eine große Goldressource identifiziert wurde, stoppten Umweltbedenken und politische Widerstände die Erschließung, was zeigt, wie nicht erteilte Genehmigungen den angenommenen Wert von im Boden befindlichen Vermögenswerten zerstören können.
Die Tokenisierung beseitigt keine dieser Ungewissheiten. Sie verpackt sie nur neu. Ein handelbarer Token wird geschaffen, der gedeckt ist von einem illiquiden, langwierigen und risikoreichen Projekt. Das Ergebnis ist eine Diskrepanz zwischen Liquidität und Realität. In vielen Fällen ähneln diese Strukturen der traditionellen Bergbaufinanzierung – Eigenkapital, Lizenzgebühren, Streaming-Vereinbarungen – in digitaler Form.
Die Tokenisierung von in Tresoren verwahrtem Gold ist eine Digitalisierung der Sicherheit. Das Tokenisieren von In-situ-Gold ist die Finanzialisierung von Unsicherheit.
Was die Tokenisierung ändert – und was sie nicht ändern kann
Die Tokenisierung bringt in drei Bereichen echte Vorteile: schnellere Abwicklung – T+0 gegenüber T+2 –, Bruchteilseigentum – Gramm statt 400-Unzen-Barren – und reibungslose grenzüberschreitende Übertragung. Die Umstellung auf eine 24/7-Abwicklung auf programmierbaren Schienen stärkt die potenzielle Rolle von Gold als Sicherheit. Diese Eigenschaften sind nicht nur theoretisch: GLDY von Streamex, ein renditeträchtiges, mit Gold unterlegtes tokenisiertes Wertpapier, das im Februar 2026 aufgelegt wurde, bietet ein 1:1-Engagement in physischem Gold, während es durch Goldleasing mit Monetary Metals eine jährliche Rendite von bis zu 4 % erzielt. GLDY ist an der NASDAQ notiert und mit Chainlink Proof-of-Reserves integriert. Es zeigt, wie Tokenisierung Gold von einem passiven Wertaufbewahrungsmittel in einen Vermögenswert verwandeln kann, der eine Rendite erwirtschaftet.
Es gibt aber auch Dinge, die die Tokenisierung nicht leisten kann. Sie beseitigt keine Intermediäre, sondern positioniert sie neu. Die gesamte Kette vom Token-Inhaber über die Plattform, den Emittenten und die Depotbank bis hin zum Tresor bleibt bestehen. Der Token fügt eine weitere Ebene hinzu, anstatt die zugrunde liegenden Abhängigkeiten zu beseitigen. Die Tokenisierung ersetzt Vertrauen nicht. Es wird lediglich neu verteilt – über Emittenten, Verwahrer, Smart Contracts und rechtliche Rahmenbedingungen hinweg –, wobei die Deckung durch Off-Chain-Audits und nicht durch On-Chain-Mechanismen überprüft wird.
Hindernisse für die Konvertierbarkeit bleiben bestehen. Tokenisiertes Gold wird zwar als einlösbar vermarktet, aber Vorgaben zur Mindestgröße, Registrierungshürden und Logistikkosten führen dazu, dass für die meisten Anleger tokenisiertes Gold eher ein Exposure in Gold und dessen Preisentwicklung ist als ein Weg zum physischen Besitz. Wie der OMFIF-Report „Tokenisation frameworks: Design for a new era“ (April 2026) festhält, bestimmt die rechtliche Struktur eines Tokens, d. h., ob es sich um direktes Eigentum, eine wirtschaftliche Beteiligung oder eine ungesicherte Forderung handelt, den Anlegerschutz und die rechtliche Stellung im Insolvenzfall. Die meisten Goldtoken fallen in die indirekte Kategorie: Der Inhaber hat einen Anspruch gegenüber dem Emittenten, nicht auf das Metall selbst.
Tokenisierung als Marktinfrastruktur – Fallstudie Vereinigte Arabische Emirate
Dubai hat sich als die am besten integrierte Jurisdiktion für die Tokenisierung von Rohstoffen positioniert. Das Dubai Multi Commodities Centre (DMCC), das den größten Goldkorridor der Region beherbergt, hat die Tokenisierung zu einer strategischen Priorität erklärt.[2] Dubais Virtual Assets Regulatory Authority (VARA) hat einen der weltweit ersten speziellen Rahmen für Asset-Referenced Virtual Assets (ARVAs) entwickelt. Dabei handelt es sich um eine regulatorische Kategorie, die goldgedeckte Token umfasst.
Was Dubai auszeichnet, ist die Integration eines regulatorischen Rahmens mit einer Drehscheibe für physische Rohstoffe. Die DMCC hat eine wachsende Zahl von Unternehmen zugelassen, die unter der Aufsicht der VARA zur Tokenisierung von Rohstoffen berechtigt sind. Tokinvest, eine in der DMCC ansässige Plattform, verfügt über die erste VARA-Lizenz für die Emission von mehreren Vermögenswerten und als Broker-Dealer. Ctrl Alt, ein weiterer DMCC-basierter Infrastrukturanbieter, hat vor kurzem 280 Mio. USD in zertifizierten geschliffenen Diamanten auf dem XRP-Ledger mit Ripple-Verwahrung tokenisiert. Das ist eines der bisher größten Projekte zur Tokenisierung von Rohstoffen.
Der Markt befindet sich noch in einem frühen Stadium. Liquidität und Beteiligung sind begrenzt und der eigentliche Test wird sein, ob diese lizenzierten Plattformen zu einer nachhaltigen institutionellen Nutzung und aktiven Sekundärmärkten führen. Die Architektur ist jedoch von Bedeutung: Es handelt sich nicht um eine neue Anlageklasse, sondern um eine neue Art, bestehende Vermögenswerte zu bewegen. In den nächsten 20 Jahren könnten Rechtsordnungen die globale Infrastrukturebene für tokenisiertes Gold gestalten, die physische Rohstoffzentren mit digitalen Regulierungsrahmen kombinieren.
Der RWA-Markt: Skalierung, Verbriefung und das BlackRock-Signal
Anfang 2026 ist der Markt für Tokenized Real-World Assets (RWA) auf rund 25 Mrd. USD angewachsen und hat sich damit gegenüber dem Vorjahr mehr als vervierfacht. Auf US-Staatsanleihen und Rohstoffe entfallen 58 % dieses Wachstums, wobei der BUIDL-Fonds von BlackRock mehr als 2,2 Mrd. USD verwaltet. Ethereum beherbergt mehr als 65 % aller tokenisierten RWAs, mit mehr als 663.000 Token-Inhabern auf den wichtigsten Blockchains.
Die – unserer Meinung nach eher optimistischen – Prognosen für das Ende des Jahrzehnts reichen von 11 Bill. USD (ARK Invest) bis 16 Bill. USD (BCG/ADDX), was einer jährlichen Wachstumsrate von über 50 % entspricht. Aber selbst bei diesen Werten würden diese Token-Vermögenswerte weniger als 2 % des weltweiten Finanzvermögens ausmachen. Das Wachstum ist real, die Revolution ist schleichend.
Das am meisten beobachtete Unternehmen in diesem Bereich ist Securitize, der Tokenisierungspartner für den BUIDL-Fonds von BlackRock und die Plattform, die hinter über 4 Mrd. USD an tokenisierten Vermögenswerten für KKR, Hamilton Lane und Apollo steht. Securitize verfügt über eine einzigartige regulatorische Position: der einzige vertikal integrierte Tokenisierungsanbieter mit SEC-registrierter Transferstelle, Broker-Dealer, ATS, Anlageberater und Fondsadministrator. Im Oktober 2025 kündigte Securitize eine geplante Börsennotierung über eine SPAC-Fusion mit einem Wert von 1,25 Mrd. USD an, zu deren Investoren BlackRock, Morgan Stanley und Coinbase gehören. Wenn BlackRock in Tokenisierungsinfrastruktur investiert, ist dies ein richtungsweisendes Signal.
Der Wettbewerb um die beste Regulierung
Die Tokenisierung verläuft funktionell global, rechtlich aber entlang der Staatsgrenzen. Der Wettbewerb unter den Staaten nimmt zu, da die Länder um die Bereitstellung des besten Rechtsrahmens konkurrieren:
Globale Regulierungslandschaft in Bezug auf Tokenisierung
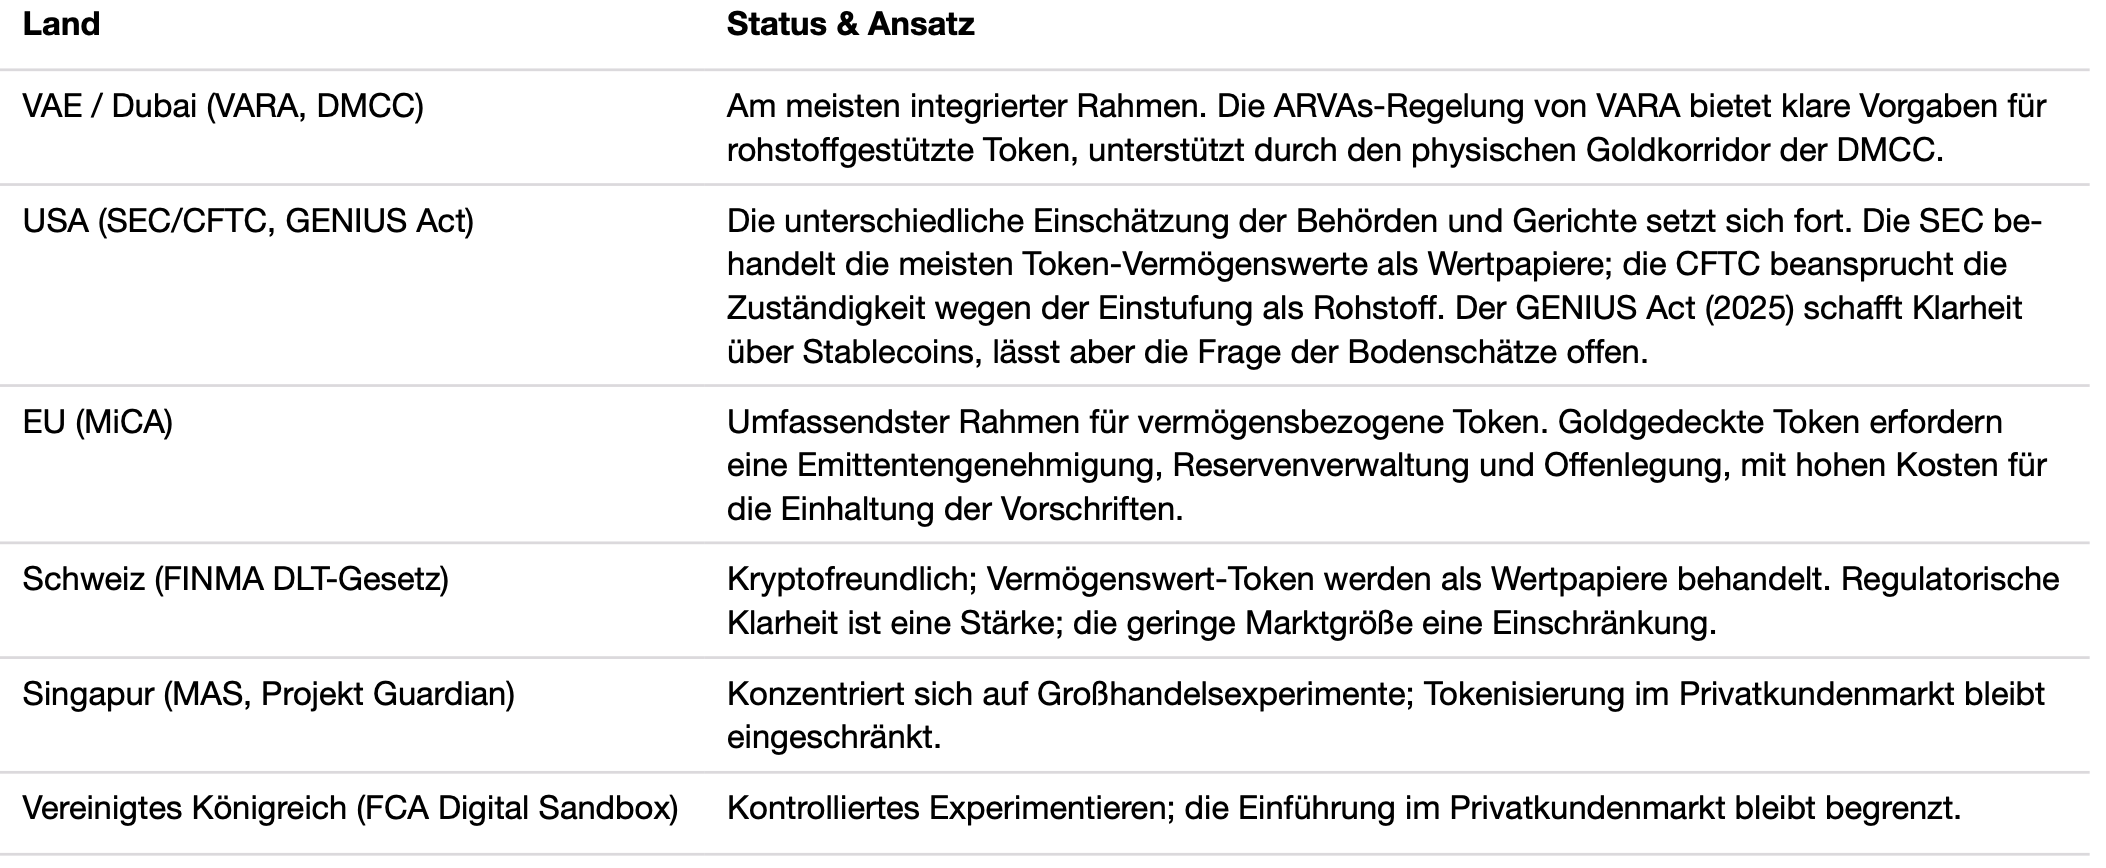
Quelle: Incrementum AG
In den nächsten 20 Jahren könnte sich die Klarheit der Vorschriften als ebenso wichtig erweisen wie die Technologie, wenn es darum geht, wo sich die Token-Goldmärkte entwickeln. Das Muster in den verschiedenen Rechtssystemen ist klar: Rahmenwerke sind im Entstehen, doch die operativen Märkte sind noch unreif. Die Gewinner werden diejenigen Länder sein, die Pilotprojekte in glaubwürdige, skalierbare Märkte umwandeln – und nicht diejenigen, die die meisten Lizenzen ausstellen.
Fazit: Back to the Monetary Future
Die Tokenisierung ist das jüngste Kapitel in einer Geschichte, die so alt ist wie Gold selbst: die immer wiederkehrende Spannung zwischen den physischen Eigenschaften des Metalls und dem Wunsch der Menschheit, es bequemer zu machen. Von Münzen zu Banknoten, von Banknoten zu nicht zugewiesenen Konten, von nicht zugewiesenen Konten zu börsengehandelten Fonds, von börsengehandelten Fonds zu Token; die Abstraktion vertieft sich, die Infrastruktur entwickelt sich. Doch die grundlegende Frage bleibt unverändert: An welchem Punkt entfernt sich der Anspruch auf Gold so weit vom Metall, dass es kein Gold mehr ist?
In den nächsten zwei Jahrzehnten wird sich die Tokenisierung eher als zusätzliche Infrastrukturebene, denn als Ersatz entwickeln. Die Einführung im Privatkundenbereich könnte den Zugang erweitern, insbesondere in den Schwellenländern, wo digitale Geldbörsen zunehmend die primäre Schnittstelle zu Finanzanlagen darstellen. Die Übernahme durch Institutionen kann die Effizienz durch T+0-Abwicklung, Mobilität der Sicherheiten und Interoperabilität im LBMA-System verbessern. Spekulative Modelle werden durch das Bewertungsrisiko, die aufsichtsrechtliche Kontrolle und die nicht reduzierbaren geologischen Unwägbarkeiten von unterirdischen Vermögenswerten eingeschränkt bleiben.
Physische Barren in Tresoren werden weiterhin als ultimative Settlement-Ebene dienen. Was sich ändert, ist nicht das Metall, sondern wie es bewegt wird. Die Länder, Institutionen und Plattformen, die erfolgreich sein werden, sind diejenigen, die das Vertrauen effektiv verwalten: Sie kombinieren transparente Technologie mit regulierter Verwahrung, überprüfbaren Reserven und klaren rechtlichen Rahmenbedingungen.
Vielleicht brauchen wir auf dem Weg zurück in die monetäre Zukunft auch keine Straßen. Aber wir brauchen Gold. Und es gilt sicherzustellen, dass die digitale Infrastruktur, die um das Gold herum aufgebaut wird, die Eigenschaften beibehält, die Gold überhaupt erst wertvoll gemacht haben. Tokenisierung verändert die Infrastruktur, nicht das Gold. Die Infrastruktur ist wichtig, aber nur, weil Gold Bestand hat.
[1] Die Digitalisierung und Tokenisierung von Gold haben wir bereits mehrfach diskutiert; siehe „Goldgedeckte Kryptowährungen – Ein Blick in die Zukunft?“, In Gold We Trust-Report 2020; „Goldgedeckte Tokens vs. Bitcoin vs. Stablecoins“, In Gold We Trust-Report 2019; „Kryptos: Freund oder Feind?“, In Gold We Trust-Report 2018
[2] Siehe „Dubai, die goldene Oase, die den Goldmarkt der VAE aufblühen lässt“, In Gold We Trust-Report 2024