Der Kollaps des Rohstoff-Betas
„We’ve under-invested in productive capacity… and we can’t arrest that decline in five years.“
Rick Rule
- Rohstoff-Beta – also ein breites Rohstoff-Exposure – eignet sich immer weniger als Knappheitsindikator, denn seit 2020 konzentriert sich die benchmarkrelative Outperformance auf eine schrumpfende Zahl von Rohstoffen.
- Im Post-2020-Regime spaltet sich der Rohstoffsektor auf. In Engpassmärkten, d. h. in Märkten, in denen das Angebot nicht rasch skalieren kann, hält die Outperformance an. In Durchsatzmärkten, in denen das Angebot reagieren kann, bleibt die Performance zyklisch und kehrt zum Mittelwert zurück.
- Gold steht als Anker außerhalb des rohstoffübergreifenden Ringens um die beste Performance. Gold fungiert als monetärer Referenzwert, der das Vertrauen und die staatliche Nachfrage in der Bilanz stützt, selbst wenn die Renditeführerschaft in anderen Bereichen des Sektors wechselt.
- Die größten Kursbewegungen werden ausgelöst, wenn eine steigende Nachfrage auf ein träges Angebot trifft. Dünne Investorenbasis, BenchmarkUntergewichtungen und selektive Nachfrageimpulse können dann kleine Schocks in nichtlineare Preisbewegungen verwandeln.
Einleitung
In den vergangenen In Gold We Trust-Reports haben wir folgenden makroökonomischen Bogen skizziert: Die geldpolitische Glaubwürdigkeit steht unter Druck, die Politik agiert unter strengeren Auflagen, und das globale System wird entlang fiskalischer Voraussetzungen, geopolitischer Präferenzen und Lieferkettennotwendigkeiten immer fragmentierter. Innerhalb dieses Bogens sind die Rohstoffe durch einen spezifischen Mechanismus wieder ins Rampenlicht gerückt: Nachfrageschocks treffen nun auf ein System mit geringen Lagerbeständen, längeren Vorlaufzeiten und einem stärker eingeschränkten Angebot. Infolgedessen konzentriert sich der Preisdruck zunehmend auf bestimmte Engpässe und nicht mehr auf den gesamten Rohstoffsektor.
Diese Verschiebung verändert für Investoren die Ertragsmöglichkeiten eines Exposures im Rohstoffsektor. Der Rohstoffsektor verhält sich nicht mehr wie ein einzelner makroökonomischer Korb, wie vielfach immer noch angenommen wird. Im Vergleich zu einer breiten Benchmark wie dem Bloomberg Commodity Index (BCOM) ist die Partizipation geringer geworden, und die Marktführerschaft hat sich verengt: Auf eine kleinere Gruppe von Märkten entfällt nun ein größerer Anteil der benchmark-relativen Outperformance, d. h. der Outperformance im Vergleich zum Index. Dabei handelt es sich nicht mehr um das klassische Rohstoff-Beta, sondern um das KnappheitsAlpha. Knappheit ist nicht verschwunden, sondern es ist schwieriger geworden, diese Knappheit durch ein Exposure auf Indexebene abzubilden, weil die maßgeblichen Engpässe (binding constraints) nun an bestimmten Knotenpunkten (nodes) wie der Förderung, dem Transport, der Verarbeitung, der Infrastruktur, den Lagerbeständen oder witterungsabhängigen Produktionszyklen sitzen, anstatt gleichmäßig über den Sektor verteilt zu sein. Wer diese strukturellen Engpässe richtig identifiziert, kann ein Knappheits-Alpha aufbauen und damit die Knappheitsprämie lukrieren – im Gegensatz zum reinen Rohstoff-Beta, das zunehmend enttäuscht.
Wir bezeichnen diese Lücke als den Zusammenbruch des Rohstoff-Betas[1]: Ein breit gestreutes Exposure ist in einem makroökonomischen Regime, in dem Prämien für den maßgeblichen Engpass anfallen, zu einem schwächeren Proxy für Knappheit geworden. Wir testen diese These, indem wir den Rohstoffsektor als einen Querschnitt gegen BCOM behandeln. Wir interpretieren die daraus resultierende Verengung der Marktführerschaft anhand von zwei unterschiedlichen Angebots-Modi: einerseits Durchsatzsysteme (throughput systems), in denen das lieferbare Angebot innerhalb des betrachteten Zeitraums problemlos erweitert werden kann (= elastisches Angebot), und andererseits Engpasssysteme (bottleneck systems), in denen eine Ausweitung nicht möglich ist (= unelastisches Angebot).
Um diese Muster sichtbar zu machen, nehmen wir drei Analysen vor: 1.) die BCOM-bezogene Performance wichtiger Rohstoffe; 2.) die Erstellung einer Regime-Heatmap, die die relativen Renditen unter verschiedenen makroökonomischen Rahmenbedingungen abbildet; 3.) die Anwendung eines Indikators für Marktführerschaft und Konzentration, der zeigt, wie eng oder breit die Partizipation geworden ist. Zur leichteren Unterscheidung einer überwindbaren von einer mit größerer Wahrscheinlichkeit anhaltenden Knappheit präsentieren wir abschließend eine praktische „Knotenpunkt“-Checkliste.
Aktuell finden sich an einigen Stellen im Rohstoffsektor neuralgische Engpässe. Der Druck baut sich an bestimmten Punkten in der Metall-, Energie- und Agrarindustrie auf, und die Marktführerschaft ergibt sich sowohl aus dem Ort als auch aus der Dauer der Verknappung. Die Konsequenzen unterscheiden sich fundamental: In Durchsatzsystemen löst sich der Engpass auf, die Marktführerschaft verändert sich. In Engpasssystemen halten hingegen die Knappheitsprämien lange genug an, um eine benchmark-relative Outperformance auszulösen. Der breite Indexkorb bietet zwar weiterhin Diversifikation, verwässert aber zunehmend das Exposure in EngpassMärkten. Das erklärt, warum die Ära nach 2020 von Streuung und Konzentration geprägt ist statt von breiter, einheitlicher Partizipation.
Warum Rohstoffe wieder ins Blickfeld geraten sind
Rohstoffe rücken immer dann in den makroökonomischen Fokus, wenn eine steigende Nachfrage auf niedrige Lagerbestände, lange Vorlaufzeiten und Kapazitätsengpässe trifft. Die 2010er-Jahre waren geprägt von einer disinflationären Flaute und einer raschen Reaktion des Grenzangebots. Seitdem hat sich das Umfeld fundamental verändert. Markträumende Kanäle werden nun zunehmend bestimmt von politischen Restriktionen, Sicherheitsprämien, langsameren Projektzyklen und zunehmender Wettervolatilität: Genehmigungen, Finanzierung, Schifffahrtswege, Verarbeitungskapazitäten, Vorratsaufbau. Wo sich diese Restriktionen verschärfen, konzentriert sich der Preisdruck. Die Marktführerschaft hängt daher davon ab, wo der bindende Engpass sitzt und wie schnell Lagerbestände wieder aufgebaut werden können.
Das makroökonomische Regime: Nachfrageimpulse treffen auf ein beschränktes Angebot
Der Policy-Mix reagiert nun spürbar empfindlicher auf Engpässe. Anhaltende Inflation, höhere Staatsausgaben, Reindustrialisierungsversuche und steigende Investitionsausgaben für die Energiewende erhöhen die Häufigkeit, mit der Nachfrageimpulse auf ein knappes Angebot treffen. Unter diesen Bedingungen hängt die Rohstoffpreisbildung stärker davon ab, wie rasch das Angebot reagieren kann und wie groß die Lagerbestände sind. In Stressphasen werden letztere, gemeinsam mit Reservekapazitäten, zum wichtigsten kurzfristigen Räumungsmechanismus.
Dieses Umfeld verlangt nach einer neuen Portfoliokonstruktion. Gesunkene reale Renditen und anhaltende Inflation erhöhen die Kosten der Bargeldhaltung und langfristiger Vermögenswerte, was die marginale Nachfrage in Richtung liquider Wertaufbewahrungsmittel drängt. Gleichzeitig untergraben die höhere Inflationsvolatilität und Verschuldungsrestriktionen die Zuverlässigkeit der Duration als defensives Instrument, was die Relevanz von Exposures mit physischen Beschränkungen und Sicherheitsprämien erhöht.
Das Signal: Gold preist die Opportunitätskosten des Vertrauens wieder ein
Wenn Glaubwürdigkeit und Durationsrisiko neu bewertet werden, zeigen sich die ersten Signale bei jenem Vermögenswert, der dieser Verschiebung am direktesten ausgesetzt ist: Gold. Die Performance von Gold im Verhältnis zu Aktien und langfristigen Anleihen spiegelt die Opportunitätskosten des Vertrauens in durationsbasierte Finanzforderungen wider.
Im In Gold We Trust-Report 2025 „The Big Long“ wird im Kapitel „Status Quo von Gold relativ zu Aktien, Anleihen und Rohstoffen“ die Wertentwicklung von Gold mit der der wichtigsten Vermögenswerte verglichen, die den Kern des Standardportfolios des vorherigen makroökonomischen Regimes bildeten, insbesondere Aktien und langfristige Anleihen. Dabei wird die Stärke von Gold nicht nur gegenüber durationsbasierten Vermögenswerten hervorgehoben, sondern es werden auch jene Marktphasen identifiziert, in denen Gold besser performt als breite Rohstoffbenchmarks. Dieses Muster spiegelt den Charakter des Regimes wider: Eine höhere Inflationsvolatilität erhöht die Zinsunsicherheit, Schuldenregeln engen den fiskalischen Spielraum ein, und die Bedeutung der Duration als sicherer Hafen nimmt ab. Infolgedessen verlagert sich die Nachfrage auf einen bilanzierbaren Vermögenswert: Gold.
Davon ausgehend rückt die Frage realer Vermögenswerte unweigerlich zurück ins Zentrum der Portfoliokonstruktion. Sobald Glaubwürdigkeit neu bewertet wird, verschiebt sich die Aufmerksamkeit hin zu Assets, die fiskalischem Druck, geopolitischer Unsicherheit und physischen Engpässen ausgesetzt sind. Das wirft eine zentrale Frage für Rohstoffe auf: Wie breit kann die Beteiligung über den Sektor hinweg wirklich werden, wenn sich das makroökonomische Regime verschärft?
Eine breitere Partizipation ist möglich – aber nur unter bestimmten Bedingungen
Eine anhaltende Neubewertung der Glaubwürdigkeit geht häufig mit einer breiteren Partizipation realer Vermögenswerte einher, weil die Lagerbestände sinken und sich die Investitionszyklen verzögern. Dadurch gewinnen physische Angebotsengpässe für die Preisbildung auf einer größeren Anzahl von Märkten an Bedeutung. Diese breitere Partizipation tritt in der Regel ein, wenn der Glaubwürdigkeitsimpuls auf den Rohstoffmärkten die Bilanzebene erreicht: Die Lagerbestände gehen zurück, die Wiederbeschaffungszyklen verlängern sich, und das Grenzangebot reagiert innerhalb des relevanten Zeitrahmens nicht unmittelbar.
Wir sind dennoch der Auffassung, dass der Spielraum für eine breitere Diversifizierung begrenzt bleibt – durch die Skalierbarkeit des Angebots und die Geschwindigkeit, mit der Systeme Lagerbestände wieder aufbauen können. Benchmark-relative Marktführerschaft wird daher davon abhängen, wo bindende Engpässe auftreten und wie lange sie anhalten.
Wo Engpässe auftreten: Zugangsbeschränkungen, Angebotsträgheit, Witterungsbedingungen
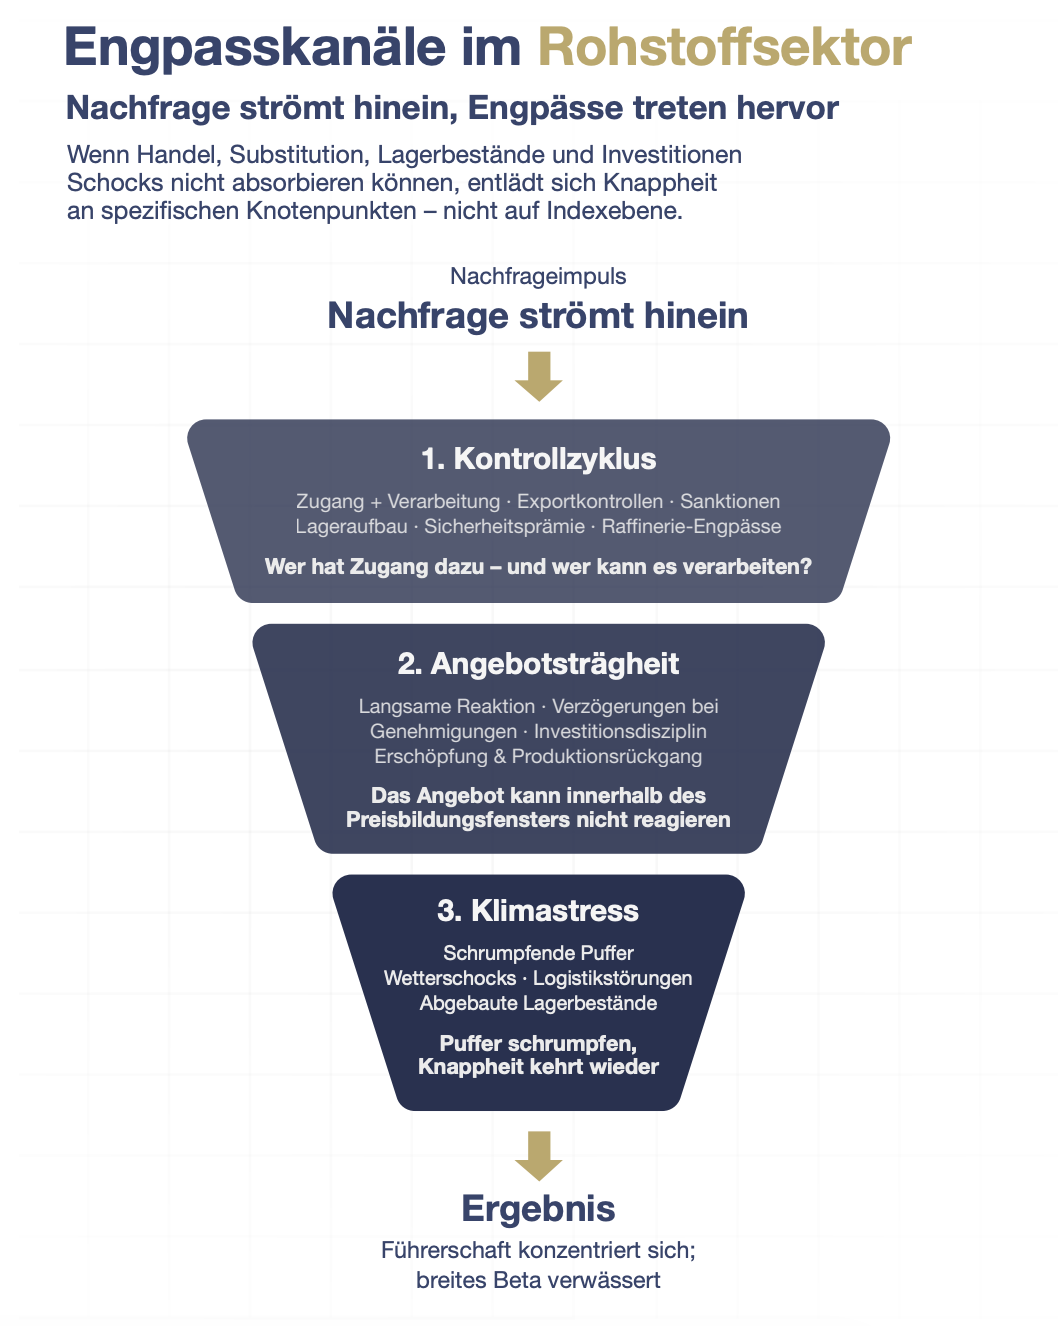
Knappheit wird ungleichmäßig übertragen, wenn die üblichen Anpassungsmechanismen wie (inter-)nationaler Handel, Substitution, Abbau der Lagerbestände und Kapitalinvestitionen Schocks nicht mehr auffangen können. In einem solchen Fall werden Ungleichgewichte nicht mehr reibungslos über Regionen oder die Zeit hinweg ausgeglichen, sondern an bestimmten Engpässen. Je stärker die Markträumung an bestimmten Orten konzentriert wird, desto weniger verhält sich der Rohstoffmarkt wie ein einheitlicher Makrokorb.
Zugangsbeschränkungen
Die Geopolitik verursacht lokale Knappheiten, indem sie bestimmt, wer Zugang zu Ressourcen bekommt und wer diese in eine wirtschaftlich verwertbare Form weiterverarbeiten darf. Geopolitische Allianzen, Handelspolitik und strategische Prioritäten spielen eine wachsende Rolle bei der Bestimmung der Ressourcenverfügbarkeit, der Lieferketten und der Raffinierungsprozesse. Exportkontrollen, Sanktionsrisiken, Friendshoring und strategische Vorratshaltung erhöhen die Sicherheit. Dadurch wird die Markträumung weg von der Idee globaler Lieferketten und hin zu kontrollierten und kontrollierbaren Knotenpunkten in der Wertschöpfungskette verlagert.
Die politischen Entscheidungsträger verhalten sich bereits so, als ob das RohstoffBeta hinfällig wäre. Rohstoffe werden nicht mehr als fungibles Gut behandelt. Stattdessen wird die Politik zunehmend auf bestimmte Materialien und Engpässe hin ausgerichtet. In den USA wird die Bevorratung durch einen jährlichen Materialplan des Strategic-Material-Programms der Defense Logistics Agency operationalisiert. Dieser legt für jedes Material fest, welche Mengen erworben werden müssen und welche verbraucht werden können. Gleichzeitig veröffentlicht das US-Energieministerium eine Liste kritischer Mineralien und eine unterstützende Methodik zur Priorisierung energiekritischer Rohstoffe. Die Botschaft ist eindeutig: Die Planung der Versorgungssicherheit erfolgt jetzt Rohstoff für Rohstoff und nicht mehr pauschal für den gesamten Rohstoffsektor.
In Europa werden ebenfalls einschlägige Gesetze verabschiedet. Die EU-Verordnung über kritische Rohstoffe (CRMA) setzt bis 2030 explizite Benchmarks für die gesamte Produktionskette – Ziele für die inländische Gewinnung, Verarbeitung und das Recycling – sowie eine Diversifizierungsobergrenze, die die Abhängigkeit von einem einzigen Nicht-EU-Lieferanten begrenzen soll.
Im Wesentlichen spielen nun Herkunft, Transportweg und Verarbeitungseignung eine wichtige Rolle. Engpässe werden abgesichert, nicht der gesamte Sektor. Dies bestätigt den allgemeineren Punkt: Knappheit wird jetzt an den Knotenpunkten und nicht mehr über den Index ausgeglichen.
Angebotsträgheit: Schleppende Projekte, geringe Reservekapazitäten, anhaltende Knappheitsprämien
Die Trägheit des Angebots verstärkt die lokalen Knappheiten. Im Kapitel „Capex-Comeback?“ im In Gold We Trust-Report 2023 „Showdown“ argumentierten wir, dass nach einer langen Phase des Capex-Mangels allmählich wieder Kapital in den Rohstoffsektor fließt. Dabei stößt es jedoch auf nicht-marktbezogene Hindernisse, zu denen ESG-Vorgaben und geopolitische Faktoren zählen. Und es bestehen noch weitere Hürden: Verzögerungen bei der Erteilung von Genehmigungen, Kapitaldisziplin und – in Teilen des Minensektors – sinkende Erzqualität.
Damit ist die Verknappung eher strukturell als vorübergehend. Innerhalb des relevanten Preisbildungshorizonts kann das Angebot oft nicht schnell genug reagieren, sodass die Lagerbestände den größten Teil des Schocks auffangen. Angesichts der geringeren Anzahl großer Produzenten, geringerer Reservekapazitäten und längerer Zeiträume von der Entdeckung bis zur ersten Förderung von Rohstoffen bleibt das System angespannt, sobald die Lagerbestände schwinden. Knappheitsprämien können daher über mehrere Quartale hinweg bestehen bleiben.
Belastung durch Witterung: wiederholte Verringerung der Lagerbestände in biologisch begrenzten Systemen
Schlechte Witterung führt zu lokaler Verknappung, falls die Lagerbestände infolge wiederholter wetterbedingter Ausfälle nicht mehr aufgefüllt werden können, die normalerweise das Angebot ausgleichen. Am deutlichsten wird das bei Rohstoffen, die durch biologische Faktoren eingeschränkt sind, und daher kurzfristig begrenzte Flexibilität aufweisen. Wenn dieses Muster anhält, erscheint das, was normalerweise wie ein episodischer Engpass aussieht, zunehmend als strukturelles Problem – nicht, weil die betroffene Ware weltweit knapp ist, sondern weil sich die Lagerbestände nicht wieder auffüllen.
Quelle: MiningVisuals, Incrementum AG
Ein breites Exposure verwässert; Engpässe verstärken sich
Zusammengenommen führen diese Beschränkungen zu einer naheliegenden Schlussfolgerung: Seit 2020 beschränkt sich die Outperformance der Benchmark auf spezifische Knotenpunkte und besteht nicht mehr im gesamten Rohstoffsektor, weil die üblichen güterübergreifenden Ausgleichsmechanismen wie Substitution, Lagerbestände und Reaktion des Grenzangebots nicht mehr wirken.
Die Verstärker: Abläufe, Untergewichtung und Chinas selektiver Impuls
Wenn in einem Engpassmarkt mit geringer Investorenbasis ein neuer Nachfrageimpuls auftritt, können die Preisbewegungen konvex werden, wobei kleine Nachfrageanstiege zu unverhältnismäßig großen Gewinnen führen. Der Mechanismus ist simpel. Das lieferbare Angebot ist begrenzt, die Liquidität ist gering, und die Produzenten können innerhalb des Preissetzungsfensters nicht schnell genug reagieren. Drei Kräfte verstärken diese Konvexität: eine dünne Kapitalbasis, verzögerte Umschichtungen und ein selektiver China-Impuls.
Das Rohstoffexposure wird durch die Indexstruktur, die Anlagerichtlinien und die Risikolimits der Banken und Vermögensverwalter beschränkt. Unseres Erachtens bedeutet dies nicht einfach „mehr Aufwärtspotenzial, weil zu wenig Aktien vorhanden sind“, sondern eine verzögerte und dann abrupte Reaktion bei der Allokation. Wenn ein Sektor nur einen kleinen Teil der Benchmark ausmacht, lösen verbesserte Fundamentaldaten selten sofortige Käufe aus. Eine Beteiligung erfolgt in der Regel erst, wenn sich die überdurchschnittliche Wertentwicklung bereits abzeichnet und der Engpass eindeutig relevant ist. Nennen wir es den Manchester-United-Effekt: Die Aufholjagd wird erst dann so richtig wahrgenommen, wenn sie auf der Anzeigetafel aufleuchtet. Zu diesem Zeitpunkt reagieren die Investoren weniger empfindlich auf den Preis, weil sich der Schwerpunkt von der Frage, ob ein Vermögenswert billig ist, zu „Wir brauchen ein Exposure“ verlagert. Wenn das Ziel nur noch darin besteht, sich ein Exposure zu sichern, ist der Zeitpunkt weniger wichtig als die Durchführung dieses Vorhabens.
Diese verzögerte Umschichtung wird durch die Gestaltung der Benchmarks noch verstärkt. Aktien-Benchmarks verschleiern oft, wie stark untergewichtet ein Sektor tatsächlich ist. Wenn die Gewichtung eines Sektors im niedrigen einstelligen Prozentbereich liegt, kann er erheblich an Wert gewinnen, bevor Zuflüsse passiver Anleger ins Gewicht fallen. Auf Märkten mit begrenztem Angebotswachstum wird die Unterbeteiligung dadurch zu einem Verstärker: Der marginale Käufer kann die Preise deutlich nach oben treiben, insbesondere wenn der Streubesitz begrenzt und die Liquidität gering ist.
Der Liquiditätsimpuls Chinas kann zu zusätzlicher Konvexität führen, ist jedoch meist selektiv. Diese Selektivität ist von Bedeutung, da sie in der Regel in ein System eintritt, das an bestimmten Knotenpunkten bereits nahe seiner Kapazitätsgrenze arbeitet. Wie Craig Tindale feststellt, kann Liquidität die Nachfrage ankurbeln, aber sie kann die Produktion nicht sofort erhöhen. In der Praxis führt die durch einen Liquiditätsimpuls ausgelöste zusätzliche Nachfrage zunächst zu sinkenden Lagerbeständen, höheren Importen, Produktionsausweitungen und der Planung neuer Projekte. Der daraus resultierende Nachfragedruck zeigt sich häufig zuerst in den Spreads und in den Verarbeitungsmargen, bevor er in den Listenpreisen zum Tragen kommt. Von diesem Punkt ausgehend konzentriert er sich dort, wo die Lagerbestände am geringsten sind – sowohl in den sichtbaren Lagerbeständen als auch in den weniger sichtbaren, die sich noch „in der Pipeline“ befinden. Das Ergebnis ist eher eine Streuung über bestimmte Rohstoffe hinweg als ein breiter Anstieg im gesamten Sektor.
Rohstoff-Beta ist ein schwacher Indikator für Knappheit
Zusammengenommen erklären diese makroökonomischen Regimeverschiebungen, Engpässe und Verstärker, warum der Rohstoffaufschwung nach 2020 eher wie ein Streuungsregime als ein breiter Aufschwung aussieht. Es ist, als würde man die landesweite Durchschnittstemperatur verwenden, um vorherzusagen, ob eine bestimmte Stadt eine Hitzewelle erleben wird: Der Durchschnitt mag zwar steigen, aber die Extremwerte können dennoch auf einige wenige Hotspots beschränkt sein. Analog dazu ist im neuen makroökonomischen Regime der Gewinn nicht gleichmäßig über den gesamten Sektor verteilt. Er konzentriert sich dort, wo das Angebot nicht rechtzeitig skaliert werden kann, weshalb das breite Rohstoff-Beta weniger von der Knappheitsprämie erfassen kann.
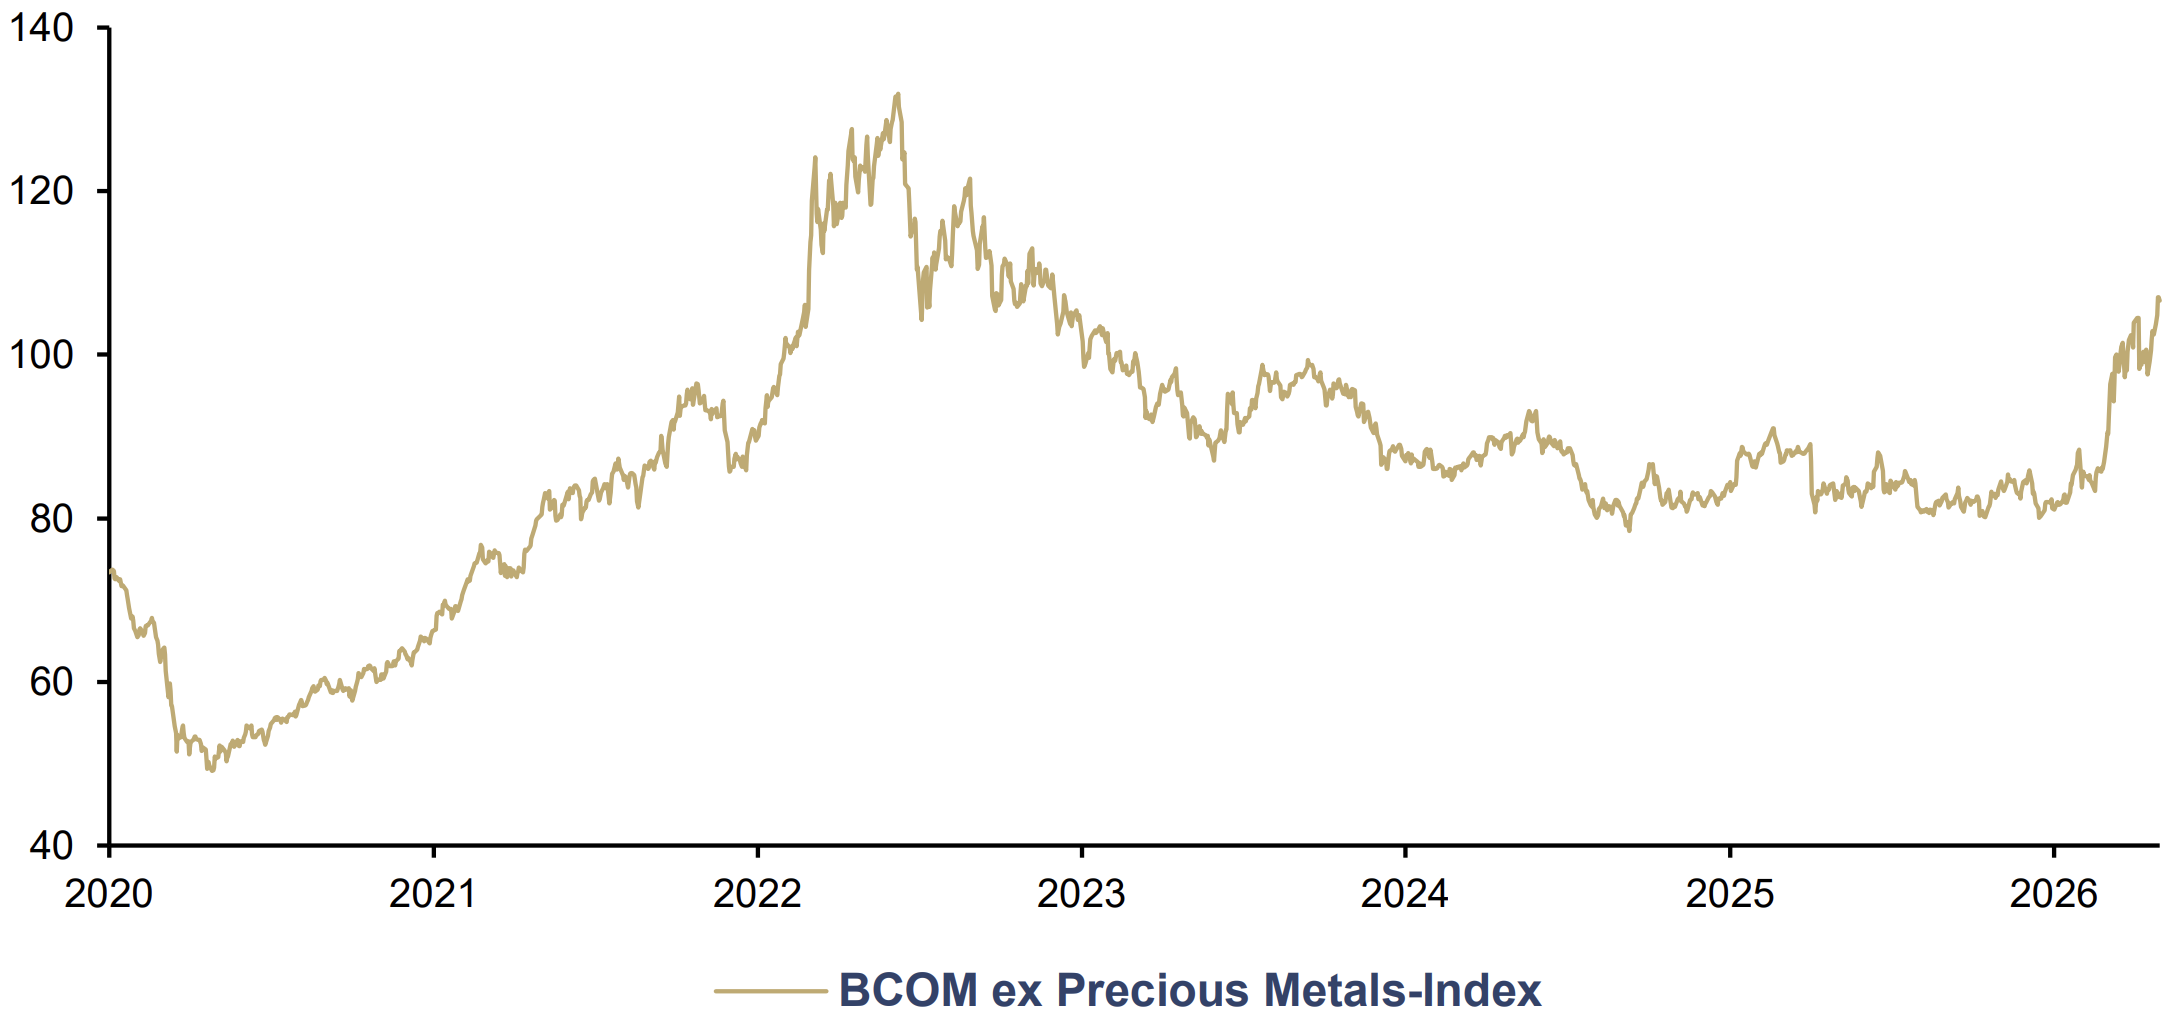
Man kann diese Ansicht einfach überprüfen, indem man Edelmetalle aus dem BCOM entfernt, so im Bloomberg Commodity ex-Precious Metals Index (BCOMXPM). Dieser umfasst Energie, Landwirtschaft und Industriemetalle und hat sich von Mitte 2023 bis zum Ausbruch des Iran-Kriegs weitgehend innerhalb einer überschaubaren Bandbreite bewegt. Diese geringe Schwankungsbreite unterstreicht, wie sehr sich die Stärke der Rohstoffmärkte in diesem Zeitraum auf eine geringe Anzahl von Teilmärkten konzentrierte und nicht auf den gesamten Sektor verteilt war.
BCOM ex Precious Metals-Index, 01/2020–04/2026
Quelle: LSEG, Incrementum AG
Makroökonomisches Rohstoffregime und der Kollaps des Rohstoff-Betas
Letztlich sagt das Rohstoff-Beta etwas über die Marktbreite aus: ein breiter Korb kann als Proxy für Knappheitsprämien dienen, da die meisten Rohstoffe partizipieren, wenn das Umfeld günstig ist. Um diese Aussage zu testen, drücken wir die Performance jedes Rohstoffs als Ratio zu einer breiten Benchmark wie dem BCOM aus. Da der BCOM regelmäßig neu gewichtet wird, ist die entscheidende Frage nicht, ob eine einzelne Gewichtung „richtig“ ist, sondern ob die relative Marktführerschaft gegenüber dem von Anlegern tatsächlich gehaltenen Index bestehen bleibt. Diese relative Betrachtungsweise verlagert den Fokus von den Preisen auf die Anteile innerhalb des Sektors, d. h. von den absoluten Renditen auf die benchmark-relative Marktführerschaft. Wir definieren Marktführerschaft in jedem makroökonomischen Regime strikt als positive Performance im Vergleich zum BCOM.
Diese benchmark-relative Verteilung der kumulativen Zuwächse beantwortet drei Fragen:
- Welche Rohstoffe schneiden besser ab als die Benchmark?
- Wie breit ist die Gruppe der Outperformer?
- Wie stark ist die gesamte Outperformance auf die Top-Performer konzentriert?
Bei absoluten Renditen werden diese Unterscheidungen oft verwischt, da allgemeine Preisbewegungen und rohstoffspezifische Marktführerschaft in ein und derselben Datenreihe enthalten sind. Die relative Betrachtung trennt sie voneinander. Jeder Rohstoff gewinnt oder verliert im Laufe der Zeit an relativer Gewichtung im gesamten Sektor. Dadurch wird der konzeptionelle Mangel eines RohstoffBeta-Investments deutlicher: Die Breite wird geringer, die relativen kumulativen Zuwächse konzentrieren sich auf eine kleine Gruppe von Märkten und das Indexexposure verwässert die Performance der Gewinner zunehmend durch die vergleichsweise schlechtere Performance der Nachzügler.
Zwei Angebotsmodi: Durchsatz vs. Engpass
Eine breite Partizipation hängt von der Angebotselastizität ab, d. h. davon, wie schnell und zuverlässig ein Markt das Grenzangebot erhöhen kann, wenn die Preise über den Preisfestsetzungshorizont hinaus ansteigen. Bei Rohstoffen dominieren zwei Modi die Angebotsseite. Durchsatzsysteme vermindern den Druck, indem sie die Leistung erhöhen: höhere Auslastung, zusätzliche Kapazitäten und betriebliche Verbesserungen im Bereich der Logistik und der Verarbeitung. Engpasssysteme bauen den Druck langsamer ab, weil der Engpass an jenen Stellen vorzufinden ist, die nicht proportional zur Nachfrage skalierbar sind: Genehmigungen, langfristige Investitionen, Abnutzung, Konzentration in wenigen oder auch nur einem einzigen Staat oder unbehebbare Midstream-Engpässe.
Durchsatzsysteme sind vergleichbar mit einer Autobahn, während Engpasssysteme in dieser Analogie eher einem Tunnel entsprechen. Einer Autobahn kann bei anhaltend stärkerem Verkehrsaufkommen viel leichter ein weiterer Fahrstreifen hinzugefügt werden als einem Tunnel. Die zugrundeliegende Beschränkung ist strukturell bedingt und eine weitläufige Umfahrung des Engpasses kostet viel Zeit.
Folglich verharrt das Engpasssystem länger nahe an seinem Kapazitätslimit. In der Praxis wird die Warteschlange durch die Erhöhung der Mautgebühren abgebaut: Der Preis reguliert die Nachfrage und kommt demjenigen zugute, der den Engpass kontrolliert. Aus diesem Grund kann die benchmark-relative Outperformance auch dann noch anhalten und sich konzentrieren, wenn der anfängliche makroökonomische Impuls auf breiter Basis verteilt ist.
Wichtig ist, dass die meisten Rohstoffe nicht dauerhaft derselben Kategorie zuordenbar sind. Die jeweilige Zuordenbarkeit ist abhängig davon, wo sich der Engpass-Knotenpunkt befindet. Knappheit tritt dort auf, wo der Knotenpunkt nicht skaliert werden kann, was dazu führt, dass sich Marktführerschaften ebenfalls dort konzentrieren.
Makroökonomisches Regime 1 und 2: Breite Partizipation
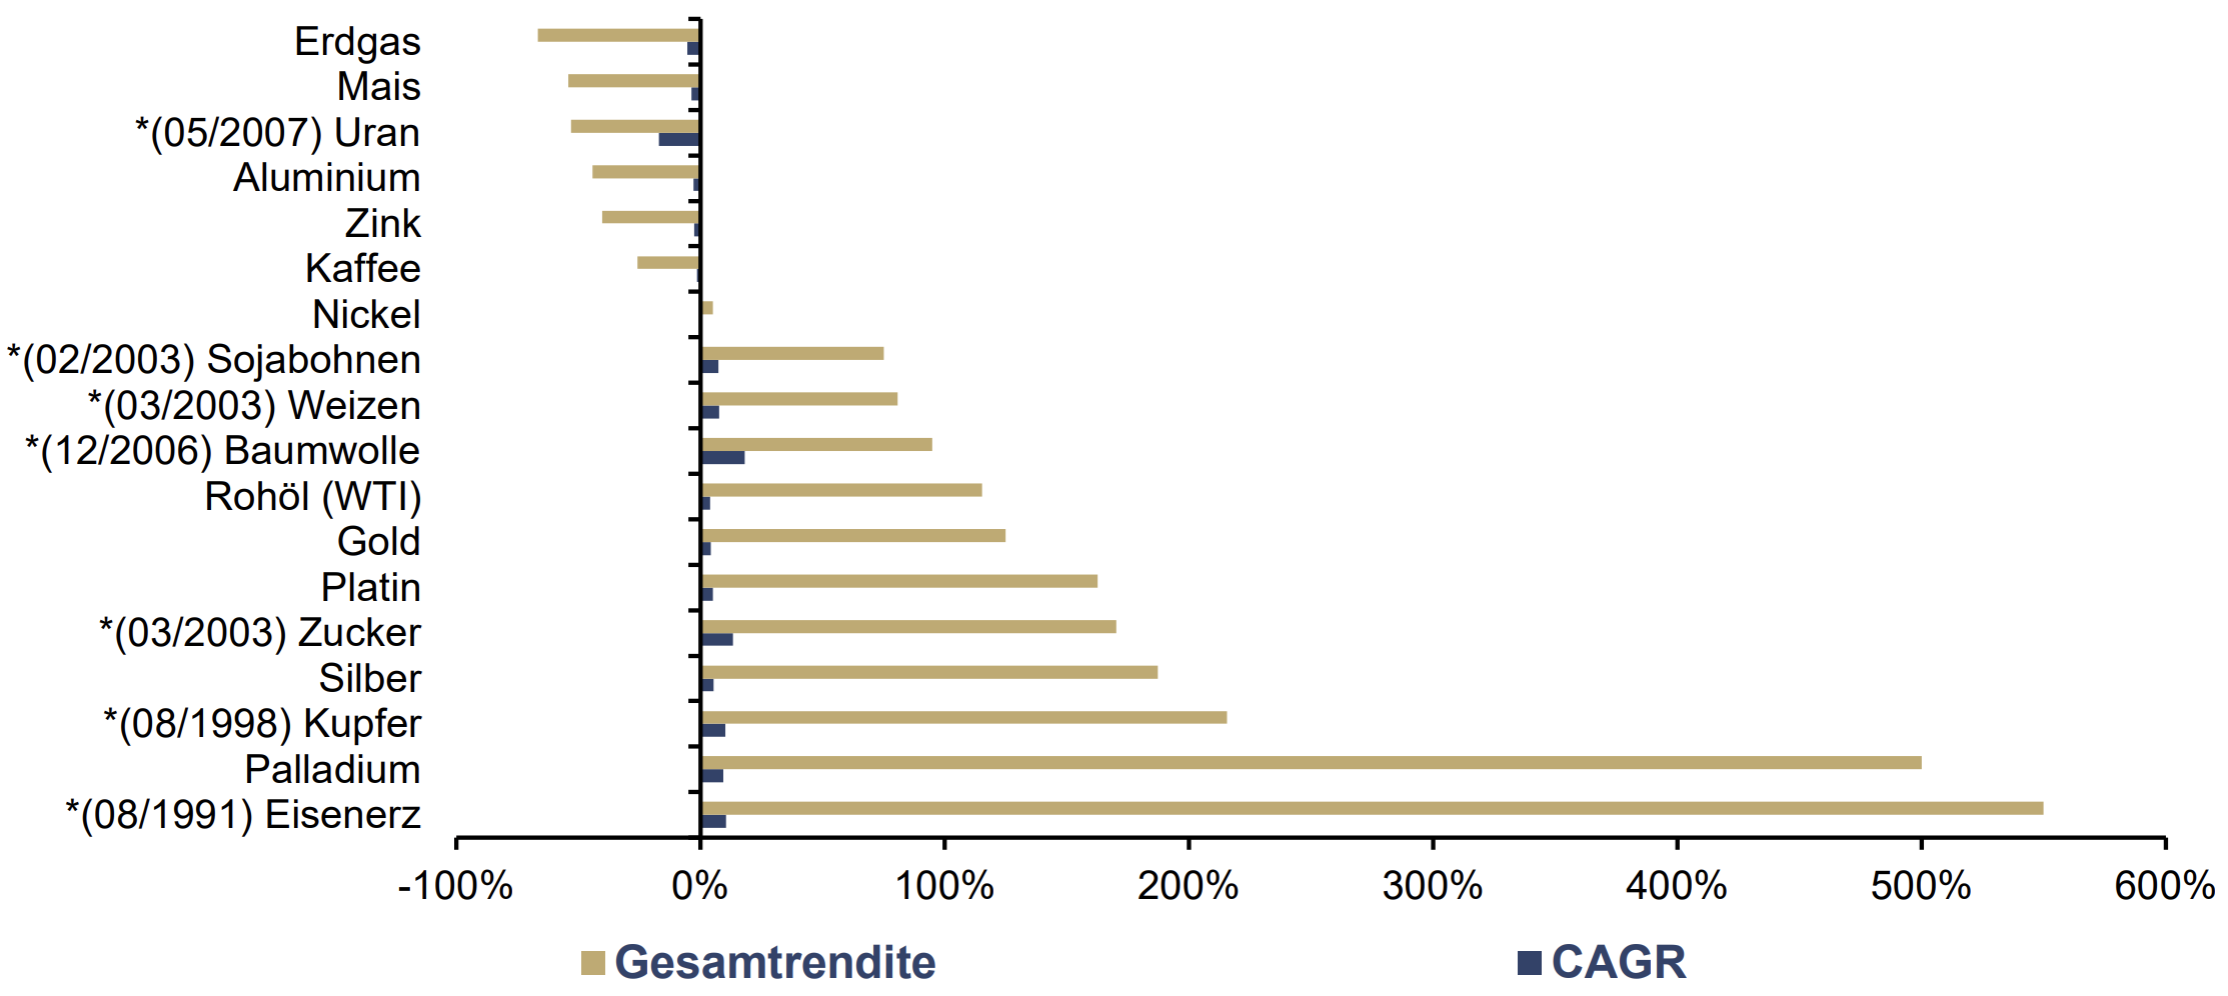
Wenn das Angebot schnell skaliert werden kann, kommt es tendenziell zu einem Wechsel in der Marktführerschaft und die Marktbreite bleibt groß. Ist eine schnelle Skalierung nicht möglich, bleibt die Marktführerschaft bestehen und die Breite verringert sich. Frühere makroökonomische Regime wiesen eine geteilte Marktführerschaft auf, weil die üblichen Ausgleichsmechanismen – Handel, Substitution, Abbau der Lagerbestände und schnellere Reaktion des Grenzangebots – dazu beitrugen, Schocks über den gesamten Rohstoffsektor zu verteilen. In langen Phasen der Globalisierung und in der Zeit nach der Krise verteilten sich die Gewinne daher auf viele Rohstoffe, auch wenn sich die sektorspezifischen Faktoren unterschieden. Die Lagerbestände und das Grenzangebot bauten sich in der Regel wieder auf, bevor es zu Engpässen kommen konnte, sodass sich die Märkte von einer angespannten Situation wieder in Richtung Gleichgewicht bewegen konnten, ohne dass eine kleine Anzahl von Rohstoffen lange Zeit dominierte. Es gab zwar immer noch relative Gewinner, aber die Marktführerschaft wechselte regelmäßig, anstatt konzentriert zu bleiben.
Diese Struktur zeigt sich in der benchmark-relativen Performance von 1990 bis 2010. Die positiven relativen Erträge und durchschnittlichen jährlichen Wachstumsraten (CAGR) verteilten sich auf ein breites Spektrum von Rohstoffen, wobei keine Teilgruppe den Sektor durchgängig dominierte. Mit anderen Worten: Es gab zwar eine Marktführerschaft, aber sie war eher breit als konzentriert.
Rohstoffe: Rendite relativ zum BCOM, Gesamtrendite und CAGR, 01/1991*–12/2010
Quelle: TradingView, Incrementum AG
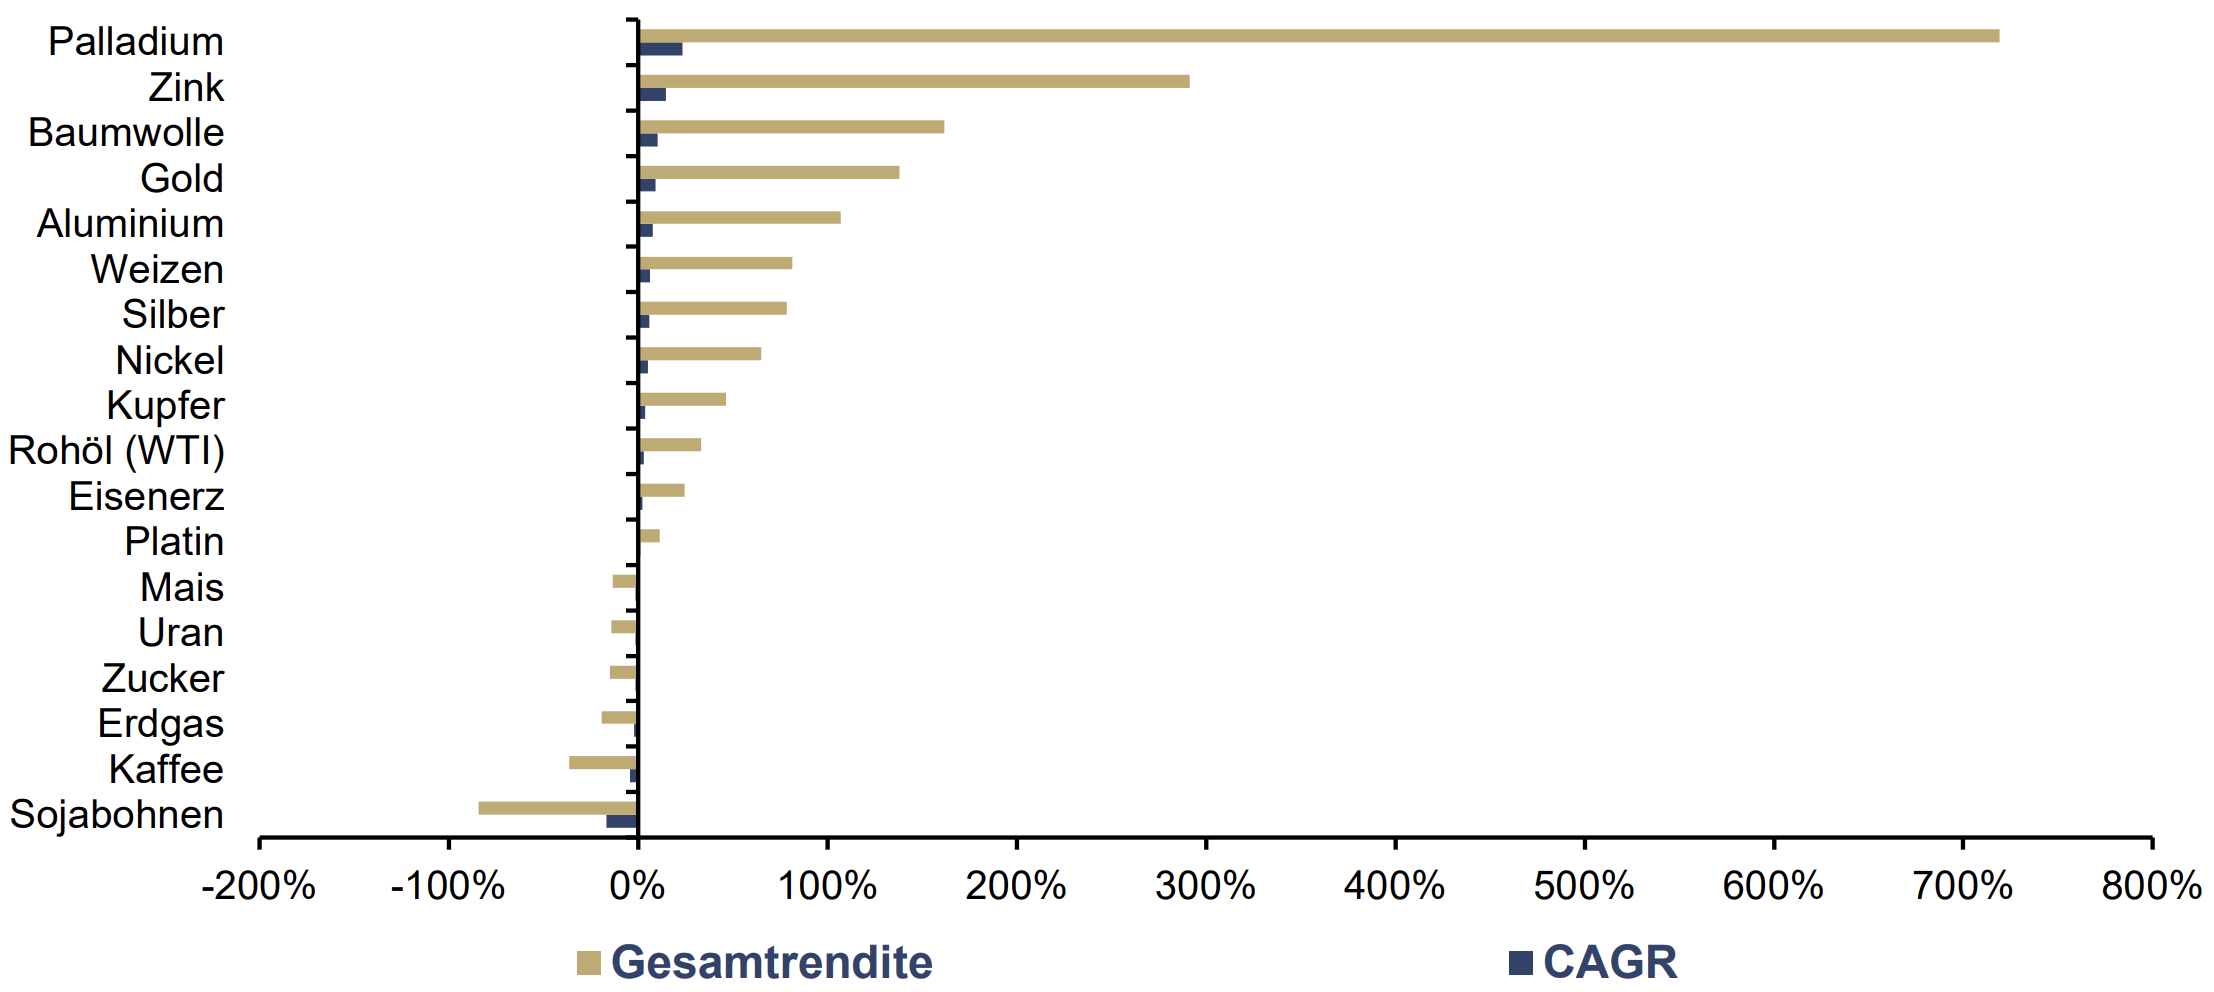
Dieses Muster setzte sich in der Zeit nach der Weltfinanzkrise 2007/08 bis zur Corona-Pandemie weitgehend fort. Das makroökonomische Umfeld veränderte sich, doch die relative Wertentwicklung blieb weitgehend ausgeglichen. Die Streuung blieb begrenzt; die Marktführerschaft wechselte weiterhin; und die Märkte glichen sich durch Kapazitätsanpassungen, Substitutionen und Nachfragerückgänge aus, anstatt anhaltende Engpässe zu entwickeln. Das breite Exposure blieb daher ein adäquater Indikator dafür, wie Knappheit und Wachstumsimpulse auf den Rohstoffmärkten auftraten. Und wo sich Engpässe abzeichneten, bestanden sie selten lange genug, um die Renditestruktur zu dominieren.
Rohstoffe: Rendite relativ zum BCOM, Gesamtrendite und CAGR, 01/2010–12/2019
Quelle: TradingView, Incrementum AG
Makroökonomisches Regime 3: Kollaps der Breite und konzentrierte Marktführerschaft
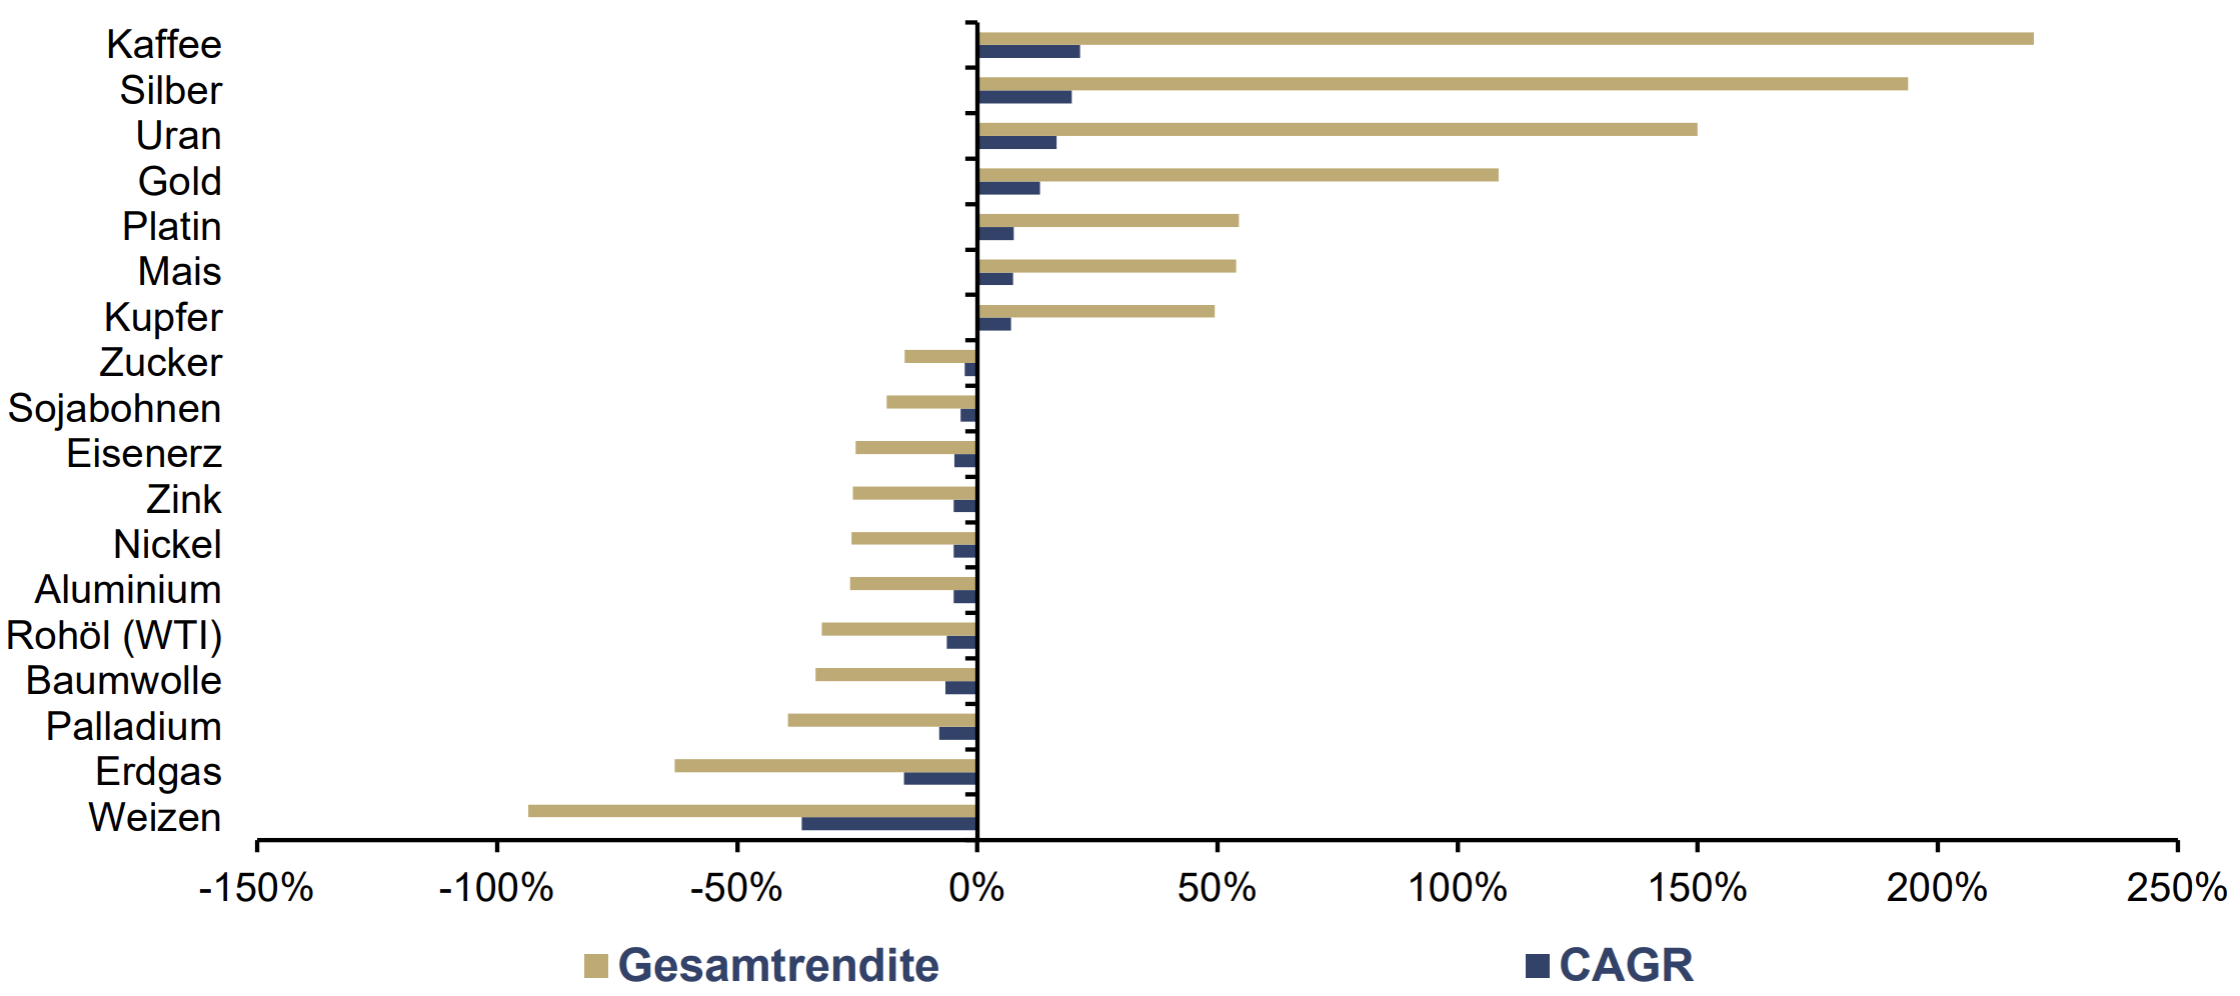
Der Zeitraum nach 2020 ist ein deutlicher Stresstest für das breite Rohstoffexposure. Anstatt eines einzigen makroökonomischen Impulses, der den gesamten Rohstoffsektor ankurbelt, begannen sich an bestimmten Knotenpunkten der Lieferkette und der Verarbeitungsschritte selektive Engpässe abzuzeichnen. Als sich die Angebotselastizitäten der einzelnen Rohstoffe begannen auseinanderzuentwickeln, wurde die Korrelation geringer, die Streuung nahm zu, und die Marktführerschaft konzentrierte sich auf eine kleinere Anzahl von Teilmärkten. Das benchmark-relative Ergebnis ist eindeutig: Eine schrumpfende Gruppe von Rohstoffen erzielte den größten Teil der Gewinne, während ein Großteil des Sektors trotz desselben makroökonomischen Umfelds zurückblieb. Der folgende Chart zeigt diese Verschiebung der Verteilung nach 2020.
Rohstoffe: Rendite relativ zum BCOM, Gesamtrendite und CAGR, 01/2020–12/2025
Quelle: TradingView, Incrementum AG
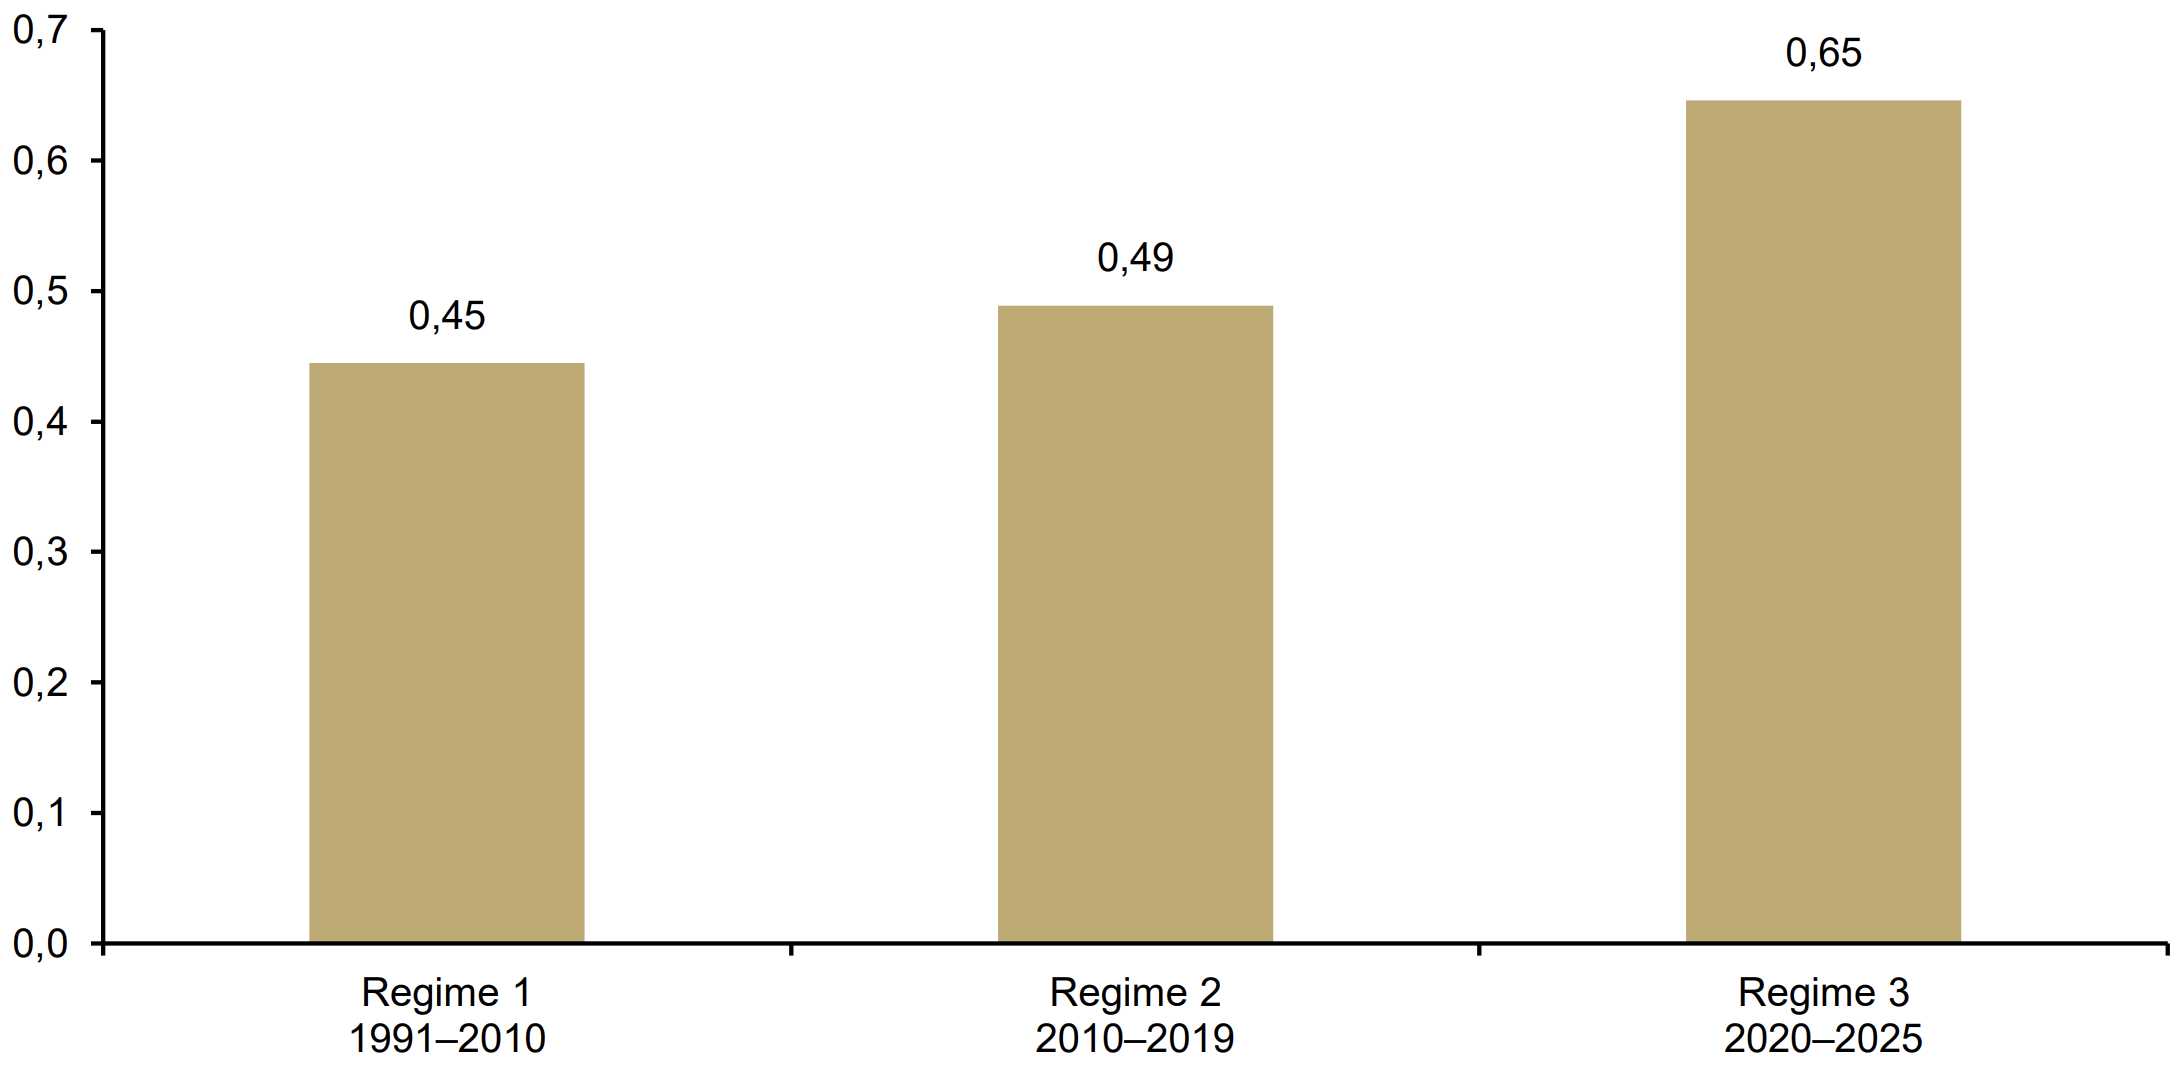
Um das Marktführerschaftsmuster über die verschiedenen makroökonomischen Regime hinweg zu vergleichen, fassen wir die Verteilung der BCOM-relativen Gewinner in einer einzigen Kennzahl zusammen: dem Commodity Leadership Concentration Index (CLCI). Der CLCI beantwortet eine einfache Frage: Kam die Outperformance von vielen Rohstoffen oder nur von einigen wenigen? Nach 2020 hat die Konzentration stark zugenommen, wie der nächste Chart zeigt. Ein höherer CLCI bedeutet weniger Gewinner, wobei diese für einen größeren Anteil an den benchmark-relative Outperformance verantwortlich sind.
Bildlich gesprochen, kann man jedes makroökonomische Regime als eine Meisterschaftssaison und jeden Rohstoff als einen Fußballspieler betrachten. Der CLCI zeigt, ob die Tore des Teams über den gesamten Kader verteilt waren oder hauptsächlich von zwei oder drei Starstürmern erzielt wurden. Nach 2020 sieht es eher nach Letzterem aus: Die Torausbeute wird von einer kleinen Anzahl entscheidender Topspieler bestimmt.
Der CLCI beginnt mit der Umrechnung der Performance in die anteilige Marktführerschaft. Innerhalb jedes Regimes nehmen wir nur Rohstoffe mit positiven BCOM-Renditen und drücken den Beitrag jedes Gewinners als dessen Anteil an der gesamten positiven BCOM-Rendite in einem makroökonomischen Regime aus. Anschließend messen wir die Konzentration mittels dreier sich ergänzender Methoden:
- Der HHI erfasst, wie konzentriert die Führungsposition unter den Top-Gewinnern ist. In unserer Fußball-Analogie entspricht der HHI der Abhängigkeit von Starspielern.
- Die Shannon-Entropie (H) erfasst, wie gleichmäßig die Marktführerschaft über die Gewinner verteilt ist. Das entspricht der Streuung der in einer Saison erzielten Tore über den gesamten Kader.
- Die effektive Anzahl der Marktführer wandelt diese Verteilung in eine intuitiv verständliche Zahl um: die Anzahl gleich großer Teilnehmer, die den gleichen Streuungsgrad erzeugen würde, wobei gilt: Neff= exp (H).
Im Wesentlichen ist der CLCI ein gleichgewichtetes Kompositum aus diesen drei Messgrößen, das so skaliert ist, dass ein höherer Wert eine stärkere Konzentration anzeigt.
Commodity Leadership Concentration Index (CLCI) über verschiedene Regime hinweg, 01/1991–12/2025
Quelle: TradingView, Incrementum AG
Die Rolle von Gold: Anker, nicht Alpha
In diesem Umfeld fungiert Gold weniger als sektorübergreifender „Gewinner“, sondern vielmehr als Referenzwert. Seine Liquidität, Neutralität und Bilanzierungsfähigkeit machen Gold zum Anker, wenn Stress im makroökonomischen Regime eine Neubewertung von Finanz- und realen Vermögenswerten erzwingt. Mit anderen Worten: Gold operiert auf Systemebene, nicht aber im Rahmen des Wettbewerbs um die Marktführerschaft, der darüber entscheidet, welche Rohstoffe schneller im Wert steigen als die Benchmark. Gold bildet den monetären Hintergrund, vor dem Knappheitsprämien eingepreist werden, selbst wenn sich die benchmark-relative Marktführerschaft auf andere Bereiche des Rohstoffsektors konzentriert.
Im In Gold We Trust-Report 2025 „The Big Long“ haben wir diesbezüglich ein Muster beschrieben: Gold verzeichnet oft als erstes Kursgewinne, gefolgt von Silber und Minenunternehmen. Eine breitere Partizipation des Rohstoffsektors erfolgt jedoch in der Regel erst dann, wenn der Impuls die Lagerbestände, Investitionen und physischen Flaschenhälse erreicht. Aus Sicht des Radsports ist Sicherheitsgold der Domestique, der, geprägt durch Schocks, die harte Arbeit bis zum „Hautacam-Moment“ leistet, wenn das Performance-Gold, d. h. Silber und die Minenunternehmen, den entscheidenden Antritt einleitet.
Anhand der Unterscheidung zwischen Durchsatz und Engpass wird das Muster klarer. In den Regimen 1 und 2 kam es zu einer rotierenden, breit angelegten Marktführerschaft, die das Rohstoff-Beta zu einem vernünftigen Proxy machte. Im Gegensatz dazu brach in Regime 3 die Breite zusammen, und die Marktführerschaft konzentrierte sich auf eine kleine Gruppe strukturell beschränkter Knotenpunkte. In allen drei makroökonomischen Regimen bewegte sich Gold in erster Linie über den monetären Kanal und fungierte im benchmark-relativen Wettbewerb eher als Anker denn als Marktführer.
Das Post-2020-Regime trennt daher den Anker von der Marktführerschaft. Gold wird als monetärer Referenzwert zunächst neu bewertet, während sich die benchmarkrelative Outperformance später auf die Engpass-Knotenpunkte konzentriert, in denen das Angebot nicht rechtzeitig skaliert werden kann. Es geht also nicht darum, zwischen Gold und Rohstoffen zu wählen, sondern den Anker von den Engpässen zu unterscheiden – und zu erkennen, wo Knappheit als dauerhafte Einschränkung und nicht als etwas Episodisches oder Zyklisches bewertet wird.
Wo sich Knappheit im gegenwärtigen makroökonomischen Regime ausdrückt
Knappheit wird sichtbar, wenn Druck angebotsseitig nicht innerhalb des für die Preisbildung maßgeblichen Zeitraums abgebaut werden kann, selbst dann nicht, wenn Kapital eingesetzt und Anstrengungen unternommen wurden, das lieferbare Angebot durch Koordination und Substitution zu erweitern. Im Post-2020-Regime konzentriert sich dieses Versagen tendenziell auf folgende Markträumungsknotenpunkte innerhalb jedes Systems: Ressourcenzugang, Infrastruktur, Verarbeitungsstufen, Lagerbestände und witterungsabhängige Produktionszyklen. An diesen Knotenpunkten konvergiert der Preisdruck, da sie die marginale, den Markt räumende Einheit bestimmen. Andere Teile des Rohstoffsektors verhalten sich hingegen nach wie vor wie skalierbare Angebotssysteme, die Schocks im Laufe der Zeit abfedern können.
Marginale Knappheit tritt auf, wenn die Lagerbestände knapper werden und das System zeigen muss, wie schnell das Grenzangebot reagieren kann. Diese Anpassung kann durch Investitionen, technologische Entwicklung, Entscheidungen über zusätzliche Anbauflächen, Importerhöhungen und politische Koordination erfolgen. In Systemen, in denen das Grenzangebot wiederholt über diese Kanäle bereitgestellt werden kann, zeigt sich in der Regel ein bekanntes Muster: Es entsteht Knappheit, wenn die Lagerbestände schwinden, und sie löst sich wieder auf, wenn diese wieder aufgebaut und die Kapazitäten ausgeweitet werden sowie Substitution einsetzt.
Systeme, die durch geologische Gegebenheiten, geographische Konzentration, Verarbeitungskapazitäten, starre Infrastruktur, regulatorische Hürden oder biologische Abläufe geprägt sind, folgen einem anderen Muster. Das lieferbare Angebot wächst nur langsam, die Lagerbestände tragen den größten Teil der Anpassungslast, und die Knappheitsprämien bleiben bestehen, da die Grenzkapazität über mehrere Quartale hinweg beschränkt bleibt. Zwischen diesen beiden Polen liegt eine dritte Gruppe von Märkten, wobei die Entwicklung von den Lagerbeständen, der Logistik und der regionalen Einflüssen bestimmt wird; Faktoren, die den maßgeblichen Engpass im Laufe der Zeit verschieben können.
Die nachstehende Klassifizierung ist daher nicht in Stein gemeißelt und es ist nicht ausgeschlossen, dass Güter zwischen den Kategorien wechseln.
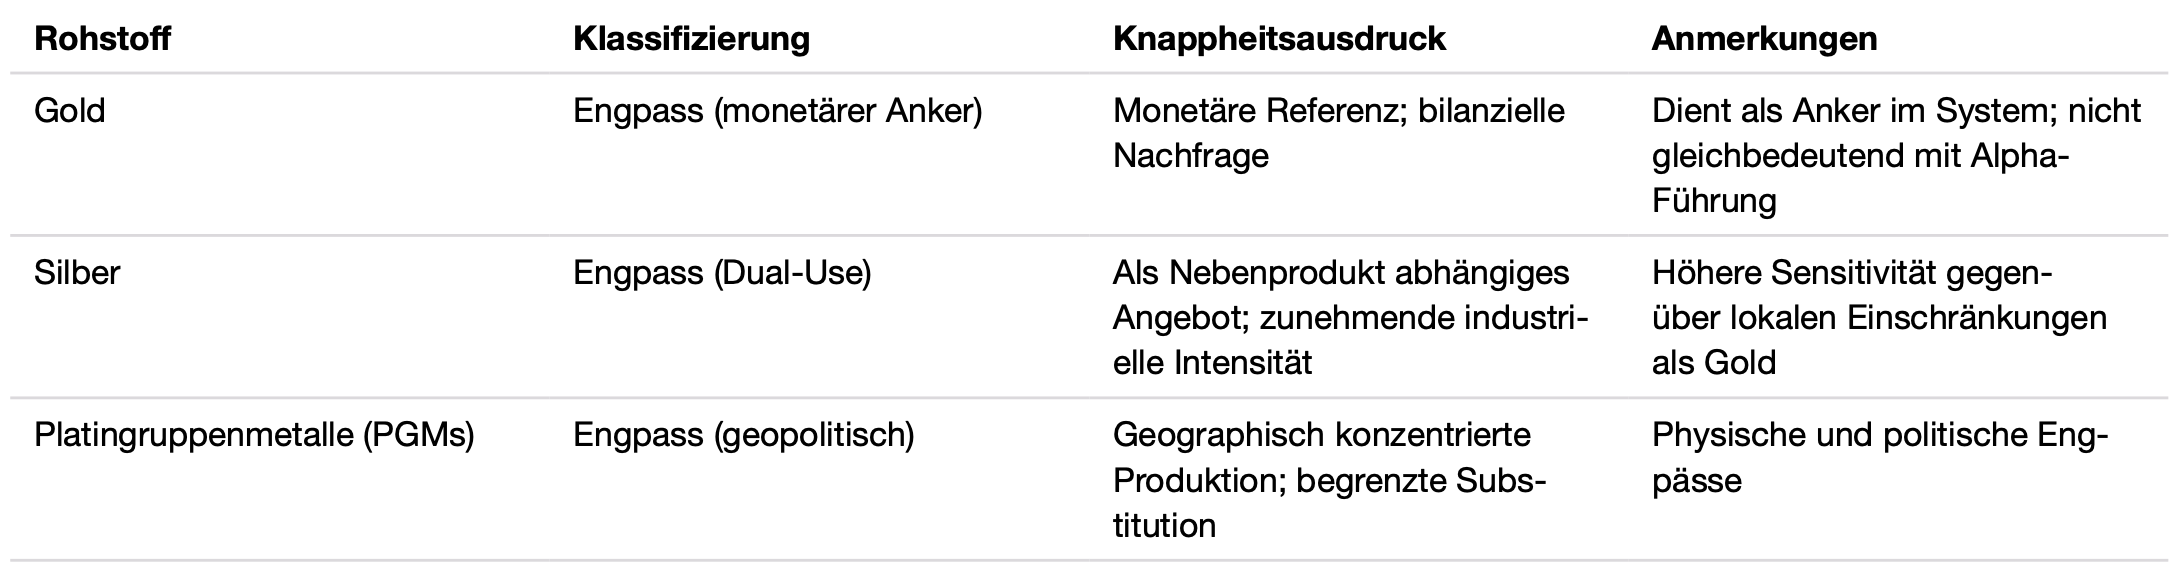
Edelmetalle
Gold, Silber und Platinmetalle (PGMs) drücken ihre Knappheit über verschiedene Kanäle aus. In diesem makroökonomischen Regime ist die Schlüsselfrage nicht, ob sich die Edelmetalle korreliert entwickeln, sondern wo der limitierende Faktor liegt: in den Bilanzen, in den Lieferketten für Nebenprodukte oder in der geographischen Konzentration der Produktion.
- Gold: Der Knappheitskanal von Gold wird durch seine monetäre Nachfrage, seine Liquidität, seinen neutralen Charakter und seine Bilanztauglichkeit bestimmt. Gold agiert als Bewertungsanker und spendet als Reservewährung Vertrauen, ist aber nicht Ausdruck von Knappheit als Folge zusätzlichen Angebots. Ein wesentliches Unterscheidungsmerkmal, das in früheren In Gold We Trust-Reporten wiederholt erörtert wurde, ist die Stock-to-Flow-Ratio: Der oberirdische Goldbestand ist im Verhältnis zur jährlichen Neuförderung so groß, dass marginale Angebotszuwächse oder vorübergehende Förderunterbrechungen im Vergleich zur bereits bestehenden geförderten Gesamtmenge oft vernachlässigbar sind.[2] Dies ist von Bedeutung, weil Gold zumeist als Wertanlage gehalten wird, anstatt wie die meisten Rohstoffe verbraucht zu werden. Sein Preis wird daher weniger von der Angebotsknappheit als von den Opportunitätskosten des Vertrauens bestimmt
- Silber: Silber weist teilweise die gleichen monetären Merkmale wie Gold auf. Doch seine Knappheit hängt stärker von der Angebotsdynamik bei Nebenprodukten und der industriellen Nachfrage ab. Daher neigt die Knappheit dazu, sich bei anziehender Nachfrage auf bestimmte Knotenpunkte zu konzentrieren.
- Platinmetalle: Eine konzentrierte Produktion und begrenzte Substitutionsmöglichkeiten sorgen dafür, dass das Angebot nicht rasch ausgeweitet werden kann, sodass Engpässe auch bei Störungen bestehen bleiben.
Edelmetalle: Knappheiten im aktuellen Regime
Quelle: eigene Darstellung
Energie
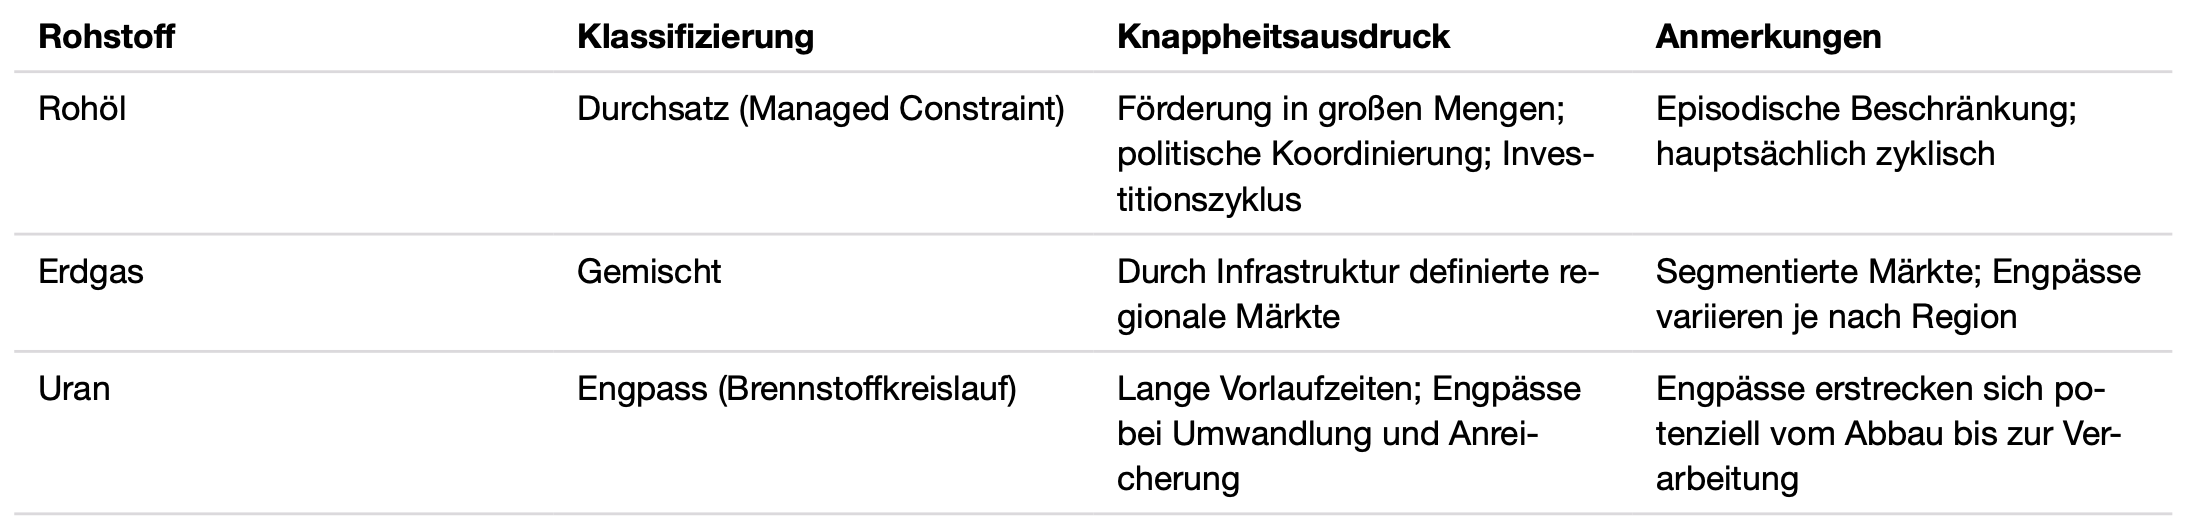
Die Energiemärkte sind eher als Durchsatzsysteme anzusehen – bis Infrastruktur, Politik oder Engpässe im Brennstoffkreislauf die Markträumung an bestimmten Knotenpunkten erzwingen. Unter den derzeitigen Bedingungen treten Engpässe im Energiesektor nicht einheitlich auf. Die Verknappung zeigt sich vielmehr für jeden Rohstoff auf unterschiedliche Weise.
- Rohöl: Es gibt umfassende Produktionskapazitäten und das tatsächliche Angebot wird häufig durch Investitionsdisziplin, Geopolitik und politische Koordination beeinflusst. Knappheit tritt daher normalerweise in Wellen auf, wenn Investitionszyklus und politische Zwänge mit der Nachfrage interagieren.
- Erdgas: Die regionale Infrastruktur regelt die verfügbaren Lieferkapazitäten durch Verflüssigungskapazitäten, Pipelines, Speicherkapazitäten und Netzinfrastruktur, was trotz des großen Angebots zu einer Segmentierung der Preisbildung führt.
- Uran: Engpässe treten entlang des gesamten Brennstoffkreislaufs auf, vom Abbau und der Konversion über die Anreicherung bis hin zur Herstellung –, sodass der Druck bestehen bleibt, selbst wenn die Einschränkungen an einem Knotenpunkt nachlassen.
Energie: Knappheiten im aktuellen Regime
Quelle: eigene Darstellung
Basismetalle und Industriemetalle
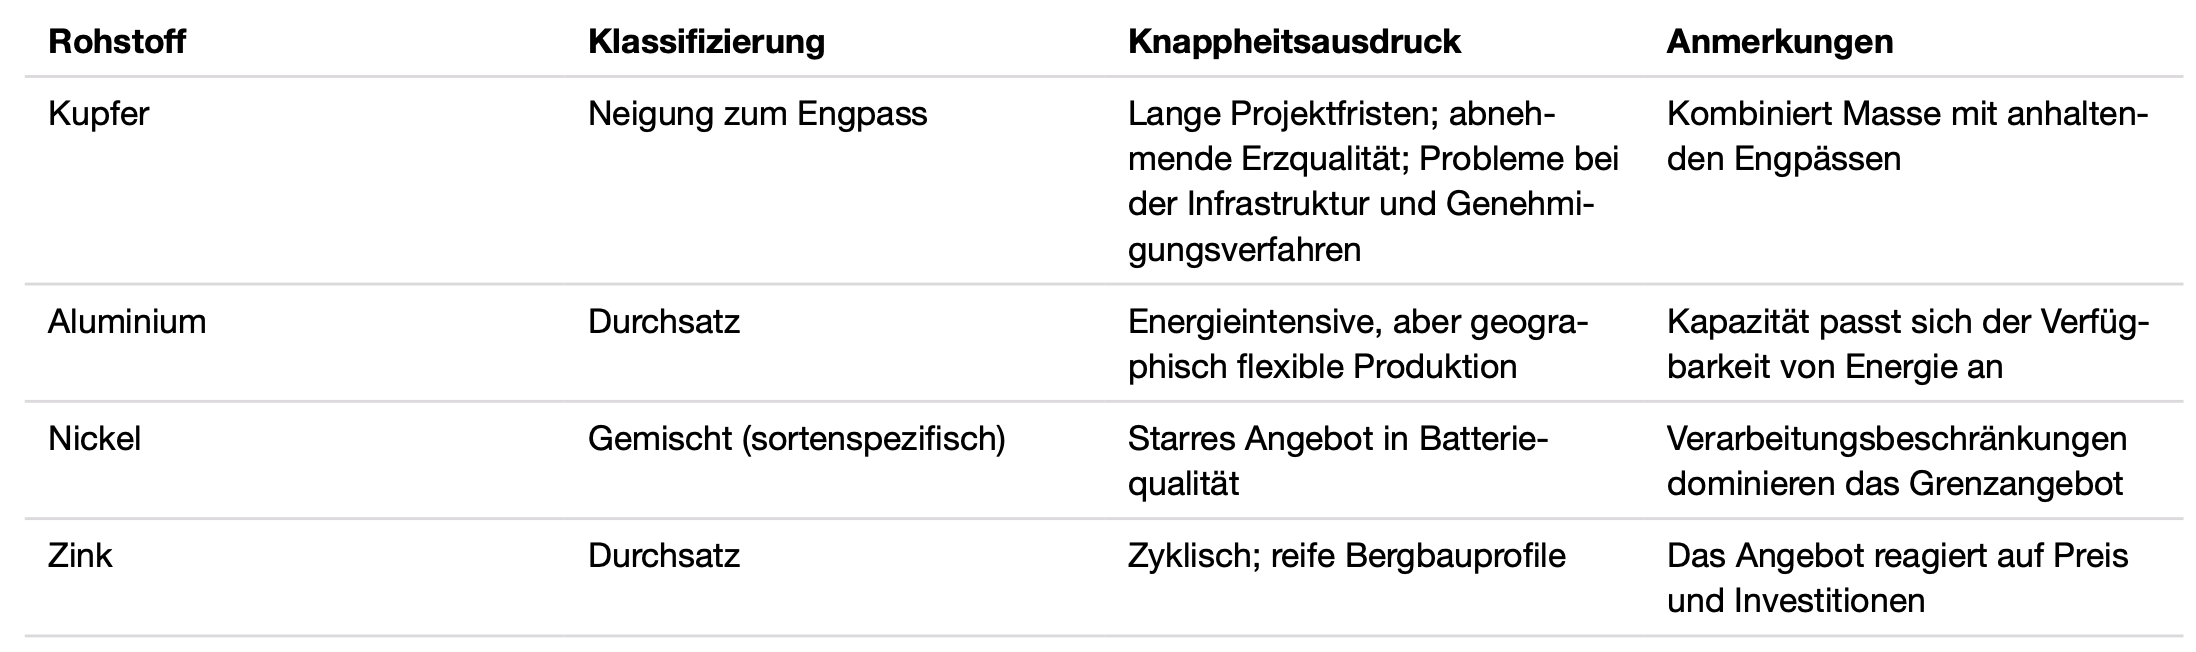
Industriemetalle bewegen sich innerhalb einer gewissen Bandbreite. Einige können durch den Einsatz von Kapital und Energie skaliert werden, während andere durch Zeitvorgaben, Erzqualität und Verarbeitungsbeschränkungen eingeschränkt sind. Diese Beschränkungen halten das Grenzangebot innerhalb des Preisfensters knapp. Die folgenden Unterscheidungen verdeutlichen, wo Knappheit am ehesten fortbestehen und wo sie eher verschwinden wird.
- Kupfer: Lange Projektlaufzeiten, abnehmende Erzqualität sowie Genehmigungs- und Infrastrukturbeschränkungen schwächen die Reaktionsfähigkeit entlang der gesamten Lieferkette und verzögern eine Ausweitung des Grenzangebots.
- Aluminium: Die Produktion ist geographisch flexibel, jedoch stellt zuverlässige, günstige Energie den maßgeblichen Engpass dar, wodurch eine etwaige Knappheit von der Energiepolitik sowie der Verfügbarkeit günstiger Energie abhängt.
- Nickel: Die Elastizität des Angebots hängt von der Verarbeitungsmethode sowie dem Reinheitsgrad ab. Eine deutliche Ausweitung des Angebots hat nicht automatisch zur Folge, dass Nickel in hinreichend guter Qualität gefördert werden kann, sodass die qualitätsspezifische Knappheit bestehen bleibt.
- Zink: Ein ausgereiftes Abbauprofil und zyklische Investitionen prägen die Angebotsseite, wobei sich die Engpässe vor allem in Zeiten von Störungen verstärken, die die Lagerbestände schrumpfen lassen.
Energie: Knappheiten im aktuellen Regime
Quelle: eigene Darstellung
Agrarrohstoffe
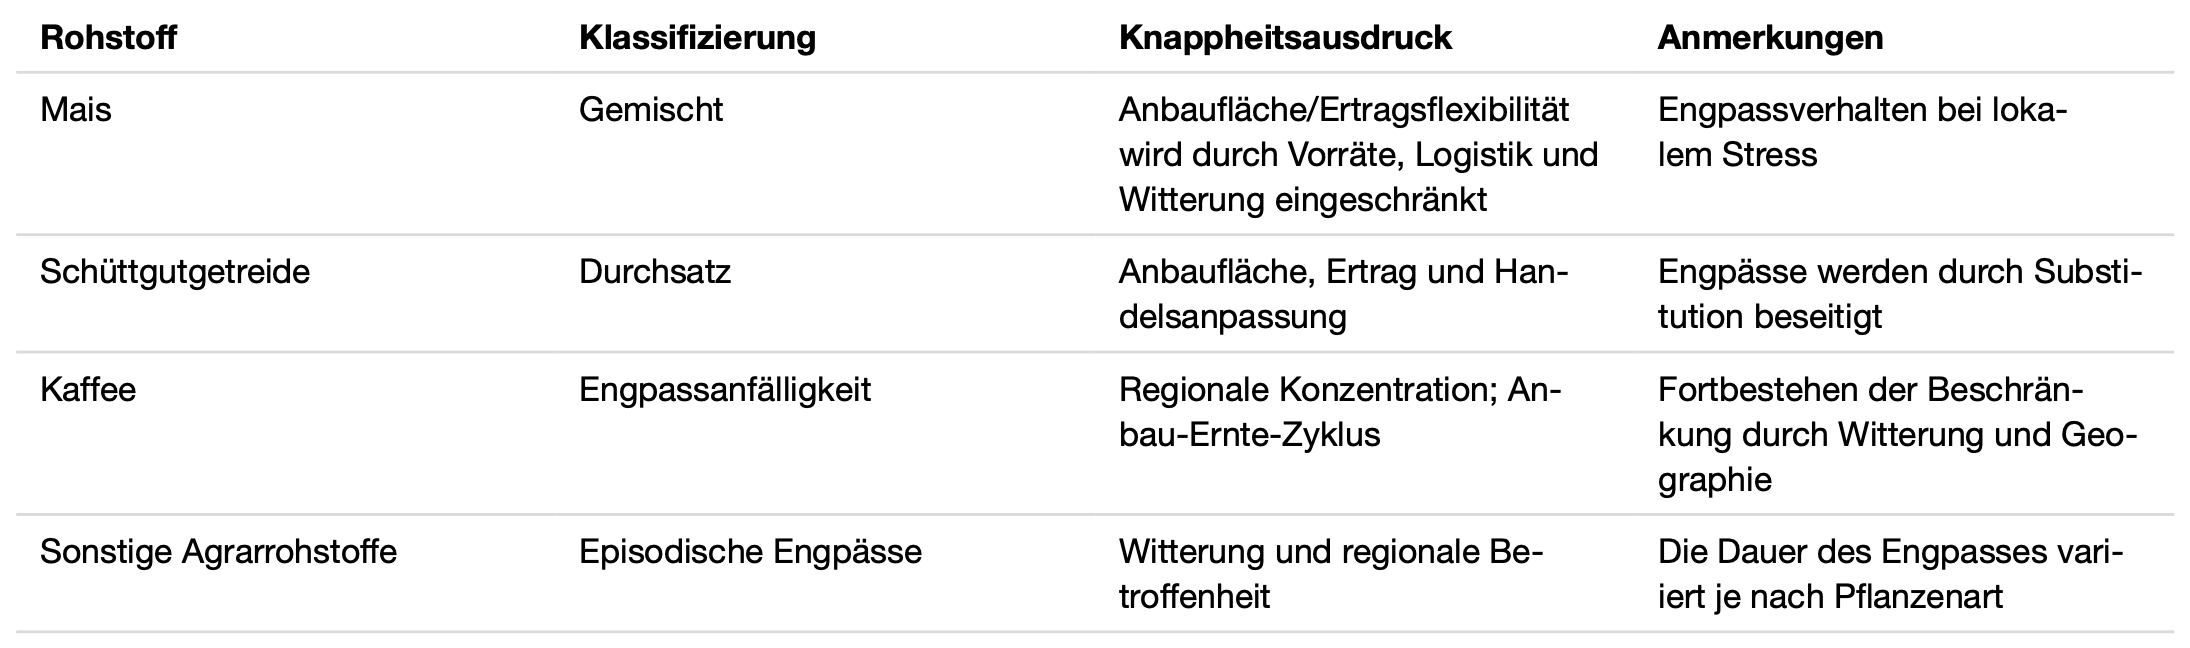
Agrarrohstoffe (Softs) funktionieren oft reibungslos, was Anbauflächen, Erträge und Handel angeht, bis Witterung, Lagerbestände und Probleme in der Logistik die Lagerbestände gleichzeitig abbauen. In solchen Fällen ist Knappheit weniger eine Frage der globalen Gesamtmenge als vielmehr eine Frage des Zeitpunkts im Anbau-Ernte-Zyklus, der regionalen Betroffenheit und der Reaktionsgeschwindigkeit.
- Mais: Anbauflächen und Erträge stellen den primären Anpassungskanal dar. Jedoch entstehen Engpässe, wenn sich ungünstige Witterungsbedingungen, Lagerbestände und logistische Herausforderungen gleichzeitig verschärfen.
- Schüttgetreide: Den Ausgleichsmechanismus bilden in der Regel Entscheidungen über Handel, Substitution und Anbauflächen. Dabei verstärken sich Knappheitsepisoden, wenn mehrere Erzeugerregionen gleichzeitig aus geopolitischen oder witterungsbedingten Gründen unter Druck geraten.
- Kaffee: Der Anbau-Ernte-Zyklus bestimmt die Reaktionsfunktion, während regionale Konzentration und Wettervolatilität die Knappheit durch langsame Wiederbepflanzungszyklen verlängern können.
- Sonstige Agrarrohstoffe: Knappheitsepisoden sind abhängig von witterungsbedingten und sonstigen regionalen Einflüssen, wobei das Andauern einer solchen Situation davon bestimmt wird, wie oft der Stressor wieder auftritt und wie lange er anhält.
Agrarrohstoffe: Knappheiten im aktuellen Regime
Quelle: eigene Darstellung
Was die Karte über die Erträge aussagt
Die obige Klassifizierung hilft zu erklären, warum die Outperformance im Vergleich zur Benchmark sowohl geringer als auch beständiger geworden ist. Zwar können Durchsatzschocks immer noch zu starken Schwankungen führen, jedoch folgt in der Regel auf diese Schwankungen eine Angebotsreaktion – in Form von Kapazitätserweiterungen, Substitution und Wiederaufbau von Lagerbeständen –, die die relative Aufstockung innerhalb des Preisfensters begrenzt. Engpassschocks verhalten sich anders. Da sich die Entlastung am Engpass-Knotenpunkt verzögert, bleibt die Verknappung bestehen, sodass sich eine benchmark-relative Outperformance über einen längeren Zeitraum aufbauen kann.
Ein breites Indexexposure schwächt diese Dynamik naturgemäß ab. Ein breites Portfolio umfasst viele skalierbare Märkte, deren relative Gewinne sich wieder dem Mittelwert annähern, sobald das Angebot reagiert, während ein kleinerer Teil bei dauerhaften Engpässen weiter steigt. Es ist, als würde man einen Obstsalat kaufen, um einen Vitamin-C-Schub zu bekommen, obwohl man eigentlich nur die Orangen – ein Engpassgut – benötigt hätte. Stattdessen isst man sich an Melonen – einem Durchsatzgut – satt, die wässrig und in jedem Obstsalat großzügig vorhanden sind. Somit wird die Knappheitsprämie durch alles im Portfolio – am Teller –, das skaliert werden kann, verringert.
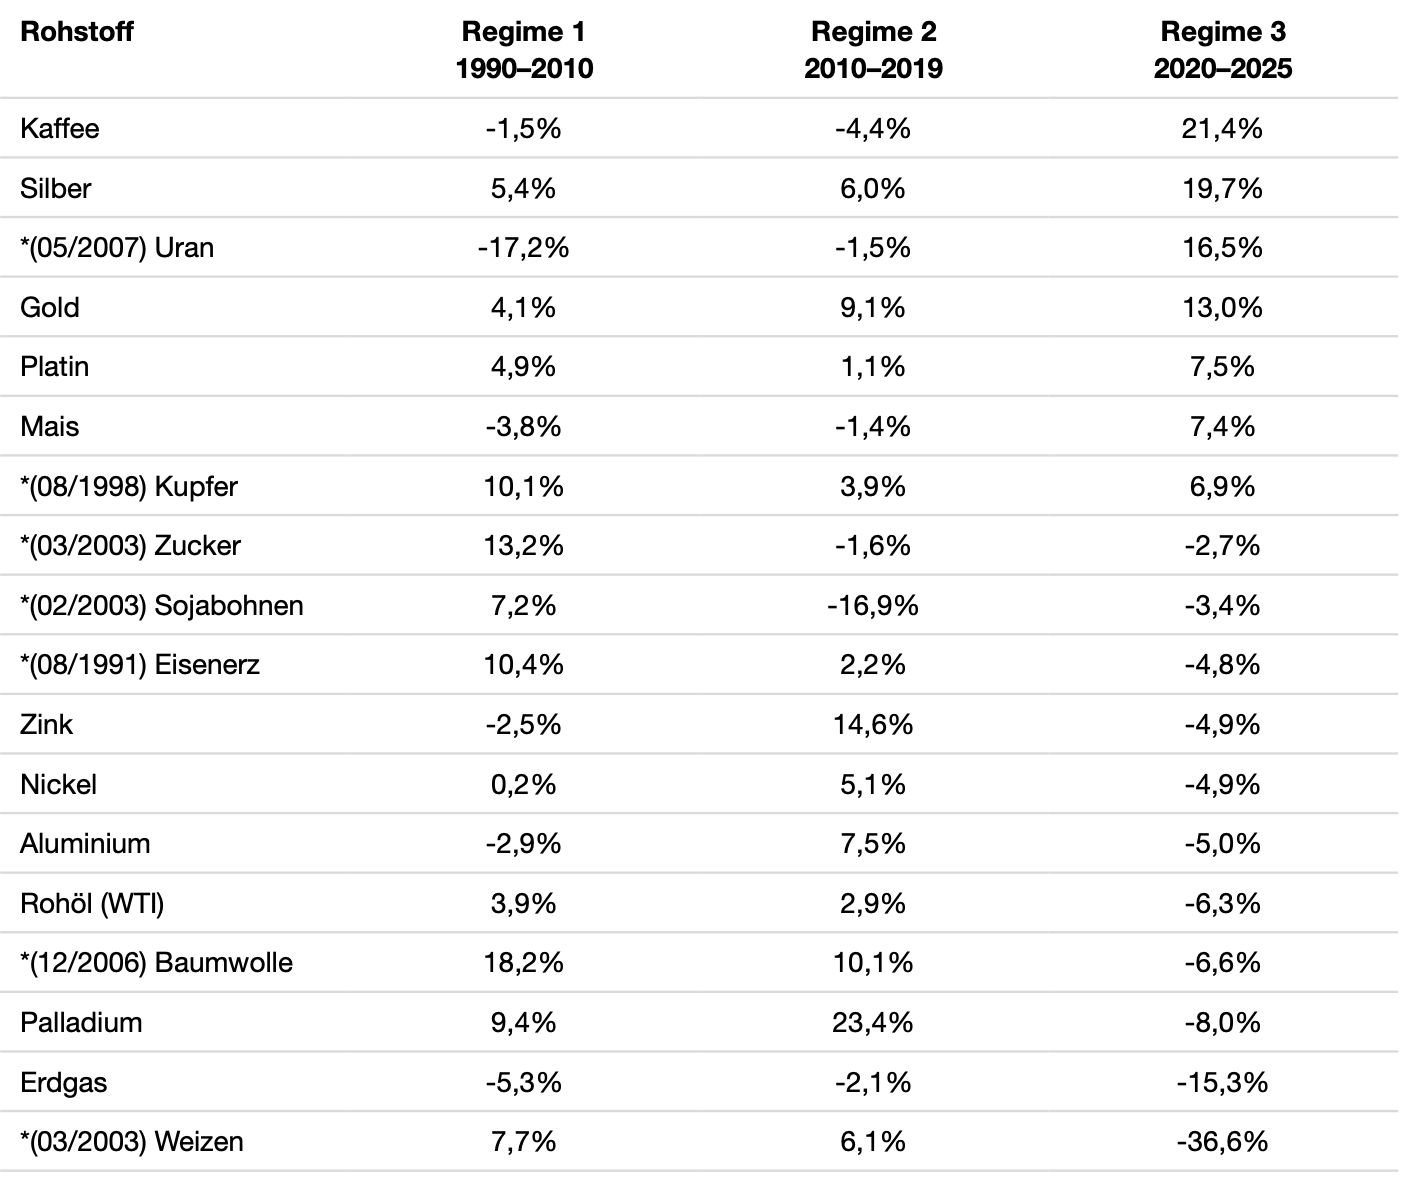
Die folgende Tabelle veranschaulicht diese Verteilung. Sie zeigt die BCOM-relativen CAGRs nach Rohstoffen und makroökonomischen Regimen. Positive Werte zeigen eine anhaltende Outperformance des Index an, negative Werte hingegen anhaltende unterdurchschnittliche Renditen. Das Muster ist klar: Eine kleine Gruppe von Märkten generiert dauerhafte benchmark-relative Outperformance, während eine breitere Gruppe eine schwache oder wechselhafte Performance zeigt, da sich ihre Verknappung in der Regel durch eine angebotsseitige Reaktion und nicht durch anhaltende Knappheitsprämien auflöst.
Rohstoffe: Rendite relativ zum BCOM, CAGR, 01/1991*–12/2025
Quelle: TradingView, Incrementum AG
Von Beta zu Engpässen: Das Playbook für die Allokation nach 2020
Im Post-2020-Regime hat sich das Rohstoff-Beta zu einer Methode entwickelt, die die Erträge verwässert. Breite Rohstoffkörbe spiegeln zunehmend die durchschnittliche Performance skalierbarer Versorgungssysteme wider und nicht mehr die Mehrerträge, die von den wenigen Märkten erwirtschaftet werden, die maßgebliche Engpässe aufweisen. Die Knappheit ist nicht verschwunden, sie hat sich nur konzentriert. Die Marktführerschaft konzentriert sich nun dort, wo das Angebot innerhalb des Zeithorizonts, der den Preis bestimmt, nicht skaliert werden kann – unabhängig davon, ob der Engpass nun bei den Genehmigungen, der Verarbeitung, der Infrastruktur, der Rechtsprechung oder der Witterung liegt –, während die Durchsatzmärkte dazu neigen, sich dem Mittelwert anzunähern, sobald eine angebotsseitige Reaktion einsetzt. Der Vorteil hat sich also von Rohstoffen im weitesten Sinne zu den Engpassstellen verlagert. Die Aufgabe besteht nun darin, den Engpass zu identifizieren, das Exposure bewusst zu bemessen und nicht mehr zu erwarten, dass der Index die Knappheitsprämie des Sektors erfasst. An diesem Punkt kommt die Hantelstrategie ins Spiel.
Die Hantel: Verteidigung, Angriff und die Überlagerung
Die Rohstoffallokation für die Zeit nach 2020 ähnelt eher einer Hantel (barbell) als einem „Rohstoff-Sleeve“, also einem Teil des Rohstoffsektors.
Gold = Verteidigung (Tormann)
In diesem Zusammenhang ist Gold nicht dazu da, das „Anlagespiel“ zu gewinnen, sondern dazu, eine Niederlage zu verhindern. Man kann sich Gold als den Tormann des Portfolios vorstellen, das für das makroökonomische Rohstoffregime nach 2020 konzipiert ist. Wenn die Absicherung von Aktien und Anleihen von der jeweiligen Lage abhängig wird und die politische Volatilität wie auch Inflationsvolatilität zunimmt, braucht man eine Position, deren Aufgabe es ist, den Spielstand zu stabilisieren. Das ist die Aufgabe von Gold. Es verankert den Bewertungsrahmen des Portfolios und bindet die Nachfrage nach Vertrauen in die Bilanz, ohne von industrieller Produktion abhängig zu sein. Das ist wichtig, denn der Rest des Rohstoffsektors zerfällt in lokale, knotenspezifische Engpasssysteme.
Operative Rolle:
- Gold bildet den Bewertungsrahmen des Portfolios, indem es einen stabilen monetären Referenzwert bietet, wenn das Vertrauen in Finanzforderungen neu bewertet wird.
- Es federt makroökonomischen Stress ab, indem es zur Stabilisierung des Portfolios beiträgt, wenn die Korrelation zwischen Aktien und Anleihen unzuverlässig wird und die Volatilität in Politik oder Inflation zunimmt.
- Es sichert die Risikobereitschaft in anderen Bereichen ab, indem es eine defensive Basis schafft, die ein aggressiveres Exposure in Engpassvermögenswerten ermöglicht, ohne die Gesamtstruktur des Portfolios zu schwächen.
Kurz gesagt, Gold hält das Spiel am Laufen, damit die Engpass-„Stürmer“ dort Risiken eingehen können, wo sie tatsächlich belohnt werden.
Engpass-Sleeve = Offensive (Stürmer)
Wenn Gold der Tormann ist, dann ist der Engpass-Sleeve – der Teil des Portfolios, der in strukturelle Versorgungsengpässe investiert ist – die Angriffslinie: die Stürmer, die die Tore erzielen. Hier findet die benchmark-relative Outperformance zunehmend statt. Die Chance liegt in spezifischen Engpässen, die auch dann noch bestehen bleiben, wenn der Markt sich so verhält, wie man es normalerweise von ihm erwarten würde: Preise steigen, Kapital fließt zu, Substitutionsmöglichkeiten werden vorgeschlagen und Investitionsankündigungen bekanntgegeben. In einem Durchsatzmarkt reduziert dies normalerweise den Druck. In einem Engpassmarkt ist dies oft nicht der Fall, weil der Engpass an einem Knotenpunkt liegt, der nicht schnell genug skaliert werden kann. In einem solchen Fall werden die Renditen konvex: Geringfügige Veränderungen der Nachfrage oder Eigentumsverhältnisse können überproportionale Entwicklungen verursachen.
Operative Rolle:
- Der Engpass-Sleeve zielt auf den maßgeblichen Knotenpunkt ab, indem er den Fokus auf jene Bereiche des Exposures legt, in denen das Angebot innerhalb des Preisbildungsfensters nicht schnell genug skalieren kann.
- Er erfasst die Knappheitskonvexität, indem er sich auf die Märkte konzentriert, in denen die Knappheit am ehesten anhält und der Preis für den Ausgleich sorgen muss.
- Er greift einer langsamen Umschichtung vor, indem er Positionen aufbaut, bevor Kapital in nennenswertem Umfang zufließt und eine benchmark-relative Outperformance offensichtlich wird.
Kurz gesagt: Im Engpass-Sleeve versucht man zu gewinnen. Das funktioniert jedoch nur, wenn es einen Tormann (Gold) gibt, denn selbst die besten Stürmer sind nutzlos, wenn man jedes Mal ein Tor kassiert, sobald sich das makroökonomische Regime ändert.
Breite Rohstoffkörbe = Ersatzspieler (taktischer Einsatz, nicht in der Startelf)
Wenn Gold der Tormann ist und der Engpass-Sleeve die Offensive, dann sind breite Rohstoffkörbe die Ersatzspieler: nützlich und, wenn im richtigen Moment eingewechselt, spielentscheidend, aber nicht die Art von Spieler, nach denen man die Saison ausrichtet. Sie können dennoch eine wichtige Rolle spielen, wenn das makroökonomische Szenario klar ist; zum Beispiel während einer Reflation, in Phasen allgemeiner Risikobereitschaft, bei Lagerengpässen, oder bei Inflationsimpulsen, die die meisten Rohstoffe gemeinsam nach oben treiben. In solchen Momenten bieten breite Rohstoffkörbe ein allgemeines Exposure in Bezug auf das bestehende Tempo und die bestehende Richtung des Spiels.
Als Investment in Zeiten struktureller Knappheit verlieren sie jedoch zunehmend an Zuverlässigkeit. Ein Index neigt dazu, jene Märkte überzugewichten, deren Angebotskurven sich steiler gestalten können, deren Substitutionsmöglichkeiten bestehen bleiben und deren Lagerbestände wieder aufgebaut werden können. Mit anderen Worten, breite Portfolios sind mit Durchsatzsystemen gefüllt, die genau die Engpass-Knappheitsprämie verwässern, die man eigentlich anstrebt.
Operative Rolle:
- Breite Rohstoffkörbe spiegeln den allgemeinen makroökonomischen Impuls wider, indem sie ein allgemeines Exposure ermöglichen, wenn Reflation, Risikobereitschaft oder Lagerverknappung einen Großteil des Sektors ansteigen lassen.
- Sie sorgen für ein taktisches Rohstoff-Beta, indem sie eine kurzfristige Beteiligung an allgemeinen Rohstoffentwicklungen ermöglichen, wenn Präzision weniger wichtig ist als das Gesamtexposure.
- Sie ergänzen das Exposure in Engpässen, anstatt es zu ersetzen.
Kurz gesagt, breite Rohstoffkörbe sind immer noch taktisch wertvoll, doch in diesem makroökonomischen Regime spielen sie nur eine Nebenrolle und sind nicht der zentrale Ausdruck von Knappheit.
Die „Melonenliste“: Was zu vermeiden ist
Wenn das Ziel ist, diese Knappheitsprämie zu lukrieren, ist es notwendig, Rohstoffe nicht mehr als eine einzige Kategorie zu betrachten. Stattdessen müssen die Vermögenswerte, bei denen sich die Knappheit konzentriert, von jenen getrennt werden, die die Performance verwässern. In diesem makroökonomischen Regime besteht einer der größten unbeabsichtigten Fehler darin, für den ganzen metaphorischen Obstsalat zu bezahlen, obwohl man eigentlich nur eine bestimmte Frucht wollte – nur um dann festzustellen, dass das Produkt größtenteils aus wässrigen und voluminösen Melonen besteht. In Bezug auf Rohstoffe steht die „Melone“ für ein Exposure in Durchsatz-Märkten.
Von folgenden Faktoren dominiertes Exposure sollte vermieden oder zumindest als taktisches Exposure herabgestuft werden:
- Breite Rohstoffindizes als strategische Position
- Märkte mit kurzer Angebotsreaktionszeit
- Hohe und leicht wiederaufbaubare Lagerbestände
- Hohe marginale Substituierbarkeit
- „Reflationskörbe“, die sich in Wirklichkeit als „Knappheitskörbe“ entpuppen
Der letzte Punkt bedarf einer Erläuterung. Viele Investments entwickeln sich während des anfänglichen Impulses gut, geben dann aber relative Zuwächse wieder ab, sobald die Angebotsreaktion den Markt bereinigt. Das ist nicht notwendigerweise ein schlechter Trade, sondern einfach ein anderer. Der Fehler besteht darin, das als Knappheit zu bezeichnen, was in Wirklichkeit ein Makro-Beta in einer Obstsalat-Verpackung ist.
Eine nützliche Faustregel: Wenn ein Markt wiederholt Verknappung durch eine angebotsseitige Reaktion ausgleicht, handelt es sich nicht um einen strukturellen Engpass. Es handelt sich um eine zyklische Entwicklung, getarnt als Knappheit.
Engpass-Screening: Worauf es ankommt
Es geht nicht darum, einen „Superzyklus“ vorherzusagen. Gesucht werden Märkte, auf denen die Engpässe auch dann noch bestehen, wenn die üblichen Anpassungsmechanismen versagt haben. Wenn Bankberater anfangen, einen Superzyklus anzukündigen, ist dies in der Regel ein Zeichen dafür, selektiver zu werden und das Risiko einzuschränken. Entscheidend sind Engpässe, die mindestens drei der folgenden Merkmale aufweisen – je mehr, desto besser:
A) Zeitliche Wettbewerbsvorteile
- Genehmigungshürden und lange Vorlaufzeiten, einschließlich mehrjähriger Genehmigungsverfahren und langsamer Bauzyklen.
- Lange Entwicklungszeiträume von der Exploration über Machbarkeitsstudien und Finanzierung, bis hin zur Konstruktion und Inbetriebnahme.
B) Engpässe in der Wertschöpfungskette
- Konzentration in der Verarbeitung oder Raffinierung, z. B. Monopol- oder Oligopolstrukturen im Midstream-Bereich oder die Dominanz eines einzelnen Staates.
- Begrenzte Verarbeitungskapazitäten, bei denen zwar Rohstoffe vorhanden sind, aber die benötigte Form einen Engpass darstellt.
C) Kontrolle und Gerichtsbarkeit
- Konzentration des Zuständigkeitsbereichs, bei der sich das Angebot auf eine kleine Anzahl von Produzenten oder Regionen konzentriert.
- Risiko von Exportkontrollen oder Ressourcennationalismus, bei dem politische Maßnahmen das Angebot schneller einschränken können, als es durch Investitionen erweitert werden kann.
- Strategische Bevorratung, die bei steigendem Druck die verfügbare Menge verringert.
D) Geologische Gegebenheiten
- Sinkende Erzgehalte oder Auswirkung der Ressourcenerschöpfung.
- Komplexe metallurgische Verfahren, die eine rasche Ausweitung des Angebots verhindern.
- Abhängigkeit von Nebenprodukten, wobei der Preis dieses Rohstoffs selbst nicht Haupttreiber für das Angebot ist.
E) Anfälligkeit der Lagerbestände
- Geringe Lagerbestände.
- Geringe Reservekapazitäten und begrenzte Ausgleichsangebote.
F) Begrenzte Substituierbarkeit
- Geringe marginale Substituierbarkeit aufgrund technischer Einschränkungen, Qualifikationszyklen oder Sicherheits- und Regulierungsvorgaben.
- Starre Nachfrage bei wichtigen Endanwendungen, bei denen ein Ersatz langsamer erfolgt.
G) Abhängigkeit von der Infrastruktur
- Einzelne Schwachstellen in Häfen, im Schienenverkehr, bei der Energie- oder Wasserversorgung.
- Logistische Schwachstellen, deretwegen grundsätzlich verfügbare Vorräte dennoch nicht geliefert werden können.
H) Kapitalschwierigkeiten
- Kapitalmangel durch Anlagerichtlinien oder politische Beschränkungen, die die Kapitalbildung verzögern.
- Capex-Mangel kombiniert mit langsamer Reallokation.
Die entscheidende Frage lautet: An welchem Knotenpunkt wird der Markt geräumt? Wenn er an einem Engpass sitzt, wie z. B. Genehmigungsverfahren, Verarbeitung, Infrastruktur, Kontrolle und Witterung, statt an einer skalierbaren Angebotsreaktion, dann kommt man den strukturellen Gewinnern des Systems schon näher.
Ein Test: 7 Fragen zur Unterscheidung von Engpass- und Durchsatz-Gütern
Als Service für unsere Leser haben wir das Durchsatz-Engpass-Framework in sieben praktische Fragen zusammengefasst, die auf jedes Rohstoffthema anwendbar sind. Das Ziel: Vor einem Investment zyklisches Reflations-Beta von echtem Knappheitsexposure trennen zu können.
- Was will ich tatsächlich besitzen: Reflations-Beta oder Knappheits-Alpha?
- Handelt es sich bei diesem Markt um ein Durchsatz- oder Engpasssystem?
- Wo liegen die Beschränkungen: Ressourcenzugang, Genehmigungsverfahren, Verarbeitung, Infrastruktur, Rechtsprechung oder Witterung?
- Kann das Angebot innerhalb des preisbestimmenden Zeitraums reagieren? Wenn ja, ist diese Reaktion eher als zyklisch statt als strukturell zu betrachten.
- Sind die Lagerbestände und Reservekapazitäten groß genug, um Schocks aufzufangen und wiederhergestellt zu werden? Wenn ja, ist es wahrscheinlicher, dass Knappheitsprämien verschwinden.
- Ist die marginale Substitution real oder nur ein leeres Versprechen? Wie lange würde es dauern, um Alternativen zu identifizieren?
- Was müsste sich ändern, damit dieser Markt kein Engpass mehr ist: neue Verarbeitungskapazitäten, eine politische Kehrtwende, ein Ausbau der Infrastruktur, technologische Substitution oder eine Reform des Genehmigungsverfahrens?
Wenn Sie diese Fragen nicht eindeutig beantworten können, sollten Sie den Trade als das behandeln, was er ist: ein narratives Beta, kein Knappheitsrisiko. In diesem makroökonomischen Regime ist der Index das Aushängeschild, während die Knappheitsprämie am Engpass selbst verdient wird – dort, wo der Durchsatz versagt und das Grenzangebot nicht rechtzeitig ankommen kann. Machen Sie sich den Engpass zu eigen, oder akzeptieren Sie, dass der Korb genau die Entwicklungen verwässert, die Sie zu lukrieren versuchen.
[1] Siehe „Bewertung und Beta des Goldminensektors“, In Gold We Trust-Report 2024
[2] Siehe „Stock-to-Flow Ratio als wichtigster Grund für die monetäre Bedeutung von Gold“, In Gold We Trust-Report 2014